
日本年金機構から自宅のポストに届く、異様な存在感を放つ一通の封筒――。「多少の滞納なら大丈夫だろう」「どうせ財産なんてないから差し押さえようがない」と油断していると、ある朝突然、銀行口座から預金が一瞬で引き落とされ、日常生活の基盤が崩壊する事態に直面しかねません。2026年現在、公的年金の納付率維持と世代間公平性を保つため、未納者に対する強制徴収の執行体制は過去にないレベルで厳格化されています。
特に「赤い封筒」で届く書面は、法的手続きへの移行を告げる最終警告にほかなりません。放置を続ける読者が直面する「タイムリミットの真相」と、給与や預貯金が強制回収されるまでの具体的なプロセス、そして手遅れになる前に生活を守るための現実的な脱出ルートを徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:赤やピンクの封筒(特別催告状・最終催告状)は法的措置の一歩手前であり、無視すると国税滞納処分に準じた国民年金差し押さえが即座に執行される。
- 要点2:本人の財産だけでなく国民年金法第88条に基づく連帯納付義務により、世帯主(親など)や配偶者の銀行口座・財産も調査・凍結の対象となる。
- 要点3:手元に資金がなくても年金保険料免除申請や分割納付相談を窓口で行えば、法的手続きの進行を直ちにストップできる。
【警告】国民年金の督促状を放置した結末|「赤い封筒」の真相と差押えへのタイムリミット
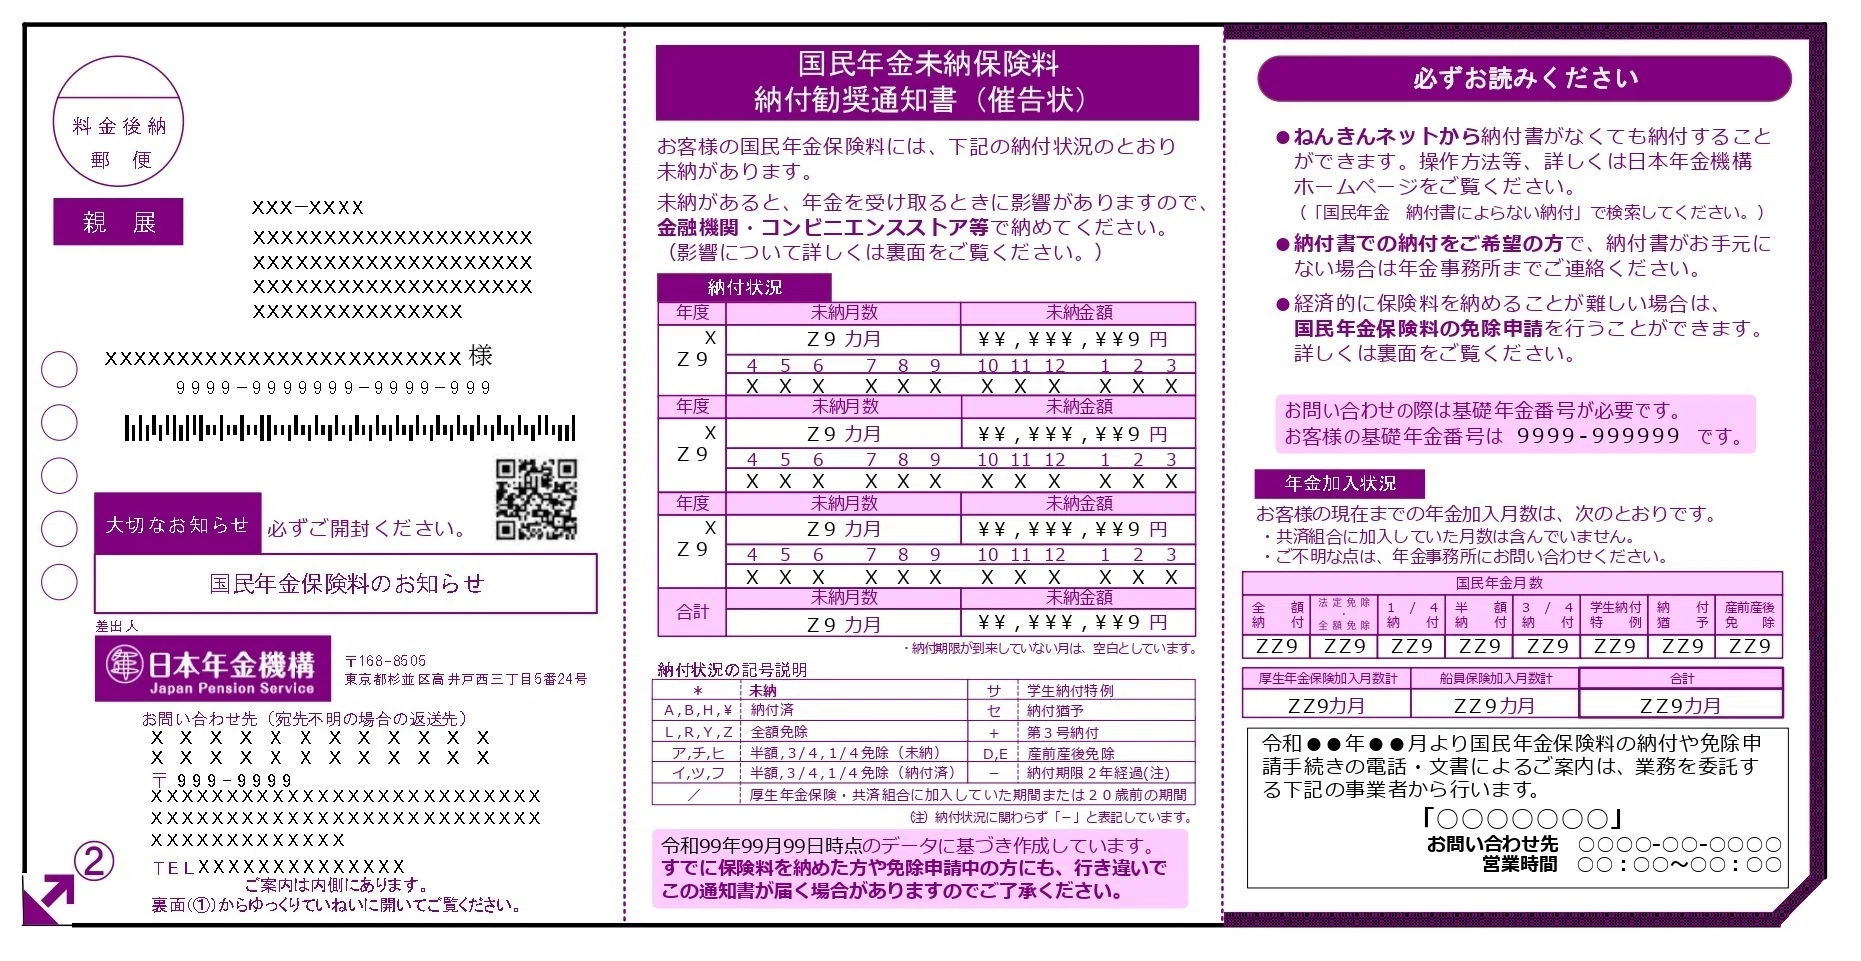
郵便受けに見慣れない厚みのある封書が届き、その色が青や緑から「黄色」、そして目を見張るような「ピンク」や「赤」へと変化している場合、事態はすでに緊急事態の領域へ突入しています。日本年金機構が委託業者を通じて送付する特別催告状は、滞納期間と危険度に応じて封筒の色が段階的に変わる仕組みが取られています。
この中で最も危険なのが、鮮烈な赤色やピンク色の封筒で送られてくる最終段階の特別催告状です。これは事実上、「これ以上の任意の納付勧奨は行わず、強制徴収手続きへ移行する」という最後通牒を意味しています。ネット上では「ただの脅しに過ぎない」といった無責任な言説も散見されますが、現場の運用実態は全く異なります。
赤封筒を無視し続けると、法的効力を持った最終催告状、そして法律に基づく督促状へとステージが進みます。国民年金法において、この「督促状」が発送された時点で、国や年金機構は裁判所の判決や令状を待つことなく、滞納処分(強制執行)に着手できる強力な法的権限を手に入れます。督促状に記載された指定期日までに納付または適切な相談を行わなかった場合、法的な猶予期間は名実ともにゼロになります。
なぜ口座が凍結されるのか?日本年金機構が実行する「財産調査」と差押えの全貌
「自分には差し押さえられるほどの高額な資産はないから問題ない」という認識は、現代のデジタル化された徴収実務の前では完全に通用しません。督促状の指定期限が切れた瞬間から、日本年金機構の徴収職員は国税徴収法に基づき、滞納者に対する徹底的な財産調査を開始します。
この調査において、関係機関(メガバンク、地方銀行、ゆうちょ銀行、ネット銀行、証券会社、生命保険各社)に対して一斉に情報照会がかけられます。マイナンバー制度と金融機関口座の紐付けが完全に定着した現在、個人の口座残高や取引履歴は数日のうちにガラス張りとなります。その結果として実行されるのが、予告なしの銀行口座凍結(預金の引き落としによる強制徴収)です。
さらに恐ろしいのは、職場に対する給与差し押さえです。年金機構から勤務先の総務・経理部へ直接「差押通知書」が送達され、毎月の給与から一定額(手取り額の原則4分の1など、生活維持に必要な法定基準を超える部分)が天引きされ、未納分へ充当されます。これは経済的打撃にとどまらず、社内における信用失墜や人間関係の破綻という、極めて過酷な社会的制裁を伴うことになります。
また、本人に収入や目ぼしい資産がない場合でも逃げ切ることはできません。国民年金法第88条には、世帯主および配偶者に対する連帯納付義務が明記されています。つまり、滞納している本人が無職や困窮状態であっても、同居する親や配偶者に十分な収入や預貯金があれば、親やパートナーの口座が法的に差し押さえられるという構造的な落とし穴が存在します。
段階別リスク比較|催告状から強制執行までのステップと法的効力一覧
滞納が始まってから実際に生活基盤が強制徴収されるまで、どのようなプロセスを辿るのか。各ステップの危険度と法的な位置づけを客観的データに基づいて比較整理しました。
| 段階・送付書類 | 詳細・法的ステータス | 発生するペナルティ・期限 | 編集部の見解・切迫度 |
|---|---|---|---|
| 特別催告状(青・緑・黄) | 民間委託機関等からの初期〜中期の任意の納付要請 | 指定納期限(約2〜3週間)。法的執行力はまだない | 【警戒】免除申請等を行えば最も穏便に解決可能な段階 |
| 特別催告状(赤・ピンク) | 最終警告。強制徴収対象候補者リストへの登録直前 | 期限超過で最終催告状・督促状の送付プロセスへ直結 | 【重度危険】これ以上の放置は自己破滅的。即日連絡が必要 |
| 督促状(発送) | 国民年金法第96条に基づく行政処分。裁判所の令状不要 | 延滞金計算がスタート(法定利率)。消滅時効は中断 | 【臨界点】行政側に差押権限が付与され、猶予は実質消滅 |
| 財産調査・差押予告 | 金融機関、勤務先、取引先への全面照会と事前通告 | 連帯納付義務者(世帯主・配偶者)への調査拡大 | 【執行秒読み】家族や勤務先に滞納の事実が完全に発覚する |
| 国民年金差し押さえ | 預金引落、給与天引き、動産・不動産の強制競売 | 口座凍結、手取り給与の減少、社会的信用の喪失 | 【破局】事後的な不服申し立ては極めて困難。生活基盤の喪失 |
【実態検証】利用者の生の声と現場目線で見えたリアル|SNS・相談現場から届く悲鳴
報道各社の取材データや、年金事務所の相談窓口、SNS上で吐露される滞納者の告白を精査すると、多くの当事者が共通の「認知的トラップ」に陥っていることが浮き彫りになります。
「ポストに赤い封筒が入っているのを見た瞬間、心臓が跳ね上がった。払えない現実に直面するのが怖くて、開封すらできずに引き出しの奥に隠してしまった」(30代・フリーランス男性の手記より)
このように、恐怖や罪悪感から書面を視界から消そうとする心理的防衛は、結果として状況を最悪の結末へと加速させます。知恵袋やコミュニティサイトでも、「督促状を半年放置していたら、ある日ATMで預金が引き出せなくなり、残高が数千円を残してゼロになっていた」「会社から呼び出され、年金機構から給与差押通知が来ていると言われ、居場所がなくなった」といった生々しい体験談が後を絶ちません。
さらに見過ごせないのが、日ごとに膨張していく「延滞金」の重圧です。督促状の指定期限を過ぎた翌日から、法律で定められた割合に基づいて延滞金が日割りで加算されます。元本だけでも重荷であるにもかかわらず、高金利の延滞金が上乗せされることで、自力での一括完済が完全に不可能な水準へと追い込まれていくのです。
一般に知られていない盲点とネットの誤解|「時効まで逃げ切れる」という都市伝説の嘘
ネット上の掲示板やSNSでは、年金未納に関する無責任な都市伝説が今なお流布しています。その代表格が「国民年金保険料の徴収権は2年で消滅時効を迎えるため、無視して逃げ切れば勝ち」という言説です。しかし、この主張は法的な仕組みを故意に無視した極めて危険なデマです。
日本の法律上、日本年金機構から「督促状」が自宅に送達された時点で、民法上の時効の更新(旧:時効の中断)が発生します。つまり、2年間のカウントダウンは督促状の発行によって完全にリセットされ、振り出しに戻ります。逃げ続けることで時効を成立させることは、実務上ほぼ不可能です。
もう一つの深刻な誤解は、「自分名義の財産がなければ差し押さえようがない」という思い込みです。前述した連帯納付義務の存在を知らない層が非常に多く、年金機構の現場取材によれば、無収入の成人の滞納に対し、同居する現役世代の親の預金口座が差し押さえられる事例が日常的に発生しています。自分ひとりの問題として片付けたつもりが、結果として家族全員の資産と平穏を巻き込むという過酷な結末を迎えることになります。
手遅れになる前に打つべき決定打|年金保険料免除申請と分割納付相談の現実的ルート
もし手元に督促状や赤い特別催告状が届いていたとしても、差し押さえの物理的執行が行われる前であれば、事態を好転させる合法的な手段は必ず残されています。国が用意している公的救済制度を正しく行使することが、唯一の防壁となります。
まず最優先で検討すべきは年金保険料免除申請および納付猶予制度の活用です。収入の減少、失業、倒産、天災などの事情がある場合、本人や世帯の所得状況に応じて「全額免除」「4分の3免除」「半額免除」「4分の1免除」といった認定を受けることができます。免除が承認されれば、その期間の保険料を納める義務は免除され、督促や差し押さえのリスクは完全に消滅します。さらに、免除された期間であっても将来の老齢基礎年金の受給資格期間に算入され、受給額の一部(全額免除でも国庫負担分として2分の1など)が保障されます。
すでに免除基準を超える所得があるものの、手元資金が枯渇していて一括納付が不可能な場合は、速やかに管轄の年金事務所に出向いて分割納付相談を行わなければなりません。窓口で現在の収支状況を包み隠さず説明し、「毎月〇万円ずつなら確実に支払える」という現実的な納付計画(分納誓約)を提示することで、強制徴収の手続きを一時的に停止してもらえるケースがほとんどです。
年金機構が最も敵対視するのは「金がない人」ではなく、「連絡を一切無視して意思疎通を拒否する人」です。自分からアクションを起こす誠実な姿勢を見せることこそが、差押えという最悪の破局を回避する最大の鍵です。
【プロの結論】行動経済学から紐解く未納リスクと「今すぐ動くべき人」の判断基準
滞納者が督促状を開封せず放置してしまう現象は、行動経済学において「オチョア効果(ダチョウ効果:危険が迫ると砂の中に頭を隠して見えないふりをする心理)」や「現在バイアス」として説明されます。目の前の嫌な現実から目を背け、将来の破滅的な損失を過小評価してしまう心理は誰にでも起こり得ます。
しかし、感情に身を任せて問題を先送りにすることは、家族社会学的な観点からも危険極まりない行為です。世帯内における金銭トラブルは、親子関係や夫婦関係の信頼を根底から破壊する引き金になります。個人の自立を守り、周囲に迷惑をかけないための「心理的バウンダリー(境界線)」を維持するためにも、論理的な行動基準を持つことが不可欠です。
【今すぐ年金事務所へ行くべき人】
- 手元に「赤・ピンクの特別催告状」「最終催告状」「督促状」が届いている人
- 自分自身は無収入だが、同居の親や配偶者に一定の安定収入・貯蓄がある人
- 突然の退職・倒産・病気等により、前年に比べて収入が激減している人
【制度の利用に慎重になるべき・手続きを見直すべき人】
- 「口座凍結されないための裏ワザ」といったネットの怪しい情報を信じて放置しようとしている人
- 十分な支払い能力があるにもかかわらず、制度への不信感だけで意図的にボイコットしている人(最優先で資産差し押さえの標的となります)
【国民年金 督促状】に関するよくある質問(FAQ)
Q1:赤い特別催告状が届きましたが、今すぐ全額を一括で支払えない場合はどうすればいいですか?
A1:一括で払えないからといって放置するのが最も危険です。封書に記載されている年金事務所または年金ダイヤルへ直ちに連絡を入れ、現状の経済状況を伝えて「分割納付相談」を行ってください。分納の合意が得られれば、差し押さえ手続きの進行を止めることができます。
Q2:督促状が届いたあと、延滞金はどのくらい加算されますか?
A2:督促状で指定された期限の翌日から、納付が完了する日までの日数に応じて日割りで延滞金が発生します。利率は年度ごとの特例基準割合によって変動しますが、納期限から一定期間を過ぎると年8%台後半〜14%超といった非常に重い金利負担となるため、放置期間が長いほど返済総額が雪だるま式に膨らみます。
Q3:家族や勤務先に一切バレずに解決することは可能ですか?
A3:督促状の段階までに自ら年金事務所へ出向き、免除手続きや分納誓約を完了させれば、家族や会社に通知が行くことはありません。しかし、督促状を無視して「財産調査」や「給与差し押さえ」に突入した場合は、勤務先への給与照会通知や連帯納付義務者である世帯主・配偶者への通告が法律上行われるため、隠し通すことは不可能になります。
Q4:過去の未納分は何年前までさかのぼって免除申請できますか?
A4:年金保険料の免除申請は、申請時点から「2年1か月前」の月分までさかのぼって申請することが可能です。過去に未納のまま放置していた期間であっても、当時の所得基準に照らし合わせて要件を満たしていれば遡及して免除が認められるケースがあるため、早急に窓口で確認してください。
まとめ:手遅れになる前の初動が明暗を分ける
国民年金の督促状は、単なる定期的なお知らせではありません。それは国家が定めた法律に基づき、個人の財産を強制的に回収するための法的手続きのカウントダウンです。赤い封筒が投函された段階は、いわば崖っぷちの境界線です。
どれほど手元資金が困窮していようとも、日本には年金保険料免除申請や納付猶予、分割納付といった正当な防衛策が整備されています。最も重いペナルティを科されるのは、払えない人ではなく「沈黙して逃げ続ける人」です。預金口座の凍結や勤務先への給与差押通知という最悪のシナリオを回避するためにも、今すぐ書類を開き、管轄の年金事務所へ相談の一歩を踏み出してください。 (出典: 国民 年金 督促 状(Yahoo!ニュース))
関連フォトギャラリー
国民 年金 督促 状

国民 年金 督促 状
