
ソニー損保の自動車保険を見積もる際、誰もが必ず目にする選択肢が「弁護士特約(弁護士費用等補償特約)」です。年間の保険料アップはわずか2,000円〜3,000円前後(月額約200円台)ですが、ネット上では「本当に必要なのか」「加入しても実際には使えないケースがあるのではないか」といった懐疑的な声も散見されます。
自分がどれほど安全運転に徹していても、道路上には予測不能なリスクが潜んでいます。突如として理不尽なトラブルに巻き込まれたとき、この特約が真の防波堤になるのか、それとも無駄な出費に終わるのか。2026年現在の最新約款や実情データ、法制度の壁を踏まえて、プロの視点からその実態を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:過失割合「0対10」のもらい事故では、法律の規定によりソニー損保が示談交渉を代行できないため、弁護士特約の有無が生死を分ける。
- 要点2:ネットの「使えない」という噂は、弁護士法72条の誤解や家族間事故などの対象外規定、弁護士報酬基準(日弁連基準)の認知不足によるものが大半。
- 要点3:補償範囲は同居の家族や別居の未婚の子にまで及ぶため、一家で複数台を所有している場合は「補償の重複」による保険料の払い損に注意が必要。
【2026年最新】ソニー損保の弁護士特約とは?補償内容と基本スペックを総点検
ソニー損保が提供する弁護士特約は、正式名称を「弁護士費用等補償特約」と呼びます。自動車事故の被害者となり、相手方に対して損害賠償請求を行う際に発生する「弁護士報酬」「訴訟費用」「仲裁・和解・調停に要した費用」、そして法律相談料を幅広くカバーする仕組みです。
同社の公式商品概要および約款データに基づくと、補償の骨子は明確に定められています。
- 弁護士費用等の限度額:被保険者1名につき最大300万円まで
- 法律相談費用の限度額:被保険者1名につき最大10万円まで
- 等級への影響:弁護士特約のみを使用した場合、翌年の等級は下がらない「ノーカウント事故」扱い
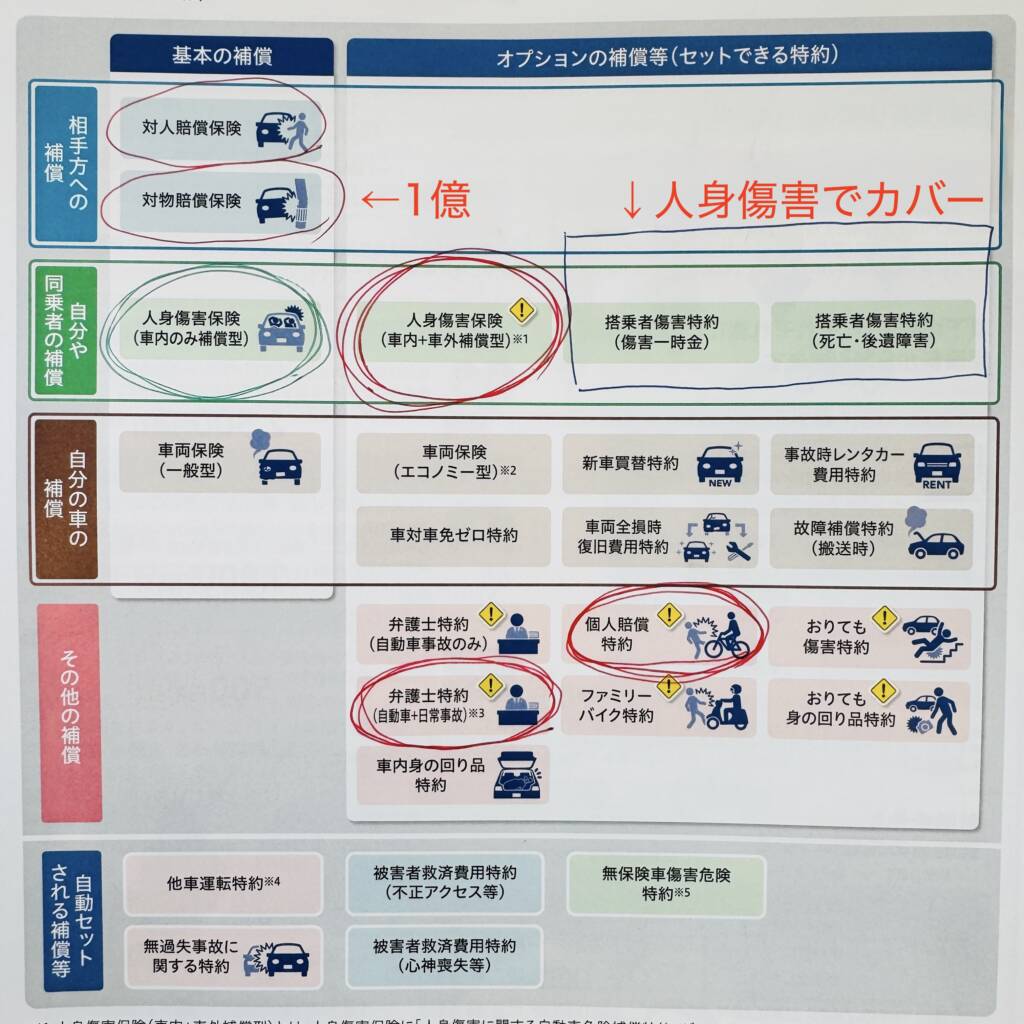
注目すべきは、ソニー損保では補償範囲を「自動車事故のみ」に限定するプランだけでなく、「自動車事故+日常生活事故」をカバーするプランを選択できる点です。日常生活型を選択していれば、歩行中に自転車と衝突した事故や、店舗内で他人の過失により負傷したケースなど、車に乗っていない日常のトラブルでも賠償請求を弁護士に一任できます。
利用しても等級が下がらない(翌年の保険料が特約利用を理由に跳ね上がらない)という仕様は、事故被害に遭った契約者にとって極めて実用性の高いメリットといえます。
「使えない」という噂の真相とは?もらい事故で契約者が直面する法的現実
SNSやネット掲示板を調査すると、「ソニー損保の弁護士特約は使えない」「もらい事故なのに保険会社が動いてくれなかった」といった不満の声を目にすることがあります。しかし、こうした声の背景を法的に掘り下げると、重大な誤解と構造的なジレンマが浮かび上がってきます。
契約者が最も憤りを覚えるのは、「赤信号で停車中に追突された」ような、過失割合が0対10(自身に非が一切ない)のもらい事故の場面です。この状況において、ソニー損保の専任担当者は相手方との示談交渉のテーブルに着くことができません。これは保険会社の怠慢ではなく、弁護士法第72条(非弁行為の禁止)という強固な法律の壁が存在するためです。
保険会社が契約者に代わって示談交渉を行えるのは、契約者側に過失があり、保険会社自身が損害賠償金を支払う当事者(利害関係人)となる場合に限られます。契約者の過失がゼロの場合、保険会社はお金を支払う義務がないため、示談交渉を代理すると「弁護士資格を持たない者が報酬を得る目的で法律事務を扱う違法行為」に該当してしまうのです。
「ソニー損保が助けてくれない」と憤慨するユーザーの多くは、この法規制を知らず、示談交渉サービスが当然作動するものと思い込んでいたケースがほとんどです。自身が無過失であるときこそ、自力で相手方や相手の保険会社と対峙しなければならず、百戦錬磨の相手担当者から不当に低い過失割合や過小な賠償額を突きつけられる危険に晒されます。
まさにこの「保険会社が手を出せない空白地帯」を埋めるために設計されたのが弁護士特約です。特約を発動すれば、法律の専門家である弁護士が契約者の完全な代理人として前面に立ち、対等以上の立場で交渉を主導してくれます。「使えない」のではなく、「もらい事故のときに保険会社自身が動けないからこそ、弁護士特約を使わなければ解決できない」というのが法的な真相です。
ソニー損保の弁護士特約における費用対効果と他社比較データ
年間の追加費用に対して得られるリターンはいかほどでしょうか。ダイレクト型大手各社の基準値や業界標準と照らし合わせ、客観的な数値を整理しました。
| 項目 | ソニー損保の詳細・スペック | ダイレクト型損保の相場・基準 | 編集部の見解・評価 |
|---|---|---|---|
| 年間保険料(目安) | 約2,500円〜3,500円(月額約200〜300円) | 約2,000円〜4,000円 | 標準的な価格帯。缶コーヒー2本分の月額負担で安心を買える計算。 |
| 弁護士費用補償上限 | 1事故1名につき最大300万円 | 最大300万円(業界統一水準) | 死亡事故や重度後遺障害の複雑訴訟を除き、一般的な物損・人身事故の着手金・報酬金をほぼ100%カバー可能。 |
| 法律相談料上限 | 1事故1名につき最大10万円 | 最大10万円 | 相談相場(30分5,000円程度)を考えると、約10時間分の相談枠があり十分な余裕がある。 |
| 等級への影響 | ノーカウント事故(等級維持) | ノーカウント事故 | 使用しても事故有係数や等級ダウンが発生しないため、費用の出し渋りを防げる。 |
| 日常生活事故への拡張 | 選択可能(日常事故対応型プランあり) | 会社によって不可、または別特約 | 自転車通学の子どもがいる家庭などは極めて有用。カバー範囲の選択自由度が高い。 |
実務上、交通事故の被害者が弁護士に依頼すると、慰謝料の基準が保険会社独自の「自賠責基準」や「任意保険基準」から、過去の裁判例に基づいた「弁護士基準(裁判所基準)」へと引き上げられます。この基準の変更だけで、むち打ち症などの軽傷でも数十万円、後遺障害が残るようなケースでは数百万円単位で最終受取額が増額する事例は珍しくありません。
年間約3,000円の負担で、万が一の際に数十万〜数百万円の賠償額格差を埋められるコストパフォーマンスは、金融商品として極めて優秀といえます。
【実態検証】利用者の評判・口コミと「弁護士指定の自由」をめぐる現場のリアル
ネット上のコミュニティや相談サイトに寄せられる利用者の生の声を見ていくと、満足度の高い意見と、手続きの過程で戸惑った意見の双方が存在します。
実際に利用したユーザーの手記や証言では、「相手の保険会社が無愛想で過失割合9対1を主張してきたが、特約で弁護士に入ってもらったら10対0で完全勝利した」「面倒な電話連絡をすべて弁護士が遮断してくれたため、事故後の精神的ストレスから解放された」といった、交渉ストレスの軽減を高く評価する声が圧倒的多数を占めます。
一方で、契約者が最も不安を感じやすいのが「弁護士の選定」に関するルールです。
ソニー損保の弁護士特約では、保険会社から紹介を受ける弁護士だけでなく、契約者自身が探した弁護士を自由に指名して依頼することが認められています。自身で信頼できる交通事故専門の法律事務所を選べる自由度は、被害者にとって心強い仕様です。
ただし、現場実務においては一定のルールが存在します。日本弁護士連合会(日弁連)と損害保険会社各社が協定を結んでいる「日弁連弁護士費用特約規定(LAC基準)」に沿った報酬体系を採用しているかどうかが鍵となります。契約者が独自に選んだ弁護士の報酬請求額がこのLAC基準を超過する場合、超過分は契約者の自己負担となるケースがあるためです。委託契約を結ぶ前に「ソニー損保の弁護士特約を使用し、LAC基準の範囲内で対応可能か」を弁護士側に事前確認しておくことが、トラブルを防ぐ鉄則です。
一般に知られていない盲点|「家族の重複」による保険料の無駄遣いと除外条件
弁護士特約を契約する際、最も多くの人が見落としているのが「家族間での補償重複」です。ソニー損保の公式約款でも明記されている通り、この特約の補償範囲は記名被保険者本人だけにとどまりません。
- 記名被保険者本人
- その配偶者
- 記名被保険者または配偶者の「同居の親族(父母、子どもなど)」
- 記名被保険者または配偶者の「別居の未婚の子(仕送りを受けて一人暮らしをしている大学生など)」
- 契約車両に搭乗中の同乗者(自動車事故型の場合)
このように、契約を1本結んでいれば、同居する家族全員および別居中の未婚の子まで自動的にカバーされます。それにもかかわらず、一家で車を2台、3台と保有している家庭で、それぞれの車に弁護士特約を付帯させてしまっているケースが後を絶ちません。
補償限度額は300万円あれば一般的な事故の弁護士費用を十分に賄えるため、複数契約を結んで限度額を600万円に引き上げる実質的な意味はほとんどありません。2台目以降の車両については弁護士特約を外すことで、年間数千円の保険料を確実に節約できます。
また、弁護士特約が「使えない」とされる正当な除外条件も存在します。
- 故意または重大な過失:無免許運転、飲酒運転、危険運転など
- 親族間での事故:同居の親の車に子どもが追突した場合など、利害が対立する親族間の賠償請求
- 事業用車両・業務中の特定事故:事業用登録(緑ナンバー・黒ナンバー)の車両や、個人の業務実態に反する利用
- 自然災害単独の損害:台風や地震、洪水など不可抗力による損害で、誰にも損害賠償請求を行えない場合
「相手が存在しない単独事故」や「相手に法的責任が一切発生しない自然災害」では、そもそも誰に対しても損害賠償を請求する権利が生じないため、弁護士特約の出番はありません。この前提を取り違えていると、「いざという時に使えなかった」という誤認に繋がります。
【プロの結論】ソニー損保の弁護士特約を「付けるべき人」と「外していい人」の境界線
人間には「自分だけは重大事故に遭わないだろう」と思い込む正常性バイアスが働きます。しかし、信号待ちや駐車場でのもらい事故は、どれほど運転技術が優れていても防ぎきれません。心理的・経済的リスクの観点から、契約者が取るべき判断基準を明確に提示します。
迷わず「付けるべき人」の条件
- 通勤や買い物で日常的に公道を走るドライバー:走行頻度が高いほど、過失ゼロのもらい事故に遭遇する確率は跳ね上がります。
- 小さな子どもや高齢者の家族がいる家庭:「日常生活事故対応型」を付帯することで、自転車の接触事故や歩行中のトラブルまで家族全員分をまとめて防御できます。
- 自己主張や相手保険会社との交渉に強いストレスを感じる人:事故直後の怪我の治療中に、理不尽な示談交渉の電話を受ける精神的負荷は計り知れません。全交渉をプロに一任できる価値は保険料を遥かに上回ります。
慎重に検討し「外していい人(外すべき人)」の条件
- 同居家族がすでに別の自動車保険で弁護士特約に加入している人:前述の通り、補償範囲が家族全員に及ぶため、2台目以降の契約では重複を排除するのが合理的です。
- 火災保険やクレジットカードの付帯保険で日常生活弁護士特約を保有している人:すでに同等の権利を確保している場合、自動車事故特約のみに絞るか、補償の重複がないか証券の突合が必要です。
事故現場での具体的な「使い方」としては、事故発生時に警察への届出と相手方の情報確認を終えた後、ソニー損保の専任窓口へ「もらい事故の可能性があるため、弁護士特約を利用したい」と明確に伝えるだけで手続きが始まります。自身で弁護士を探す場合も、まずは保険会社に事前連絡を入れて承認を得ることがスムーズな保険金支払いの絶対条件です。
【ソニー 損保 弁護士 特約】に関するよくある質問(FAQ)
Q1:ソニー損保の弁護士特約を使うと翌年の保険料や等級は上がりますか?
A1:いいえ、上がりません。弁護士特約のみを使用した場合は「ノーカウント事故」として処理されるため、翌年の等級が下がることも、事故有係数が適用されて保険料が跳ね上がることもありません。安心して利用できます。
Q2:弁護士はソニー損保から紹介された人しか選べないのですか?
A2:自身で探した弁護士を自由に指名することが可能です。知人の弁護士や交通事故案件に強い法律事務所に依頼できます。ただし、着手金や報酬金の基準が日弁連の「LAC基準」に適合しているか、受任前に弁護士へ確認しておく必要があります。
Q3:自転車に乗っているときや歩行中の事故でも使えますか?
A3:選択しているプランによります。「自動車事故+日常生活事故型」に加入していれば、歩行中や自転車運転中の事故被害も補償対象です。「自動車事故限定型」の場合は、自動車または原動機付自転車との事故に限られます。
Q4:家族が別の自動車保険に入っている場合、両方に付ける必要がありますか?
A4:両方に付ける必要はありません。弁護士特約は「記名被保険者」「その配偶者」「同居の親族」「別居の未婚の子」まで広くカバーされるため、一家で1台の契約に付帯していれば家族全員が守られます。2台目以降は外すことで保険料を節約できます。
まとめ:予期せぬもらい事故から資産と平穏を守るための賢い選択
ソニー損保の弁護士特約は、「使えない」どころか、もらい事故に直面した被害者が正当な賠償と平穏な日常を取り戻すための最強の防衛装備です。「過失割合ゼロの事故では保険会社が動けない」という法律上の限界がある以上、自費で弁護士を雇うリスクを月額数百円でヘッジできる価値は極めて高いといえます。
唯一の落とし穴は、家族間での補償重複による「保険料の無駄払い」にあります。自宅にある保険証券を今一度確認し、家族の中で1契約だけに弁護士特約を集中させ、2台目以降は外す。この正しい設計さえ徹底すれば、最小限のコストで最大限の安心を手に入れることができます。万が一の理不尽なトラブルで悔し涙を流さないためにも、賢明な判断を下してください。 (出典: ソニー 損保 弁護士 特約(Yahoo!ニュース))
関連フォトギャラリー
ソニー 損保 弁護士 特約

ソニー 損保 弁護士 特約
