老後の生活設計を立てる際、誰もが直面するのが「自分はいったい毎月いくらの年金を受け取れるのか」という切実な疑問です。毎年届くねんきん定期便の試算額を眺めて安心している方も少なくありませんが、公的年金には額面と実際の手取りの間に明確な乖離が存在します。額面通りの金額がそのまま口座に振り込まれるわけではなく、税金や社会保険料が差し引かれる現実を知り、受給開始直後に動揺するシニア世代が後を絶ちません。
さらに、働き方の多様化や共働き世帯の一般化に伴い、現役時代の年収や厚生年金の加入期間、配偶者の就労状況によって受給総額は大きく分かれます。2026年現在の制度改定動向や在職老齢年金の最新ルールを押さえておかなければ、受給プランの選択次第で数百万円単位の差が生じるリスクも孕んでいます。本記事では、厚生労働省の公表データや現場取材のリアルな実態に基づき、年金受給の現実と失敗しない防衛策を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 厚生年金受給額平均の実態:男性の平均受給月額は約16.3万円、女性は約10.6万円だが、税金や保険料が天引きされるため実際の手取りは約85〜90%まで目減りする。
- 夫婦・単身別の受給モデル:夫婦の年金受給額は「会社員同士の共働き」で月約27万〜30万円、「夫会社員・妻専業主婦」で月約22万円前後となり、現役時代の働き方が老後の生活水準を決定づける。
- 2026年の制度見直しと戦略:在職老齢年金の基準や繰下げ受給(月0.7%増率)の損得勘定を正しく把握し、税・社会保険料の負担増を踏まえた受給設計が不可欠となる。
【実態データ検証】厚生年金受給額の平均値と中央値|男女格差と手取りのギャップ
厚生労働省の年金事業統計によると、公的年金を受給しているシニア層の厚生年金受給額平均(国民年金・基礎年金分を含む)は、全体で月額およそ14万円台後半から15万円前後で推移しています。ただし、この平均値をそのまま自身の将来像に当てはめるのは危険です。男女別の受給構造を精査すると、そこには顕著な格差が横たわっています。
厚生年金に加入していた男性の平均月額は約16.3万円であるのに対し、女性の平均月額は約10.6万円にとどまります。この差が生じる最大の背景は、現役時代における勤続年数の違いや非正規雇用の割合、出産・育児に伴うキャリアの中断です。近年では女性の就労率向上に伴い受給額の底上げが進みつつあるものの、過去数十年の蓄積が反映される年金制度においては依然として5万円以上の開きが存在します。また、単身者世帯に焦点を当てた独身の厚生年金受給額においても、男性単身者は月15万〜16万円前後、女性単身者は月10万〜11万円前後が中央値に近い水準となっており、特に独身女性の老後資金対策は喫緊の課題といえます。
そして受給者が最も直面する衝撃が、「年金から引かれる税金と保険料」による目減りです。受給額がそのまま手元に残るわけではありません。年金額が一定以上になると、公的年金等控除を差し引いた残額に対して所得税と住民税が課税されます。さらに、地域の国民健康保険料(75歳以降は後期高齢者医療保険料)と介護保険料が原則として年金から自動天引き(特別徴収)されます。
一般的な厚生年金の手取り計算では、額面受給額の約85%から90%が手元に残る目安となります。たとえば、ねんきん定期便に「月額16万円」と記載されていても、介護保険料約6,000円、健康保険料約7,000円、所得税・住民税約6,000円が差し引かれ、実際の振込額は14万1,000円前後まで減少するケースが珍しくありません。この「手取りギャップ」を事前に把握していないと、退職後の資金計画が初月から破綻する要因となります。
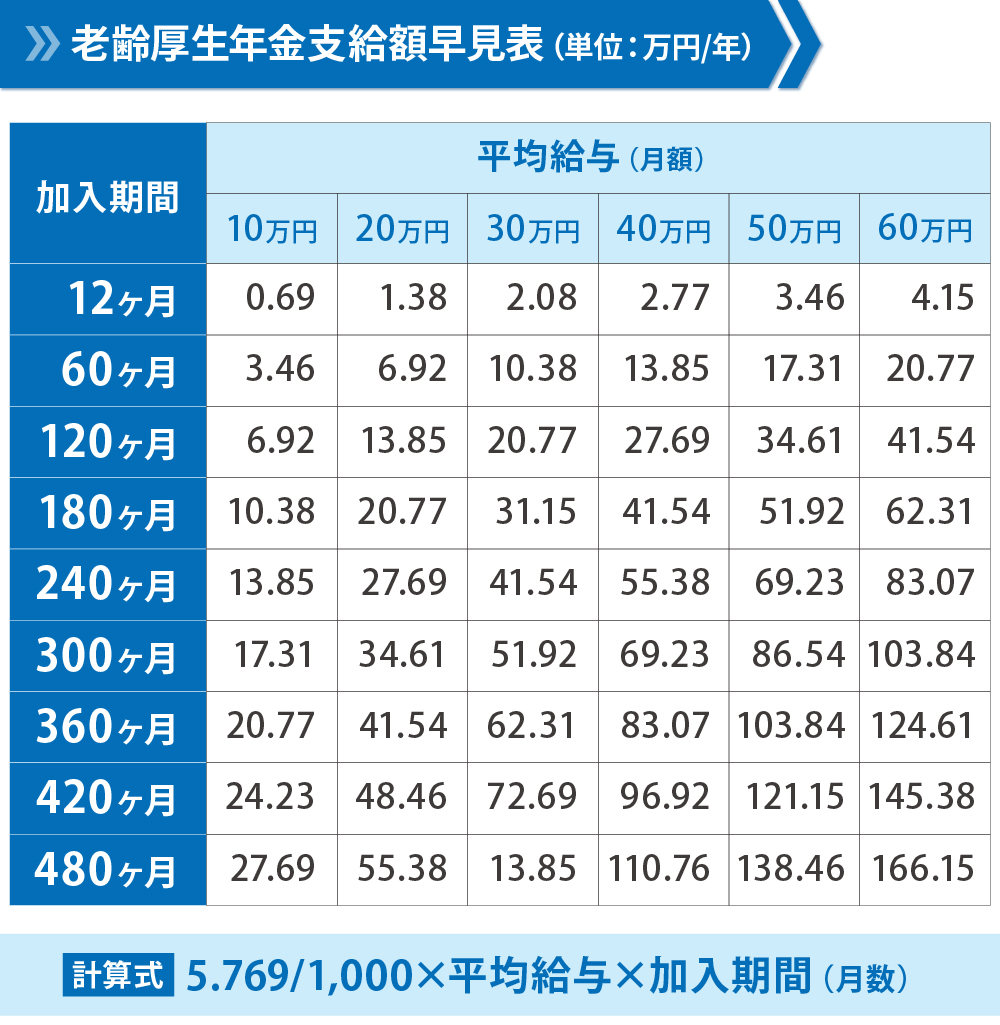
【早見表で一目瞭然】年収×加入期間別の厚生年金シミュレーション
自分が将来受け取れる65歳からの年金受給額は、原則として「生涯の平均標準報酬月額(平均年収)」と「厚生年金の加入月数」に比例して決定されます。これに国民年金(老齢基礎年金)の満額(2026年度基準で月額約6万8,000円台)が上乗せされる構造です。
以下は、日本年金機構の算出式に基づき、現役時代の生涯平均年収と厚生年金加入年数ごとに受け取れる月額受給見込み額(基礎年金満額を含む額面)をまとめた厚生年金受給額早見表です。
| 生涯平均年収 | 加入20年(月額目安) | 加入30年(月額目安) | 加入40年(月額目安) | 編集部の見解・生活防衛の視点 |
|---|---|---|---|---|
| 300万円 | 約9.5万円 | 約11.0万円 | 約12.3万円 | 基礎支出を年金のみで賄うのは困難。就労継続や固定費削減が必須。 |
| 400万円 | 約10.4万円 | 約12.2万円 | 約14.1万円 | 民間企業平均に近い水準。単身であれば質素に暮らせるが余裕は少ない。 |
| 500万円 | 約11.3万円 | 約13.6万円 | 約15.9万円 | 手取りで約14万円前後。持ち家かつ計画的な貯蓄があれば安定圏。 |
| 600万円 | 約12.2万円 | 約15.0万円 | 約17.7万円 | 手取り約15.5万円。標準的なシニア単身生活を十分にカバー可能。 |
| 700万円 | 約13.1万円 | 約16.3万円 | 約19.5万円 | 額面約20万円の大台に迫る。税・保険料の控除率が上がる点に注意。 |
| 800万円 | 約14.0万円 | 約17.7万円 | 約21.4万円 | 上位層の受給水準。現役時代の生活レベルを引き下げられるかが成否を分ける。 |
この試算表から明確に読み取れるのは、年収の高さだけでなく「厚生年金に加入していた期間の長さ」が受給額の土台を強固にするという事実です。生涯平均年収が400万円であっても、定年後も再雇用などで70歳まで厚生年金に加入し続ければ、受給額は加入30年時点と比べて月額約2万円(年間約24万円)底上げされます。自己の正確な見込み額を割り出したい場合は、公的ツールの「公的年金シミュレーター」やねんきんネットを活用した厚生年金シミュレーションを行うことが不可欠です。
夫婦の年金受給額のリアル|共働き vs 片働きで生じる決定的な格差
世帯単位で老後設計を考える際、最も注視すべきは夫婦の年金受給額の構造です。昭和から平成初期にかけて主流だった「夫がサラリーマン、妻が専業主婦(第3号被保険者)」の世帯モデルと、現代の「夫婦ともに正社員として定年まで勤め上げた共働き世帯」とでは、受給できる年金総額に毎月数万円から十数万円の開きが生じます。
厚生労働省がモデル世帯として提示してきた「夫が平均的収入(平均年収約440万円相当)で40年間就労し、妻が40年間専業主婦」の場合、夫婦2人分の月額年金受給額は合計で約22万〜23万円となります。このうち、妻自身の年金は老齢基礎年金のみ(約6.8万円)であり、世帯収入の大半を夫の厚生年金に依存する形です。
一方、「夫婦ともに平均年収450万円で40年間厚生年金に加入した共働き世帯」の場合、夫が約15万円、妻も約15万円を受給できるため、世帯合計は月額約30万円に達します。手取りベースに換算しても月26万〜27万円程度が手元に残り、ゆとりある老後生活費とされる月28万円前後の基準を年金収入だけでほぼ賄える計算になります。
ただし、片働き世帯にのみ適用されてきた「加給年金(年金の家族手当)」の存在も忘れてはなりません。厚生年金に20年以上加入した夫が65歳を迎えた際、生計を維持している65歳未満の配偶者がいれば、配偶者が65歳になるまで年間約40万円(加給年金額)が夫の年金に加算されます。共働き世帯では夫婦双方が厚生年金に20年以上加入していると加給年金が支給停止となる制約があるものの、生涯に受け取る世帯総受給額では、共働き世帯が生涯受取額で数千万円上回るのが現代の確定的な傾向です。
【2026年年金制度改正】在職老齢年金の基準緩和と繰下げ受給の損得勘定
現在、定年延長やシニア層の就労拡大に対応するため、年金制度の抜本的な見直しが進んでいます。特に注目を集めているのが、働きながら年金を受け取る際に支給額が減額される「在職老齢年金」の扱いと、年金受け取り時期を遅らせる繰下げ受給の戦略的活用です。
現行制度では、賃金(賞与を含む月収換算額)と受給する老齢厚生年金の合計額が基準額を超えると、超えた分の2分の1の年金が支給停止となります。この在職老齢年金の基準は長年「シニア層の働く意欲を削ぐ元凶」として批判の対象になってきました。2026年年金制度改正の議論においては、高齢者の就労促進と人手不足解消を背景に、支給停止調整額の大幅な引き上げ、あるいは制度そのものの段階的見直しが焦点となっています。制度が緩和されれば、月給30万〜40万円以上を稼ぎながら厚生年金を全額受け取れるシニアが大幅に増加することになります。
同時に、老後資産を最大化する手段として議論が白熱しているのが「年金繰り下げ受給の損得」です。公的年金は受給開始を65歳から1か月遅らせるごとに0.7%ずつ受給額が増額され、70歳まで遅らせれば42%増、75歳まで遅らせれば最大84%増となります。この増額率は生涯固定され、インフレ下における強力な終身年金として機能します。
しかし、ここにも大きな落とし穴が存在します。額面が84%増えたからといって、手取りも84%増えるわけではありません。年金額面が増大すると課税所得が跳ね上がり、所得税率や住民税率が上昇するだけでなく、国民健康保険料や介護保険料の負担額が跳ね上がります。さらに、一定以上の所得になると医療費や介護費用の自己負担割合が1割から2割、あるいは3割へと引き上げられるリスクを伴います。額面ベースの「損益分岐点(70歳受給なら81〜82歳、75歳受給なら86〜87歳で65歳受給を逆転)」だけでなく、手取りベースでの逆転時期はさらに2〜3年後ろ倒しになる現実を冷静に織り込む必要があります。
【実態検証】利用者の生の声と現場目線で見えたリアル
年金相談の現場や退職シニア層のコミュニティでは、制度の数字上には現れないリアルな葛藤や誤算が日々語られています。実際に65歳を迎えた受給者たちの証言やSNS・相談窓口に寄せられる生の声から、年金受給の実態を浮き彫りにしてみましょう。
大手メーカーを定年退職し、再雇用を経て65歳から年金受給を開始した都内在住のAさん(66歳・男性)は、次のように語ります。
「ねんきん定期便に記載されていた見込み額は月額約18万円でした。夫婦でこれなら何とかやっていけると試算していたのですが、最初の振込通知書を見て言葉を失いました。介護保険料や健康保険料、住民税が引かれ、実際に振り込まれたのは約15万8,000円。毎月2万円以上も手取りが減った計算です。現役時代は会社が社会保険料の半分を折半してくれていましたが、年金生活では全額が自己責任のように重くのしかかってきます」
また、ネット上の掲示板や知恵袋などでは、繰下げ受給を選択したシニアからの後悔の声も散見されます。「70歳まで我慢して月額年金を増やしたが、体調を崩して71歳で通院生活になり、医療費の自己負担割合が2割に跳ね上がった。こんなことなら65歳から普通に受け取って、元気なうちに旅行や趣味に使っておけばよかった」という吐露は、長寿リスクと健康寿命の不確実性を象徴しています。
一方で、現役時代から周到にシミュレーションを重ねていた層からは異なる見解も聞かれます。「65歳から68歳までの3年間だけ繰り下げ、その間は個人年金と退職金の取り崩しで繋いだ。月額受給額を約25%増やし、税金の跳ね上がりも最小限に抑えられた」というように、極端な75歳繰下げではなく「部分的なプチ繰下げ」によって手取り効率を最大化させている現実的な実践例も増えています。
一般に知られていない盲点とネットの誤解
年金受給額に関して、ネット空間や一般的な会話の中で流布している情報には、数多くの誤解と見落としが混在しています。代表的な盲点を整理し、正しい知識にアップデートしておくことが不可欠です。
最も多い誤解が、「ねんきん定期便の見方」を誤っているケースです。ねんきん定期便の様式は50歳を境に大きく切り替わります。50歳未満に送られてくるハガキに記載されている金額は「これまでに納付した実績に基づいた年金額」であり、将来もらえる予定額ではありません。そのため、30代や40代でハガキを見て「年金が月4万円しかもらえない」と悲観するのは完全な勘違いです。
対照的に、50歳以上の定期便には「現在の加入条件が60歳まで継続したと仮定した将来の見込み額」が記載されています。しかし、ここにも罠があります。記載されているのはあくまで「60歳まで同一の給与水準で厚生年金に加入し続けた場合」の試算です。55歳役職定年で給与が半減したり、60歳定年後に嘱託として大幅に年収が下がったりした場合、定期便に記載された額面よりも実際の受給額が減少する構造を見落としてはなりません。
さらに、「加給年金は繰下げ中も受け取れる」という致命的な誤解も散見されます。老齢厚生年金の受給を繰り下げている間は、配偶者加給年金(年約40万円)も同時に支給停止となります。5年繰り下げて厚生年金の受給を70歳まで待った結果、その間に受給できるはずだった200万円(年40万×5年)の加給年金を永久に受け取れなくなるリスクがあります。基礎年金だけを繰り下げ、厚生年金は65歳から受給して加給年金を確実に確保するという「分離受給」のテクニックを知らないまま、多額の受給権を放棄してしまう受給者が後を絶ちません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
年金の受給時期や働き方の選択は、個々人の健康状態、保有資産、家族構成によって最適な解が完全に分かれます。自身の状況がどちらに当てはまるか、以下の基準を照らし合わせて判断してください。
▼繰下げ受給を積極的に検討すべき人(おすすめできる条件)
- 65歳以降も十分な勤労収入や不労所得がある:給与収入だけで生活費を賄える場合、年金に手を付けず繰り下げておくことで、将来就労不能になった際の終身インフレヘッジとして活用できます。
- 健康状態に自信があり、長寿家系である:平均余命(男性81歳超、女性87歳超)を大きく超えて生きる可能性が高い場合、繰下げによる生涯受取総額の増大効果が遺憾なく発揮されます。
- 加給年金の対象となる配偶者がいない:独身者や、すでに配偶者が65歳以上である場合は、加給年金の消失リスクを考慮する必要がありません。
▼65歳からの通常受給(または繰上げ)に慎重になるべき人
- 年下の配偶者がおり、加給年金の受給権がある:配偶者が65歳未満の場合、夫の厚生年金を繰り下げると加給年金が全額消滅するため、65歳受給開始が経済合理性に適しています。
- 健康に不安を抱えており、早期退職を余儀なくされている:平均寿命まで生きられないリスクがある場合、受給を先延ばしにすることは生涯受取額の最大損失に繋がります。
- 金融資産が乏しく、生活費のために借入や高金利ローンの返済がある:年金を繰り下げるために高金利の借入を残すのは本末転倒です。速やかに受給を開始して生活基盤を安定させるべきです。
【厚生年金受給額】に関するよくある質問(FAQ)
Q1:65歳時点で受け取れる年金額は手取りでいくら残る?
A1:一般的な目安として、額面の約85%〜90%が口座に振り込まれる手取り額となります。たとえば年金受給額面が月額16万円(年間192万円)の場合、公的年金等控除を引いた課税所得に対して所得税・住民税が課され、さらに国民健康保険料(後期高齢者医療保険料)と介護保険料が天引きされます。その結果、実際の手取りは月額約14万円前後になります。配偶者控除の有無や自治体ごとの保険料率によって変動するため、約1割強は差し引かれると見込んでおくのが確実です。
Q2:在職老齢年金で年金がカットされないためにはどう働けばいい?
A2:基本月額(厚生年金の月額)と総報酬月額相当額(給与+直前1年間の賞与÷12)の合計が基準額(50万円)以下であれば、年金は1円もカットされません。基準額を超える高収入を得る場合は、個人事業主・フリーランスとして業務委託で働くか、厚生年金の加入対象とならない短時間勤務(週20時間未満など)に調整することで、全額受給を維持することが可能です。なお、2026年の制度見直しによって基準枠がさらに拡大されれば、より高い給与を得ながら受給できるようになります。
Q3:繰下げ受給は何歳まで待つのが一番得なのか?
A3:一概に何歳が最も得とは言えませんが、税負担や医療費の自己負担割合の跳ね上がりを考慮すると、68歳〜70歳程度での受給開始がバランスに優れています。75歳まで繰り下げると84%増となりますが、額面が増えた分だけ税金と保険料の控除率が高くなり、手取りベースの損益分岐点は88歳〜89歳前後まで延びてしまいます。健康寿命(男性約72歳、女性約75歳)の現実を考慮すれば、70歳前後を受給のデッドラインとして設計するのが現実的です。
まとめ:今後の動向と失敗しないための判断基準
厚生年金の受給額を巡る現実は、「平均額面約15万円」という公表データだけでは決して捉えきれません。男女間・世帯構成による大きな格差、額面から容赦なく天引きされる税金や社会保険料、そして定期便の数字と実振込額の乖離を冷静に直視することから、すべての老後資金防衛が始まります。
制度改正が進む2026年以降のシニアライフにおいて最も重要なのは、公的年金受給の時期や就労形態を「額面増額の最大化」だけで判断しないことです。手取りベースの可処分所得、配偶者加給年金の受給権利、自身の健康寿命、そして退職後の就労スタイルを総合的に組み合わせ、柔軟に意思決定を下さなければなりません。まずは最新のねんきん定期便を手元に用意し、自身の「リアルな手取り額」を正確にシミュレーションすることから始めてみてください。 (出典: 厚生 年金 受給 額(Yahoo!ニュース))
関連フォトギャラリー

厚生 年金 受給 額

厚生 年金 受給 額
渡辺 翔太 (Shota Watanabe)
デジタルマーケター最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
この著者の記事一覧を見る