
「銀行の貸金庫に入れておけば、泥棒にも火災にも遭わず100%安全だ」――そんな日本の金融神話が根底から覆されています。メガバンクの現役管理職が顧客の鍵を悪用し、長期にわたって巨額の資産を抜き取っていた一連の不祥事は、2026年現在も金融界と利用者の間に深い爪痕を残したままです。
自宅のタンス預金よりはるかに堅牢であるはずの場所で、なぜいとも簡単に不正開錠が行われたのか。そして、万が一大切な資産が消えたとき、銀行はどこまで被害を弁済してくれるのか。過去の重大事件の経緯から、契約書に潜む免責条項の罠、さらには自分の資産を確実に守るための証拠保全術まで、現場の一次情報と法的視点をもとに徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:三菱UFJ銀行やみずほ銀行で発覚した行員による着服事件により、内部犯行に対する貸金庫の脆弱性が浮き彫りとなった。
- 要点2:貸金庫契約は「スペースの賃貸」であり、銀行側が中身を把握しないため、盗難時の被害額の立証(中身の証明)が最大の壁になる。
- 要点3:2026年現在は多くの金融機関で貸金庫内の「現金保管禁止」が明文化されており、利用者側による写真・動画での証拠記録が必須となっている。
【2026年最新検証】絶対に安全とされる貸金庫で盗難は本当に起きるのか?行員による不正開錠と着服の真相
結論から言えば、貸金庫における盗難は現実に起きています。しかもその脅威は、映画のように壁を破壊して侵入する外部の窃盗団ではなく、「鍵とシステムを管理する銀行内部の人間」にありました。
金融業界の信用を失墜させる決定打となったのが、2024年11月に表面化した三菱UFJ銀行の貸金庫窃盗事件です。公式発表および報道各社の取材データによると、同行の練馬支店(旧・江古田支店を含む)と玉川支店で支店長代理などの管理責任者を務めていた40代の女性行員が、2020年4月から2024年10月までの約4年半にわたり、顧客の貸金庫を無断で開錠。約70人分の顧客資産から総額十数億円〜数十億円規模の現金や貴金属を窃取していた事実が判明しました。
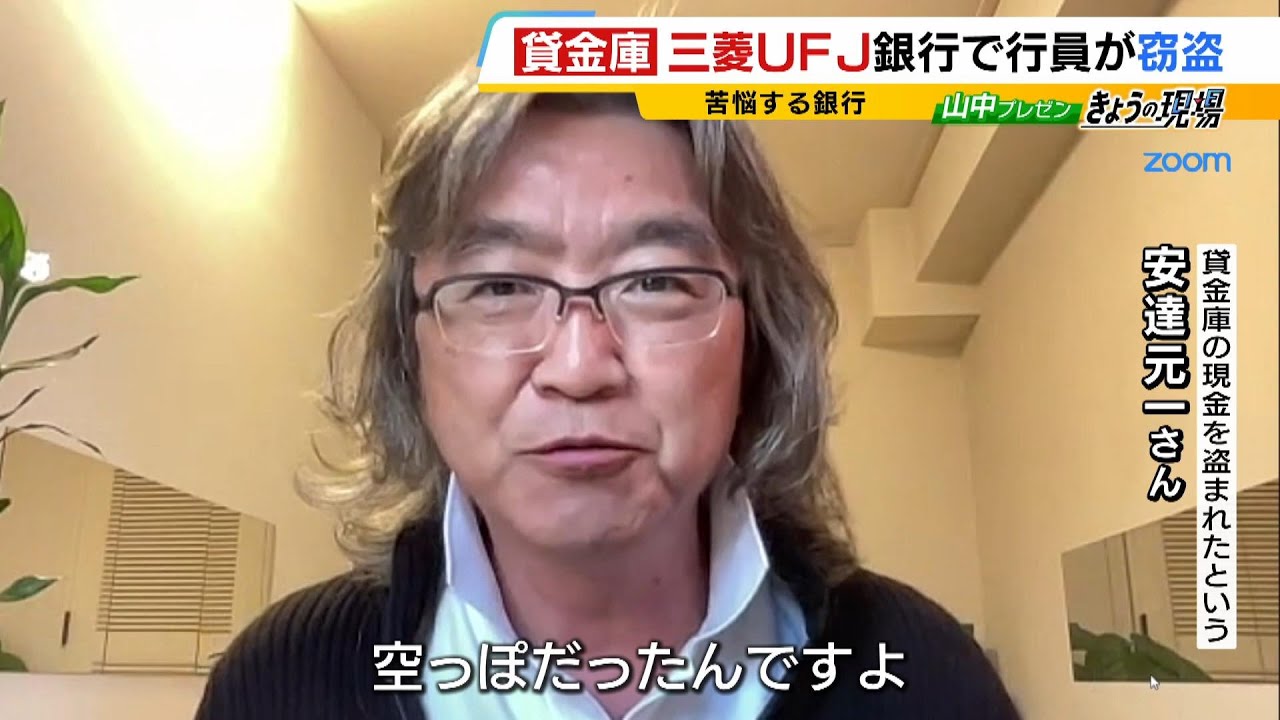
当時の記者会見で経営陣が深々と頭を下げる中、公の場で語られた犯行手口は極めて巧妙かつ大胆なものでした。被害に遭った利用者の証言や特番インタビューでの生の告白によれば、「一度にすべてを盗むのではなく、数千万円の現金の束から数百万円ずつ抜き取り、見た目の厚みが変わらないよう封筒や帯を整えて戻す」「滅多に来店しない高齢顧客の金庫を狙い撃ちする」といった、管理職ならではの顧客データを悪用した手口が常態化していたのです。
過去の貸金庫事件が暴いた「合鍵と予備鍵」の危うい仕組み
なぜ、利用者しか開けられないはずの扉が、銀行員ひとりの手で開けられてしまったのでしょうか。そこには貸金庫特有の合鍵(予備鍵)の仕組みと、内部管理の形骸化という構造的欠陥がありました。
従来型の貸金庫は、顧客が持つ「正鍵」と銀行側が持つ「マスターキー(副鍵)」の2つを同時に回すか、あるいは生体認証と暗証番号を組み合わせて開錠する仕組みをとっています。しかし、顧客が鍵を紛失した際や、相続・差し押さえなどの緊急時に備えて、銀行側は顧客の鍵と対になる「予備鍵(スペアキー)」を厳重に封印して支店内の金庫室に保管していました。
本来であれば、この予備鍵が収められた封筒は複数の役職者が立ち会わなければ開封できず、定期的な点検で封印の破れをチェックする規定になっています。しかし三菱UFJ銀行のケースでは、犯人の女性行員自身が支店の「鍵の管理責任者」であったため、自ら封印を破って予備鍵を持ち出し、営業時間外や死角を突いて不正開錠を繰り返していました。さらに遡れば、みずほ銀行でも2019年に女性行員が顧客の貸金庫から数千万円を着服する事件が起きていたことが後に発覚しています。みずほ銀行の事案では、元行員が同一支店に16年間も在籍しており、長期間にわたる人事の固定化が不正の温床になったと強く批判されました。2019年の発覚当時に同行がこの事実を公表していれば、業界全体で牽制機能が強化され、他行での巨額被害も防げたのではないかという指摘は今なお根強く残っています。
盗まれた場合の補償責任と補償限度額の現実|免責条項と「中身の証明」という高い壁
万が一、預けていた資産が盗難被害に遭った場合、銀行は全額を補償してくれるのでしょうか。ここに、多くの利用者が契約時に見落としている法的な落とし穴があります。
弁護士法人s&Nパートナーズ法律会計事務所などの専門家解説でも指摘されている通り、銀行の貸金庫サービスは法律上、物品を預かって管理する「寄託契約」ではなく、あくまで「保管スペースの提供(賃貸借契約に類する無名契約)」にとどまるのが一般的です。プライバシー保護の観点から、銀行員は顧客がボックスに何を入れるかを確認しません。そのため、標準的な貸金庫規定(約款)には「保管物の内容や価値に対する責任は負わない」「天災や不可抗力による損害は免責とする」といった免責条項が明記されています。
もちろん、行員による着服(内部犯行)や、銀行側の警備システムに重大な過失があった場合は、民法上の使用者責任(民法第715条)や債務不履行責任が発生するため、銀行は免責条項を盾に逃れることはできず、損害賠償責任を負います。しかし、法的な補償責任が認められたとしても、被害者の前には「貸金庫の中身の証明」という極めて高い壁が立ちはだかります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 三菱UFJ銀行の事件規模 | 被害顧客:約70名 期間:2020年4月〜2024年10月 被害総額:十数億〜数十億円規模 | 過去の単独行員による着服事案(数千万〜数億円)を大幅に超過 | 管理職への権限集中と4年半の監査すり抜けは構造的欠陥の極み |
| みずほ銀行の過去事例 | 発覚時期:2019年(公表は2025年) 被害額:約6,600万円 犯人属性:同一支店に16年間在籍 | 銀行の事務職は通常3〜5年周期で異動・ローテーションを実施 | 長期在籍による「聖域化」と当時の非公表判断が業界の対策を遅らせた |
| 盗難時の補償限度額と保険 | 約款上の補償限度額:原則設定なし(免責規定が基本) 行員不正時:実損額を銀行が個別補償 | 一般的な家庭用金庫の盗難保険は現金20万〜30万円程度が上限 | 銀行側の過失があれば補償対象だが、「いくら入っていたか」の立証が最大の難関 |
| 2025〜2026年の規約改定 | 全国銀行協会が指針見直し 主要行が「現金の保管禁止」を規約に明記 | 従来は「危険物・変質物」のみ禁止で現金は事実上黙認 | 規約違反で現金を入れた場合、万が一の際の補償交渉が極めて不利になるリスク大 |
補償限度額や盗難保険はどうなる?被害届を出す際のリアル
銀行の貸金庫には、宅配便のような「一律〇〇万円まで」といった明確な補償限度額が設けられていないケースが大半です。また、個人向けの火災保険や家財の盗難保険は「自宅内の家財」を対象としているため、銀行の貸金庫内に置いた資産には適用されません。
三菱UFJ銀行の事件では、銀行側が全面的に非を認め、被害申告があった顧客に対して個別聞き取りと補償手続きを進めました。しかし、警察に被害届を提出し、銀行と補償額を交渉する過程で最も難航したのが「本当にその金額・その貴金属が入っていたのか」という証拠の確認です。
タンス預金から移した現金や、数十年前に譲り受けた指輪・金地金などは、通帳の入出金履歴や購入時の領収書が残っていないことが珍しくありません。「1億円入っていたはずだ」「いや、客観的な記録は3,000万円分しかない」といった水掛け論になれば、全額の補償を受けるまでに膨大な時間と精神的労力を強いられることになります。
【実態検証】被害者の生の声と現役行員の告白から見えた現場のリアル
事件発覚後、現役の銀行員や実際の貸金庫ユーザーからは、内部管理の実態に対する驚きと怒りの声が噴出しました。金融メディア「フィンカム」などで現役銀行員が解説した内部事情や、SNS・匿名掲示板(5ch)・Yahoo!知恵袋に寄せられた利用者の生の声を検証すると、表向きの「厳重管理」とは異なる現場の歪みが見えてきます。
ある地方銀行の現役行員は、手記や取材の中で次のように明かしています。「支店の人員削減が進む中、貸金庫の予備鍵チェックや入退室ログの確認は、実質的に一人のベテラン行員や役職者に丸投げされがちだった。『まさか管理職が盗むわけがない』という性善説でルールが運用されており、ダブルチェックの印鑑も形だけ押している支店が少なくないのが実情だ」。
一方、実際に貸金庫を契約していたユーザーからは、次のような切実な体験談が相次ぎました。
- 都内在住・60代男性(自営業):「報道を見てすぐに支店へ駆けつけ、自分のボックスを確認しました。幸い被害はありませんでしたが、ブースに入る際、行員さんの視線が今までと違って見えました。『この人たちも予備鍵に触れる立場なんだ』と思うと背筋が寒くなり、その日のうちに金地金を引き揚げて解約しました」
- 神奈川県在住・50代女性(相続資産を保管):「亡くなった母の遺品や宝石を入れていますが、何が入っているかのリストすら作っていませんでした。もし1個だけ指輪を抜かれても、私自身気づかないと思います。年2〜3万円の借り賃を払ってリスクを買っていたようなものです」
ネット上のコミュニティでも、「泥棒を防ぐために銀行にお金を払って預けたのに、一番の泥棒が銀行の中にいたとはブラックジョークにもならない」「入退室記録だけでなく、なぜ金庫室内の防犯カメラが異常を検知できなかったのか」といった厳しい指摘が飛び交い、解約手続きの窓口が一時混雑する事態にまで発展しました。
一般に知られていない貸金庫の盲点とネットの誤解|なぜ日本人は「銀行神話」に陥るのか
貸金庫の安全性やデメリットを巡っては、ネット上でいくつかの大きな誤解が広まっています。ここで代表的な2つの誤解を正しておきましょう。
誤解①:「最新の全自動型(生体認証タイプ)なら不正開錠は絶対に不可能」
静脈認証や顔認証でボックスが自動的に運ばれてくる全自動貸金庫は、行員が立ち会わないため安全と思われがちです。しかし、システム障害時や緊急開錠用のメンテナンス機構、および予備鍵の存在自体は変わりません。管理権限を持つ人間が防犯カメラの死角やシステム保守モードを悪用すれば、物理的な不正アクセスをゼロにすることはできないのです。
誤解②:「通帳に残したくない現金を隠しておくのに最適な場所である」
これは2026年現在、最も危険な誤解です。一連の事件を受け、全国銀行協会(全銀協)が貸金庫の管理指針を大幅に改定し、三菱UFJ銀行・三井住友銀行・みずほ銀行をはじめとする全国の金融機関が約款で「現金の格納禁止」を明確に打ち出しました。規約違反を知りながら現金を保管し、万が一盗難や災害で焼失した場合、顧客側の契約違反が問われ、補償が一切受けられなくなる可能性が極めて高くなっています。
【プロの結論】社会心理学の視点から見出すべき教訓と、貸金庫に向いている人・避けるべき人の判断基準
なぜこれほどまでに巨額の資産が、無防備な状態で貸金庫に眠っていたのでしょうか。社会心理学および日本の組織文化の視点から分析すると、そこには日本社会特有の「権威への過度な共依存(制度的信頼への盲従)」と、資産管理における「心理的バウンダリー(境界線)の喪失」という深い病理が浮かび上がります。
かつての昭和・平成期から続く「メガバンク=絶対的な権威であり、決して裏切らない」という無意識の刷り込みは、家族社会学で語られる「親子の共依存関係」にも似た思考停止を生みます。本来であれば「場所を借りているだけ(管理責任の主体は自分)」という明確な心理的バウンダリーを引くべきところを、「銀行の金庫に入れたのだから、もう記録も確認も不要だ」と自己防衛の責任まで丸投げしてしまったことが、4年半もの間、約70人もの被害者が異変に気づけなかった最大の要因です。
こうした構造的リスクを踏まえ、2026年現在において貸金庫を利用すべきかどうかの判断基準を明確に提示します。
- ⭕ 貸金庫の利用が向いている人:不動産の権利証(登記識別情報)、遺言書、契約書原本、代々受け継ぐ家宝など、「換金性が低く、第三者が盗んでも現金化できないが、火災や紛失から守りたい重要書類・物品」を保管したい人。かつ、定期的に中身を点検し、写真等で記録を残せる人。
- ❌ 貸金庫の利用を絶対に避けるべき人:タンス預金などの「現金」を保管したい人(規約違反・補償対象外リスク)。また、一度入れたら数年間は支店に足を運ばず、保管物のリストやシリアルナンバーの管理が面倒だと感じる人。
資産を守るための最新防衛策|被害届を出す前の証拠保全とリスク分散の鉄則
すでに貸金庫を利用している方、あるいは重要書類や貴金属の保管のために今後も利用を継続する方が、内部不正やトラブルから資産を守り抜くためには、以下の4つの最新防衛策を徹底してください。
- ブース内での「タイムスタンプ付き動画・写真撮影」の徹底:
資産を出し入れする際は、必ず貸金庫の個室ブース内で、スマートフォンを使って「ボックスの番号」と「中身の全体像」が一連の流れで映るように動画および写真を撮影してください。クラウド上に撮影日時(タイムスタンプ)が残ることで、万が一の際に「いつ、何が確実に入っていたか」を示す強力な法的証拠になります。 - 金地金(インゴット)や高級時計は「シリアルナンバー」を控える:
金地金には必ずブランド名、重量、固有の刻印番号(シリアルナンバー)が打たれています。購入時の計算書(領収書)を自宅とクラウドの両方で保管し、番号を控えておけば、盗難時に古物商や買取店に流れた際も警察の捜査網で特定しやすくなります。 - 封印シール(セキュリティテープ)の自己活用:
貸金庫のボックスの中に、さらに自分で用意したポーチや小型ケースを入れ、開封すると「OPENED」の文字が浮き出る市販の改ざん防止セキュリティシールを貼っておく手法が極めて有効です。万が一、何者かが予備鍵でボックスを開けたとしても、内側の封印シールを同じように貼り直すことはできないため、不正開錠を即座に検知でき、犯行を断念させる強い抑止力になります。 - 最低でも半年に1回は来店して「開錠履歴」を作る:
過去の銀行員による着服事件では、共通して「何年も来店していない休眠状態の顧客」が標的にされました。定期的に来店して開閉履歴を残すだけで、「この顧客は頻繁に中身をチェックしている」というシグナルになり、内部犯行のターゲットから外れることができます。
「貸金庫の盗難」に関するよくある質問(FAQ)
Q1:銀行の貸金庫に現金を入れておいて盗まれた場合、補償は受けられますか?
A1:2025年から2026年にかけて、三菱UFJ銀行をはじめとする多くの金融機関が貸金庫規定を改定し、「現金の保管」を明確に禁止しました。過去の事件では道義的・法的責任から現金も補償対象となりましたが、規約改定後にルールを破って現金を入れ、盗難や災害被害に遭った場合は、顧客側の契約違反を理由に補償が減額または拒否されるリスクが極めて高いため、現金の保管は絶対に避けてください。
Q2:貸金庫の中身がなくなったと感じたら、最初に何をすべきですか?
A2:まずはその場で箱の中の状況をスマートフォンで撮影し、証拠を保全してください。その上で支店の窓口担当者ではなく、支店長または本部のコンプライアンス窓口(お客様相談室など)へ直接連絡し、入退室履歴および予備鍵の保管状況の開示を求めます。同時に、自宅での置き忘れでないことが確実であれば、速やかに管轄の警察署へ相談し、被害届の提出手続きを進めてください。
Q3:貸金庫以外に、自宅で安全に貴重品を保管する代替手段はありますか?
A3:現金については、預金保険制度(ペイオフ)で1金融機関あたり元本1,000万円とその利息が保護される通常の銀行口座に分けて預けるのが最も安全です。貴金属や重要書類を自宅で保管する場合は、重さ100kg以上で床固定が可能な「防盗金庫(耐火だけでなくバール等による破壊に耐えるJIS規格品)」を導入し、ホームセキュリティ(警備会社)と家財の盗難保険を組み合わせることで、高い防犯性と補償を両立できます。
まとめ:今後の動向と失敗しないための資産防衛の判断基準
三菱UFJ銀行やみずほ銀行で相次いで明るみに出た貸金庫の窃盗事件は、「銀行という看板さえあれば無条件に安心できる時代」の終焉を決定づけました。2026年現在、金融庁の監督指針強化に伴い、各銀行では予備鍵の本部集中管理や防犯カメラの死角解消、人事ローテーションの厳格化が進められていますが、それでも「人が管理するシステム」である以上、内部リスクが完全にゼロになることはありません。
大切な資産を守るための最大の防御は、銀行任せの思考を手放し、「自分の資産の証拠は自分で残す」という明確な境界線を持つことです。現金は預金口座へ戻し、貸金庫には重要書類やシリアルナンバーが明確な資産のみを格納する。そして、開閉のたびに写真と動画で記録を残し、セキュリティシールで二重の自衛策を講じる。この具体的なアクションを徹底することこそが、不測の事態においてあなたと家族の財産を守り抜く最も確実な手段となります。 (出典: 貸 金庫 盗難(Yahoo!ニュース))
関連フォトギャラリー
貸 金庫 盗難

貸 金庫 盗難
山崎 莉乃 (Rino Yamazaki)
トレンドリサーチャー最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
この著者の記事一覧を見る