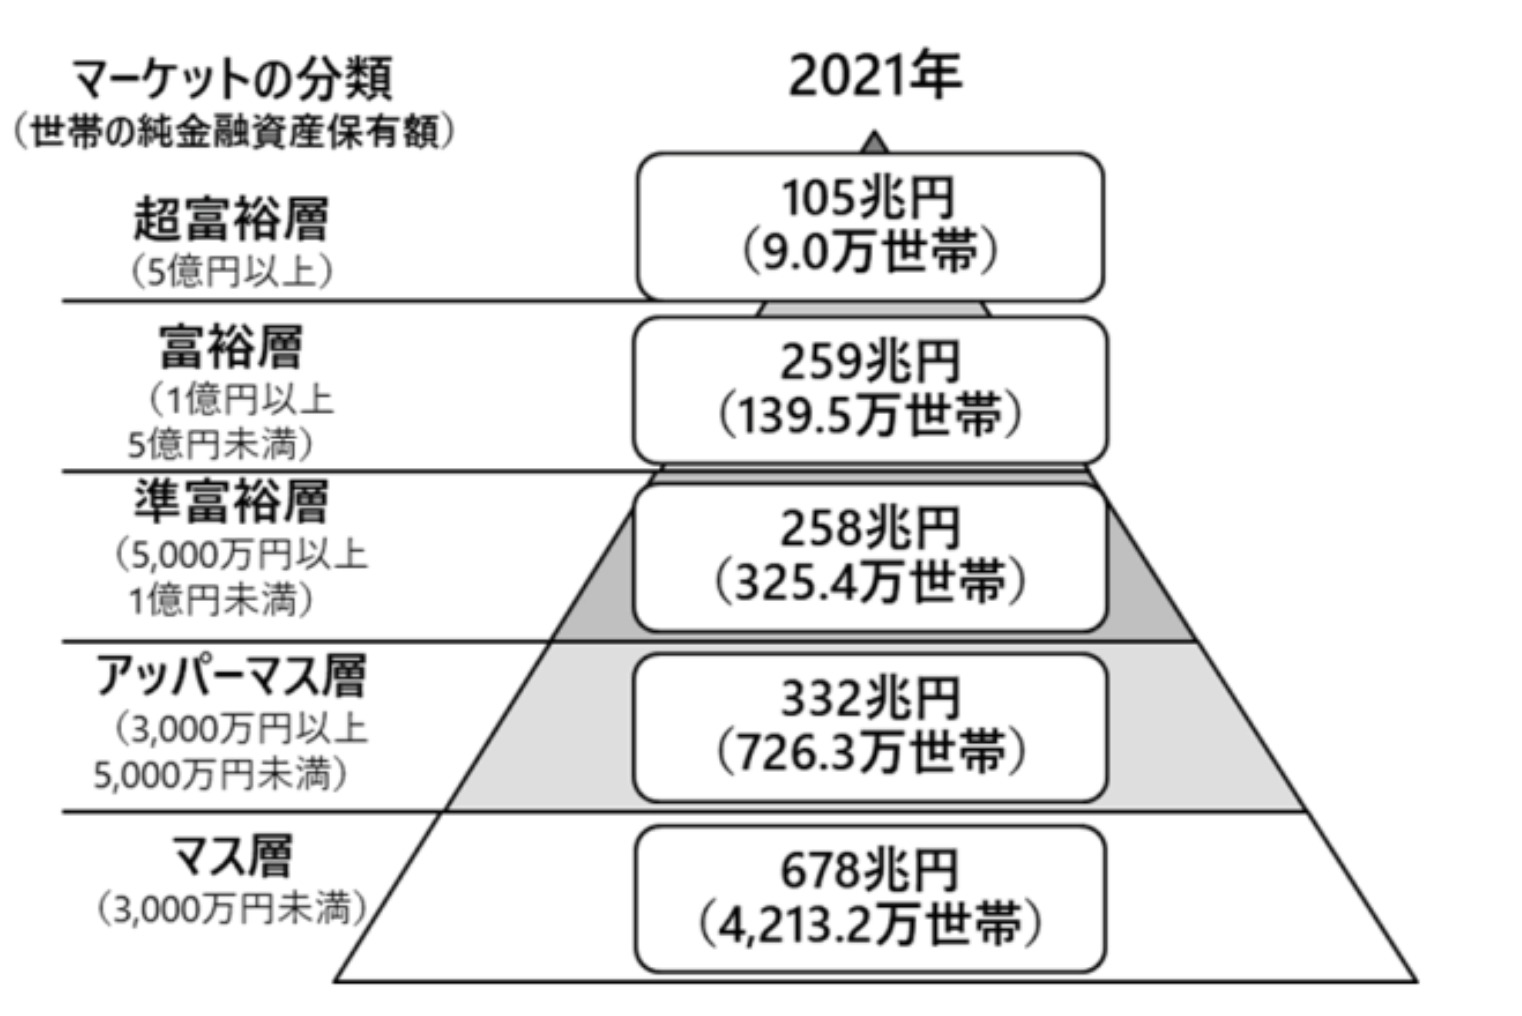
日本国内で純金融資産1億円以上を保有する「富裕層」の存在感が急速に増しています。物価高や実質賃金の伸び悩みが報じられる一方で、資産ピラミッドの上層部では過去最多の世帯数が記録されるなど、個人資産の二極化が進展しています。
長年親しまれてきた預貯金神話が揺らぎ、インフレと資産運用の波が押し寄せるなか、実際のところ日本の富裕層は何パーセントを占め、どのような背景で資産を築いているのか。公表データと取材現場の声から、知られざる資産格差の実態を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:野村総合研究所(NRI)の最新推計によると、日本の富裕層・超富裕層は約165万世帯に達し、全世帯の約3.0%を占める過去最高水準に突入。
- 要点2:急増の主因は長年の株高・円安による保有資産の膨張であり、普通の給与生活者から資産1億円に到達する「いつの間にか富裕層」が急増。
- 要点3:富裕層の判定基準は「年収」ではなく負債を差し引いた「純金融資産保有額」であり、高年収でも浪費体質の世帯はピラミッド下位にとどまる現実がある。
【2026年最新】日本の富裕層割合はどのくらい?野村総研ピラミッドで見る階層構造
株式会社野村総合研究所(NRI)が継続的に推計を行っている「純金融資産保有額に基づく世帯階層」の最新調査データによると、日本の富裕層(1億円以上5億円未満)および超富裕層(5億円以上)の世帯数は合計で約165万世帯に達し、統計開始以来の最多記録を更新しました。日本の全世帯数(約5,400万世帯)に照らし合わせると、その割合は約3.0%に達しています。
野村総合研究所が提示する「金融資産ピラミッド」では、預貯金、株式、債券、投資信託、一時払い生命保険などの金融資産から負債(住宅ローンなど)を差し引いた「純金融資産保有額」を基準に、世帯を以下の5段階に分類しています。
- 超富裕層の定義:純金融資産5億円以上(全世帯の約0.17%)
- 富裕層:純金融資産1億円以上5億円未満(全世帯の約2.8%)
- 準富裕層:純金融資産5000万円以上1億円未満(全世帯の約6%前後)
- アッパーマス層:純金融資産3000万円以上5000万円未満(全世帯の約13%前後)
- マス層:純金融資産3000万円未満(全世帯の約78%)
富裕層と超富裕層を合わせた保有資産規模は約469兆円と推計されており、日本全体の個人金融資産の約2割強を、わずか3%の世帯が握っている構図が鮮明になっています。
【徹底比較】金融資産ピラミッドに見る各階層の世帯数と保有資産総額
各階層のスケール感と資産の偏在状況を客観的に把握するため、最新の推計データをもとに比較表へまとめました。
| 階層名 | 純金融資産保有額 | 推計世帯数(全体比) | 資産総額・主な特徴 |
|---|---|---|---|
| 超富裕層 | 5億円以上 | 約9万〜10万世帯(約0.2%) | 約105兆円。上場企業創業者、大地主、世界的事業家が中心。 |
| 富裕層 | 1億円以上5億円未満 | 約155万世帯(約2.8%) | 約364兆円。中堅企業オーナー、医師、長期投資成功組。 |
| 準富裕層 | 5000万円以上1億円未満 | 約340万世帯(約6.3%) | 約260兆円。大手企業幹部、退職金受給層、堅実な積立投資層。 |
| アッパーマス層 | 3000万円以上5000万円未満 | 約720万世帯(約13.3%) | 約330兆円。金融リテラシーが高く資産形成が軌道に乗った層。 |
| マス層 | 3000万円未満 | 約4,200万世帯(約77.4%) | 約600兆円。日本国民の大多数。現金・預金比率が高い傾向。 |
ここで注目すべきは準富裕層との違いです。5000万円〜1億円未満の準富裕層は、給与所得の貯蓄や退職金で到達可能な現実的目標とされる一方、1億円の壁を突破して富裕層へ駆け上がるには、事業売却益や「複利運用による資産増加」の加速が不可欠となります。
なぜ資産1億円以上の世帯が急増しているのか?「いつの間にか富裕層」が生まれた背景
日本経済全体がデフレ脱却の過程で物価高に直面するなか、資産1億円以上の世帯数が過去最高を更新し続けている背景には、単なる個人の労働意欲にとどまらない構造的な要因が存在します。
第一の要因は、国内外の株式市場の上昇と円安効果です。日経平均株価の最高値圏推移に加え、米国のS&P500や全世界株式インデックスファンドを長期保有してきた層は、相場上昇と歴史的な為替の円安進行というダブルの追い風を受けました。ドル建て資産の円換算価値が跳ね上がった結果、特別な投機を行わずとも資産残高が自然増した格好です。
第二の要因が、メディアや金融機関でも話題となっている「いつの間にか富裕層」の出現です。確定拠出年金(iDeCoや企業型DC)やNISAを活用し、10〜20年以上にわたって給与天引きでインデックス投信を愚直に買い増してきた40代〜60代のサラリーマンが、相場の上昇局面で資産評価額1億円を突破する事例が相次いでいます。
さらに、大都市圏を中心とする不動産相場の高騰も資産規模を押し上げました。10〜15年前に都心のタワーマンションなどを購入した共働き夫婦が、物件売却や住み替えによって数千万円規模の譲渡益を手に入れ、一気に純金融資産1億円のハードルを飛び越えるパターンが定着しています。
【現場検証】日本の富裕層の職業と生活実態|SNS・コミュニティの声から見るリアル
世間が抱く「富裕層=高級外車を乗り回し、毎晩高級フレンチを食べる」というステレオタイプと、実際の現場で取材される姿には著しい乖離があります。
資産管理会社幹部や税理士法人の関係者へのヒアリングによると、日本の富裕層の職業構成は多岐にわたります。
- 中小企業・スタートアップのオーナー経営者:自社株の配当やM&A(事業売却)によるまとまった資金調達。
- 医師・歯科医師・士業:高水準の事業・給与所得をベースとした安定的資産形成。
- パワーカップル(大手企業共働き世帯):世帯年収1500万〜2000万円超を維持し、支出をコントロールして投資へ回す層。
- シニア退職者+相続層:退職金と親世代からの不動産・有価証券の承継。
SNSや個人投資家コミュニティの書き込みを検証しても、「いつの間にか富裕層」へ到達した層の多くは驚くほど堅実な生活を送っています。普段着はユニクロ、移動は公共交通機関や国産コンパクトカーを使い、コンビニでの無駄買いを徹底して避けるといった習慣が珍しくありません。
富裕層コミュニティでしばしば共有されるのは、「生活レベルを上げると資産形成のスピードが落ちる」「見栄のための消費に価値はない」という共通認識です。高年収を誇示する派手な消費層とは対照的に、本物の富裕層は目立たない生活を好み、自由な時間と精神的安定を得るための担保として金融資産を捉えています。
一般に知られていない盲点とネットの誤解|「年収1000万=富裕層」の嘘
ネット上の議論で最も頻出する誤解が、「年収1000万円を超えているから富裕層である」という錯覚です。しかし、年収と純金融資産の間には決定的な違いがあります。
年収1500万円であっても、都心の高額タワーマンションで1億円を超える住宅ローンを抱え、高級外車の残価設定ローンを支払い、子どもの教育費に惜しみなく注ぎ込んでいる世帯は少なくありません。資産から負債を引いた「純金融資産」で計算すると、マイナスまたは数百万円程度にとどまるケースが散見され、分類上はマス層に属します。
一方、地方都市で年収700万円前後の生活を送りながら、無借金で自宅を構え、支出を抑えてインデックス投資や高配当株投資を続けた結果、純金融資産が1億円を超えている実質的な富裕層も存在します。フロー(毎年の収入)の多寡と、ストック(蓄積された純資産)の厚みを取り違えてはなりません。
【プロの結論】経済格差が広がる時代に資産防衛を果たすための判断基準
フランスの経済学者トマ・ピケティが提唱した「r > g(資本収益率は経済成長率を上回る)」という不等式は、現在の日本社会でも残酷なほど現実のものとなっています。労働賃金の伸び(g)だけで資産を築くことの難易度が上がる一方で、株式や不動産などの資本(r)を保有する層の富は雪だるま式に拡大しています。
この格差社会において、マス層やアッパーマス層から着実に資産規模を拡大できる人と、足踏みを続ける人の違いは極めて明確です。
- 資産形成を加速できる人の特徴:
- 収入の多寡にかかわらず、貯蓄率(収入から投資に回す比率)を20〜30%以上で維持できる。
- 現預金のみのリスク(インフレによる通貨価値下落)を理解し、世界分散投資を継続できる。
- 見栄のための消費やステータス誇示に関心が薄い。
- 準富裕層止まり・資産形成に苦戦する人の特徴:
- 年収の増加に合わせて家賃や車、外食などの固定費を際限なく引き上げてしまう。
- 投資を「短期的なギャンブル」と捉え、相場の急変で狼狽売りを繰り返す。
- 住宅ローン等の負債総額を資産勘定と相殺して把握できていない。
給与所得という「労働の対価」を、確実に「資本の種」へと変換し続ける仕組みを持てるかどうかが、富裕層入りを果たせるか否かの分岐点となります。
【日本の富裕層の割合】に関するよくある質問(FAQ)
Q1:純金融資産1億円以上の世帯割合は何パーセントですか?
A1:野村総合研究所の最新公表推計データによると、日本の全世帯(約5,400万世帯)のうち、純金融資産1億円以上5億円未満の「富裕層」は約2.8%、5億円以上の「超富裕層」は約0.17%です。両者を合わせた割合は約3.0%(約165万世帯)となります。
Q2:富裕層と準富裕層の決定的な違いは何ですか?
A2:純金融資産額の基準が「1億円以上」か「5000万円以上1億円未満」かという違いに加え、資産の増殖スピードに大きな差が生じます。5000万円規模であれば給与の蓄財や退職金でも到達可能ですが、1億円を超える層は運用利回り(年利4〜5%で年400万〜500万円の不労所得)が生活費や再投資を支えるサイクルに入っており、資産が自律的に増えやすくなります。
Q3:普通のサラリーマンでも「いつの間にか富裕層」になれる可能性はありますか?
A3:十分に可能性があります。実際に近年の富裕層増加の内訳には、共働き夫婦や長期投資を続けた給与生活者が多数含まれています。新NISAや企業型DCなどの非課税枠をフル活用し、20〜30年にわたってインデックス投資を継続しながら生活コストを適正に保つことで、特別な起業や相続がなくとも資産1億円に到達するケースが実証されています。
まとめ:今後の動向と富裕層入りを目指すための指針
日本の富裕層割合が約3%に達したという事実は、日本が「誰しもが平等に貧しくなる国」ではなく、「金融リテラシーと資産運用の有無によって富の二極化が加速する国」へ移行したことを物語っています。
富裕層への道は、一握りの天才起業家や資産家に限られた特権ではありません。重要なのは、自身の現在地がピラミッドのどの階層にあるのかを客観的に認識し、見栄の消費を削ぎ落とし、資本主義の果実を地道に享受し続ける姿勢です。インフレと通貨安が進行する今、単に現金を眠らせるのではなく、自らの純金融資産を育てる着実なアクションこそが、将来の豊かさを分ける決定打となります。 (出典: 日本 の 富裕 層 割合(Yahoo!ニュース))
関連フォトギャラリー

日本 の 富裕 層 割合

日本 の 富裕 層 割合
