東証プライム市場を代表する大型株でありながら、新興ハイテク株並みのボラティリティ(価格変動性)を見せるソフトバンクグループ(銘柄コード:9984)。日経平均株価への寄与度が極めて高く、個人投資家から海外機関投資家まで常に熱い視線が注がれています。「株価が急伸したかと思えば、決算発表を機に突如として急落する」というダイナミックな値動きに、売買のタイミングを見極めかねている方も少なくありません。
本稿では、同社の株価が激しく乱高下する構造的要因、中核資産である英アーム(Arm)やAI投資戦略がもたらすインパクト、保有株式価値(NAV)に基づく企業価値の評価基準について、最新の財務データや孫正義会長兼社長の発言記録をもとに徹底解剖します。
【2026年最新動向】ソフトバンクグループの株価はなぜ激しく乱高下するのか?
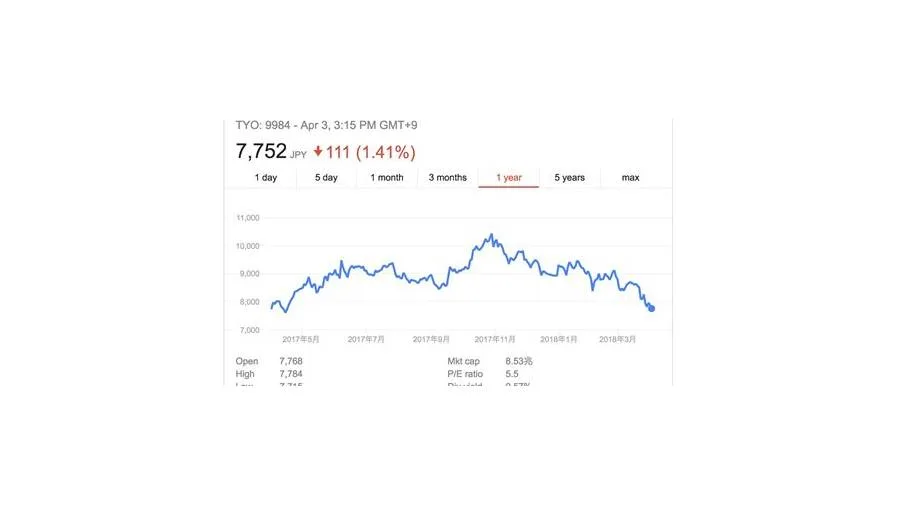
「ソフトバンクグループの株価はなぜ上がるのか」「なぜ前触れもなく暴落するのか」という疑問は、市場関係者の間でも長年議論されてきました。その根本的な理由は、同社が通信事業を主軸とする事業会社ではなく、世界最大級のハイテク特化型メガVC(ベンチャーキャピタル)である「投資持株会社」へと完全に変貌を遂げている点にあります。
株価が急伸する局面では、主に世界的なハイテク株ラリーやナスダック市場の上昇、出資先企業の新規上場(IPO)の成功が引き金となります。一方で、株価が急落・暴落する局面では、世界的な利上げに伴う新興テック企業のバリュエーション低下、米中対立による地政学リスク、さらには急激な為替変動による評価損が重層的に作用します。
加えて、日経平均株価における構成比率が高いため、裁定取引やインデックスファンドのリバランス、投機的な先物主導の売買に巻き込まれやすいことも、値動きの荒さを助長する大きな要因となっています。
保有資産の核「英アーム」の急成長と孫正義氏が描く「超知能(ASI)」革命
同社の企業価値を分析する上で、ポートフォリオの過半を占める英半導体設計大手アーム(Arm)の株価動向は決定的な意味を持ちます。スマートフォン向けCPUで90%以上の圧倒的シェアを誇るアームですが、データセンター向けAIアクセラレータやエッジAI向け半導体へのライセンス展開が加速したことで、市場の期待値は急上昇しました。
株主総会や決算説明会の場で孫正義氏は、自らの使命について極めて情熱的なトーンで次のように語っています。
「人類の知能の1万倍に達する『ASI(人工超知能)』の世界が10年以内に到来する。ソフトバンクグループは、その進化を支えるAIインフラ、ロボティクス、データセンターのすべてを繋ぐ中核プラットフォームになる」
この発言が示す通り、かつてのアリババ株依存から完全に脱却し、現在はアームを基軸とした「AIエコシステム」への集中投資へ舵を切っています。ソフトバンク・ビジョン・ファンド(SVF)を通じた数百社への分散投資から、エネルギー供給や次世代データセンター構想を含む大型AI基盤構築へと戦略を純化させたことが、中長期の成長期待を支える最大のエンジンです。
【データ徹底比較】SBGの投資価値と業績指標|NAV・配当・財務健全性を検証
同社の企業価値を測る際、伝統的なPER(株価収益率)はほとんど機能しません。四半期ごとに投資先企業の公正価値変動が営業損益に直接計上されるため、決算発表における最終損益が数兆円規模の黒字と赤字を行き来するからです。経営陣および機関投資家が最も重視している指標は、NAV(時価純資産=保有株式価値-純有利子負債)とLTV(保有株式に対する純負債の割合)です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 保有株式価値(NAV) | 25兆円〜30兆円規模(アーム株が約7割) | 各社時価総額に準拠 | アームの株価変動がNAV全体を大きく左右する構造 |
| NAVディスカウント率 | 約30%〜45%で推移 | コングロマリットで15〜20% | 保有資産に対して市場株価が大幅に割安放置されている状態 |
| 配当利回り | 年44円固定(利回り0.4%〜0.6%水準) | プライム市場平均:約2.0〜2.5% | インカム目的には不向き。還元は自社株買いがメイン |
| 財務健全性(LTV) | 通常時25%未満(安全運用目標) | 上限目標:平常時25%・有事35% | 厳格な財務規律を公約し、過度なレバレッジ破綻リスクを抑制 |
| 株主還元姿勢 | 機動的な自社株買い(過去最大数兆円枠) | 配当性向30〜40% | 株価低迷・ディスカウント拡大時に強力な下値支持として機能 |
【市場の生の声】決算発表の赤字・黒字と掲示板のリアルタイム反応を読み解く
投資家が集う主要コミュニティ(Yahoo!ファイナンス掲示板、みんかぶ、X・旧Twitterなど)では、決算発表のたびに極端な感情の交錯が見られます。決算短信に「数兆円の最終赤字」という見出しが躍ると、初心者投資家を中心にパニック売りが広がる一方、熟練の専業投資家は冷静にSVF未公開株の減損状況やアームの保有比率を精査しています。
リアルタイム掲示板で見られる典型的な投資家心理のパターンを検証すると、以下の2つの陣営に二分されています。
悲観派の論調:「巨額の有利子負債を抱えており金利上昇局面で耐えられるのか」「ビジョン・ファンドの出資先が本当に利益を生むのか不透明」「決算ごとの乱高下にメンタルが耐えられない」
楽観・信奉派の論調:「孫正義という不世出の起業家のビジョンに賭けている」「アームの独占的地位とAI特需を考えれば、現在のNAVディスカウントはバーゲンセール」「暴落時こそ自社株買い発動のチャンス」
このように、表面的な会計上の赤字・黒字に過剰反応する短期筋と、潜在的なアセット価値を見据える長期筋の売買が交錯することが、決算当日の激しい板の攻防とボラティリティを生み出しています。
一般に知られていない盲点とネットの誤解|「事業会社」ではなく「投資会社」としての本質
ネット上の投資コミュニティで頻繁に見受けられる致命的な誤解が、「国内通信キャリアのソフトバンク(銘柄コード:9434)と混同しているケース」です。通信子会社は高配当・ディフェンシブな安定銘柄ですが、親会社であるソフトバンクグループ(9984)は完全なグローバル・リスクマネーの出し手です。
また、「PERが数百倍だから危険」「赤字転落だから倒産危機」といった短絡的な見方も、投資持株会社の評価としては的を射ていません。SBGの真のリスクは、営業赤字そのものよりも、「出資先ハイテク企業の連鎖的価値下落」および「保有資産の現金化流動性が枯渇すること」にあります。手元流動性(キャッシュポジション)が数兆円規模で確保されている限り、一時的な評価損で財務が即座に破綻するわけではありません。
【アナリスト予想と今後の見通し】自社株買い発表のインパクトと目標株価の妥当性
大手証券各社や外資系金融機関(野村、大和、モルガン・スタンレー、ゴールドマン・サックス等)のアナリストレポートにおいて、同社の目標株価は「SOTP(サム・オブ・ザ・パーツ)手法」によって算出されるのが通例です。これは、アーム、ソフトバンク(通信)、SVF保有銘柄などの時価を個別に足し合わせ、そこから負債を差し引いて導き出すアプローチです。
多くのアナリストは、現状の株価が保有株式価値に対して30〜40%程度割り引かれて取引されている「コングロマリット・ディスカウント」状態にあると指摘しています。この歪みを是正する最大のカタリスト(起爆剤)が、経営陣による自社株買いの発表です。
過去のデータが示す通り、同社はNAVディスカウントが歴史的高水準に達した局面で、資産売却(アリババ株やTモバイル株の現金化など)によって手元資金を調達し、大規模な自社株買いを機動的に実行してきました。自社株買いは1株当たりNAVを直接的に押し上げるため、発表直後には株価が急反発する強い傾向があります。
【プロの結論】SBG株に向いている投資家・慎重になるべき人の判断基準
激しい価格変動を伴うソフトバンクグループ株に対し、投資家は自身の投資目的とリスク許容度を厳格に照らし合わせる必要があります。
【投資をおすすめできる人の条件】 1. 孫正義氏のAI戦略やアームの将来性に強い確信を持ち、数年単位のキャピタルゲインを狙える人。 2. 資産の急激な下落(20〜30%のドローダウン)局面でもパニックにならず、NAVディスカウントを手掛かりに買い増しできる資金管理能力がある人。 3. 米国のハイテク市場や半導体サイクル、為替動向を日常的に追跡できる情報感度の高い人。
【投資を慎重に避けるべき人の条件】 1. 安定した配当金収入(インカムゲイン)や株主優待を目的に資産運用を行いたい人。 2. 日々の株価の乱高下にストレスを感じ、夜も眠れなくなってしまうリスク回避型の投資家。 3. 伝統的な財務諸表(売上高や営業利益の安定成長)を重視してバリュー株投資を行いたい人。
【ソフトバンク グループ の 株価 は】に関するよくある質問(FAQ)
Q1:通信子会社のソフトバンク(9434)との違いは何ですか?どちらを買うべきですか?
A1:ソフトバンクグループ(9984)は世界のAI・先端テック企業に投資する「投資持株会社」であり、株価の上昇益(キャピタルゲイン)を狙う銘柄です。一方、通信子会社のソフトバンク(9434)は携帯電話や光回線、PayPayなどを運営する事業会社で、配当利回り4〜5%前後の高配当・安定志向の銘柄です。安定収入を求めるなら子会社、大きな成長性を狙うならグループ本社が選択肢となります。
Q2:巨額の赤字決算が発表されたのに、翌日株価が急上昇することがあるのはなぜですか?
A2:SBGの決算数値は過去3ヶ月間の投資先株価の変動を反映した「過去の結果」に過ぎないためです。市場関係者は赤字の数字そのものよりも、決算と同時に発表される「自社株買いの枠設定」や「アームの最新業績見通し」、あるいは「悪材料出尽くし感」を先取りして買いを入れるため、赤字発表でも急騰する現象が起こります。
Q3:SBGの株価をチェックする上で、最も注視すべき外部指標は何ですか?
A3:米ナスダック市場に上場する「アーム(ARM)」の株価推移が最重要指標です。加えて、米国のフィラデルフィア半導体株指数(SOX指数)、米長期金利、ドル円の為替レートも同社の保有資産価値および調達コストに直接的な影響を与えます。
まとめ:激動の市場でソフトバンクグループとどう向き合うべきか
ソフトバンクグループの株価は、単なる一企業の業績推移にとどまらず、「世界のテクノロジー市場とAI革命に対する期待値のバロメーター」として動いています。表面的な会計上の損益に惑わされることなく、アームを中心とする保有資産価値(NAV)、孫正義氏の資本配分戦略、そして自社株買いの動向を冷静に見極める視点こそが、この孤高の巨人と向き合うための唯一の羅針盤となります。