日本銀行による利上げサイクルが本格的に定着した2026年の東京株式市場において、ひときわ市場関係者の熱い視線を集めているのが三井住友フィナンシャルグループ(8316)です。長年続いた超低金利の「冬の時代」から「金利のある世界」へと完全に舵が切られたことで、メガバンクの収益構造は歴史的な転換点を迎えています。
個人投資家の間では「新NISAの成長投資枠で永久保有したい高配当銘柄」として不動の人気を誇る一方、株価が上昇基調を強める中で「今からエントリーしても高値掴みにならないのか」「配当利回りの妙味は今後も続くのか」といった慎重な声も少なくありません。本稿では、最新の決算データや市場のリアルな取引動向をもとに、三井住友フィナンシャルグループの株価見通し、高配当の背景にある強固な財務構造、そして具体的な買い時の見極め方を徹底解剖します。
【2026年最新】三井住友フィナンシャルグループの株価動向と業績推移の真相
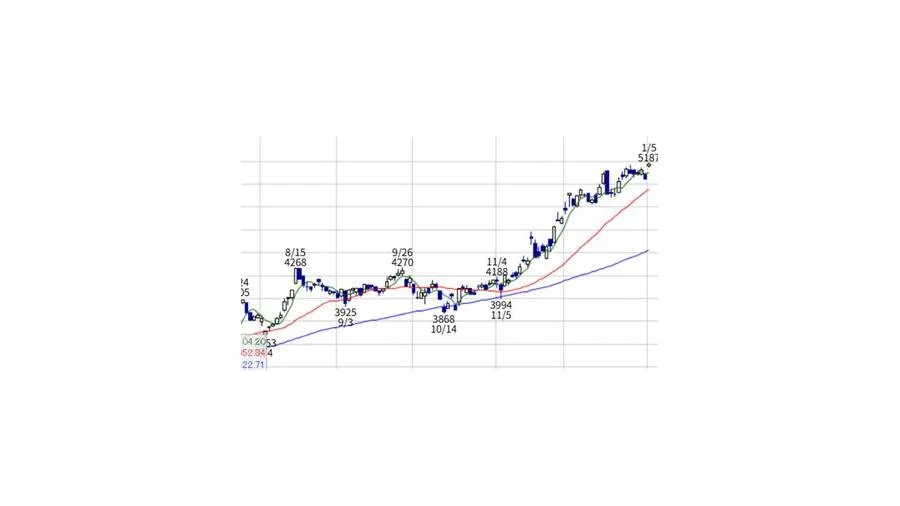
三井住友フィナンシャルグループの直近の株価推移を牽引している最大の原動力は、中核である三井住友銀行の決算発表に示された圧倒的な本業の稼ぐ力です。2024年春のマイナス金利解除から始まった利上げプロセスは、預貸金利ざやの拡大というダイレクトな恩恵をもたらし、資金利益を大きく押し上げています。
かつてメガバンク各社は、国内の低金利環境を補うために海外融資や市場運用業務への依存度を高めていました。しかし現在では、国内融資残高の増加と貸出金利の上昇というダブルの好影響が数字に表れています。公式決算資料によると、貸出金利が0.1%上昇するごとに年間数百億円規模の資金利益押し上げ効果が発生する構造となっており、これが純利益の力強い上方修正を支えています。
加えて、同社が推し進めるリテール向け総合金融サービス「Olive(オリーブ)」を通じた個人顧客基盤の囲い込みや、米投資銀行ジェフリーズ・ファイナンシャル・グループとのアライアンスによるホールセール・グローバル事業の拡大など、金利環境だけに頼らない多角的な収益多角化が、市場の評価を押し上げる決定打となっています。
なぜ高配当が続くのか?銀行株が高利回りを維持できる3つの構造的要因
個人投資家が三井住友FGに惹きつけられる最大の魅力は、その優れた三井住友フィナンシャルグループの配当利回りと抜群の還元姿勢にあります。市場平均を上回る銀行株が高配当である理由には、銀行セクター特有の資本構造と三井住友FG独自の経営方針が深く関係しています。
第一の理由は、同社が明確に打ち出している「累進配当方針」です。これは「配当を減らさず、維持または増配のみを行う」という極めて強いコミットメントであり、利益成長に応じた配当性向40%程度を目指す方針と連動しています。業績が一時的にブレたとしても減配リスクが極めて低いため、機関投資家やインカムゲイン狙いの個人投資家にとって強力な安心材料となっています。
第二の理由は、強固な資本蓄積と機動的な三井住友FGの自社株買いです。国際的な自己資本規制(バーゼルIII)を十分にクリアした余剰資本を、成長投資だけでなく株主還元へ積極的に振り向ける姿勢が定着しています。発行済株式数が減少することで1株当たり利益(EPS)と1株当たり配当(DPS)が継続的に押し上げられる好循環が生まれています。
第三の理由は、徹底したコスト管理による高い資本効率です。三井住友FGは3大メガバンクの中でも経費率(OHR:営業効率を示す指標)の低さに定評があり、デジタル化の推進による店舗統廃合やオペレーションの効率化によって、利益を確実に内部留保と株主還元へ分配できる体質を築き上げています。
なお、実務面で気になる三井住友の配当金はいつもらえるのかという点について、同社は中間配当(9月末基準:支払い時期は12月上旬頃)と期末配当(3月末基準:支払い時期は6月下旬頃)の年2回実施されています。権利確定日の2営業日前(権利付き最終日)までに株式を保有しておくことが受取条件となります。
メガバンク徹底比較|三菱UFJ・みずほとの指標・還元力データ検証
投資判断を下す上で欠かせないのが、他のメガバンクとの相対的なポジション比較です。三菱UFJフィナンシャル・グループ(8306)、みずほフィナンシャルグループ(8411)との主要指標を比較検証します。
| 比較指標 | 三井住友FG(8316) | 三菱UFJ FG(8306) | みずほFG(8411) |
|---|---|---|---|
| 予想配当利回り | 約3.3%〜3.8%(高水準) | 約3.1%〜3.5% | 約3.4%〜3.9% |
| PBR(実績) | 0.85倍〜1.05倍前後 | 0.90倍〜1.10倍前後 | 0.75倍〜0.90倍前後 |
| 株主還元方針 | 累進配当+自社株買い | 累進配当+自社株買い | 配当性向40%目安 |
| 強み・特徴 | 高収益性、低経費率、Olive | 圧倒的規模、グローバル展開力 | 大企業取引基盤、信託一体型 |
| 編集部の総合評価 | インカム・キャピタルの均衡点が高い | 海外比率高く為替影響大 | 割安感あるが効率面で途上 |
このようにメガバンクの株価比較を行うと、三井住友FGは「配当利回りの高さ」「利益率の高さ」「累進配当による安定性」という3要素において極めてバランスが取れていることが浮き彫りになります。東京証券取引所が要請する「PBR1倍割れの是正」に対しても、同社はROE(自己資本利益率)8%以上の早期達成を掲げており、企業価値向上への意欲が強く評価されています。
三井住友FGの株価は今後どこまで上がる?アナリスト目標株価と金利上昇の影響
投資家が最も注目する「三井住友フィナンシャルグループの株価は今後どこまで上がるのか」という問いに対し、大手証券各社のアナリストが算出する三井住友FGの目標株価やコンセンサス予想は、総じて堅調なアップサイドを示唆しています。
株価の今後の上値を占う上で、最大の鍵を握るのは金利引き上げによる銀行株への影響です。日銀が政策金利を0.25%刻みで引き上げるごとに、三井住友銀行の年間純金利収入には約300億〜400億円規模のプラス効果が持続的に上乗せされます。この利益拡大ペースが維持される場合、市場のコンセンサスでは株価純資産倍率(PBR)が1.1倍〜1.2倍水準まで再評価されるシナリオが現実味を帯びてきます。
機関投資家の取材やレポートを総合すると、中長期的な株価見通しとして以下の3つのシナリオが想定されています:
- 強気シナリオ:国内の賃金・物価の好循環が継続し日銀が追加利上げをスムーズに実施。国内利ざやが一段と拡大し、積極的な自社株買いが継続することで、アナリストの最高目標株価レンジに向けた続伸。
- 基本シナリオ:年1回程度の緩やかな利上げペース。利ざや改善とデジタル部門の収益化により、過去最高益と増配を継続。下値を配当利回りが支えつつ、年率5〜8%前後の堅実な株価成長。
- 慎重シナリオ:海外経済(特に米国景気や中国情勢)の減速により信用コスト(貸倒引当金)が増加。円高進行に伴う外貨建収益の目減りにより、株価はレンジ内での保ち合い。
全体として、ファンダメンタルズの観点からは構造的な増益基調が続いており、過去のデフレ期のような大幅な暴落リスクは構造的に低減していると分析されています。
【市場の生の声と盲点】ネット上の過度な強気論に対する冷徹なリスク検証
SNSや株式投資コミュニティでは「銀行株を買っておけば永久に不労所得が得られる」といった楽観論が散見されます。しかし、プロの市場関係者が注視している盲点やリスク要因を冷静に把握しておく必要があります。
個人投資家のリアルな声や投稿データを分析すると、以下のような実態と懸念が浮かび上がってきます:
- 「配当狙いで買いたいが、利上げのニュースが出るたびに株価が急騰するため、どこで指値を入れればいいか悩ましい」(個人投資家の投稿より)
- 「株価が大幅に上昇したため、数年前に比べて利回りが低下しており、利回り4%超えのタイミングを待ちたい」(配当重視派の声)
ここで見落としてはならないリスクは、「金利上昇の副作用」です。金利が上がれば利ざやは拡大しますが、過度な金利上昇は中小企業や住宅ローン利用者の返済負担を増やし、銀行側の与信費用(焦げ付きリスク)を押し上げる要因になります。また、保有する国内債券の含み損リスクも管理が必要です。
行動経済学の観点からも、好材料が出尽くしたタイミングでの「群集心理による高値買い」は最も避けるべき行動パターンです。「メガバンク=絶対に安全」という盲信を捨て、金利動向と業績のバランスを複眼的に観察する姿勢が大切です。
買い時はいつか?【プロの結論】投資スタイル別の判断基準
では、具体的に三井住友フィナンシャルグループの買い時をどう見極めるべきでしょうか。投資家の目的や時間軸によって最適なエントリー戦略は異なります。
1. 新NISAを活用した長期インカムゲイン狙い(おすすめできる人)
配当金を再投資しながら10年単位で資産形成を目指す長期投資家にとって、現在の三井住友FGは極めて魅力的な選択肢です。累進配当方針により保有コストに対する配当利回り(YOC:Yield on Cost)は年々上昇していく可能性が高いため、「日銀の金融政策決定会合前の不透明感による一時的な押し目」や「全体相場の急落時」に分割して購入していく手法が合理的です。
2. 短期〜中期のキャピタルゲイン狙い(慎重になるべき人)
数ヶ月から1年程度のスパンで株価の値上がり益だけを狙う投資家にとっては、金利上昇期待がすでに相当程度株価に織り込まれている局面での一括投資はリスクを伴います。相場全体の調整局面やテクニカル指標(RSIの過熱感など)を確認し、過熱感が冷めたタイミングを見極める選別眼が必要です。
編集部が提言する実践的なエントリー基準:
予想配当利回りが一時的な株価下落によって上昇した局面や、PBRが再び1倍を下回る水準まで押し戻された局面は、中長期投資における絶好の仕込み場となり得ます。一括集中投資を避け、複数回に分けた「時間分散エントリー」が最も勝率を高めるアプローチです。
【三井住友フィナンシャルグループの株価】に関するよくある質問(FAQ)
Q1:三井住友フィナンシャルグループの配当金はいつもらえますか?権利落ち日はいつですか?
A1:配当金は年2回支払われます。中間配当は9月末の権利確定に対して12月上旬頃、期末配当は3月末の権利確定に対して6月下旬頃に証券口座等へ入金されます。配当を受け取るには、それぞれの月末の2営業日前(権利付き最終日)の大引け時点で株式を保有している必要があります。
Q2:株価がかなり上がっていますが、今から買っても遅くありませんか?
A2:中長期の資産形成であれば遅すぎるということはありません。同社は「累進配当」を掲げており、今後の金利上昇に伴う増配が期待できるためです。ただし、短期的には相場全体の過熱感による調整リスクがあるため、一度に全額を投じるのではなく、時期を分散して積み立てるように購入することをおすすめします。
Q3:三菱UFJと三井住友FG、どちらを買うべきか迷っています。
A3:投資目的によって選び分けが可能です。世界的な知名度やグローバル展開のスケール感を重視するなら三菱UFJ、効率的な利益創出力や配当利回りの高さを重視するなら三井住友FGが選ばれる傾向にあります。分散効果を高めるために、両銘柄を半分ずつ保有する戦略も個人投資家の間で広く支持されています。
まとめ:今後の動向と失敗しないための判断基準
三井住友フィナンシャルグループは、「国内金利の本格的な復活」と「構造改革による資本効率の向上」という2つの強力な追い風を受けています。累進配当方針に裏打ちされた強固な株主還元力と、低経費率を誇る高収益体質は、2026年以降の日本株市場においてもトップクラスの競争力を維持する要因です。
今後の株価を見極める上では、日銀の政策金利の行方とともに、海外景気の減速が貸倒費用に与える影響を四半期ごとの決算で定点観測することが欠かせません。短期的な価格の上下に一喜一憂することなく、企業の構造的な稼ぐ力と増配余力に着目して、冷静な投資判断を下すことが資産防衛とリターン最大化への最短ルートとなります。