東京株式市場で常に売買代金上位に君臨し、圧倒的な存在感を放ち続けるソフトバンクグループ(東証プライム:9984)。AIブームの中心銘柄として急騰を見せる局面がある一方、世界市場の地合いや金利動向によって突如として荒い調整に見舞われるなど、その値動きの激しさは個人投資家の間でも常に注目の的です。「いま買うべき絶好のチャンスなのか、それとも下落に巻き込まれるリスクが高いのか」と判断に迷う投資家は少なくありません。
かつての通信会社から、現在では世界屈指の「戦略的投資持株会社」へと完全にシフトした同社。孫正義会長兼社長が掲げる壮大なAI・ASI(人工超知能)構想の現在地と、ポートフォリオの中核を握る英半導体設計大手アーム(Arm)の動向、そして株価評価の要であるNAV(時価純資産価値)の構造を徹底的に解き明かします。
【株価急変動の深層】なぜ激しく乱高下するのか?暴落理由と上昇のメカニズム
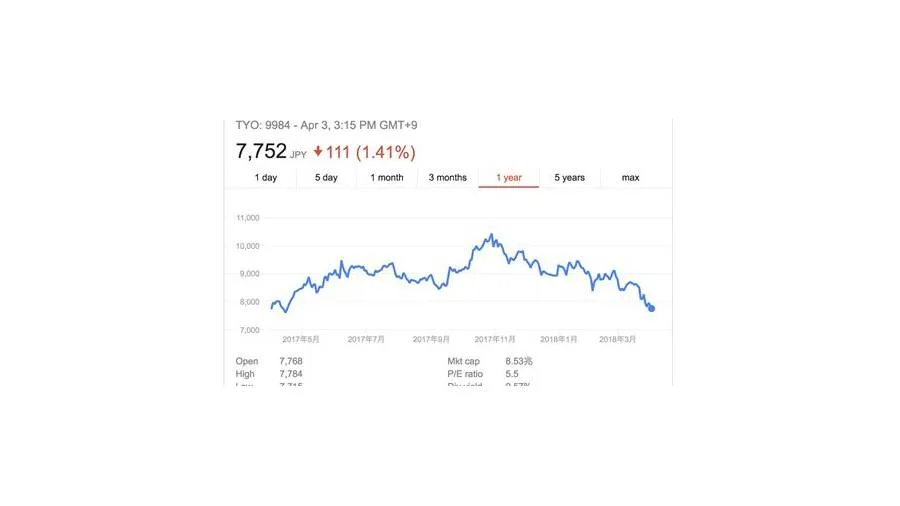
ソフトバンクグループの株価チャートを眺めると、数か月スパンで数十パーセント規模の急騰と急落を繰り返すダイナミックな波が確認できます。日経平均株価に対する寄与度が極めて高い主力銘柄でありながら、なぜ新興グロース株のような激しいボラティリティ(価格変動性)を示すのでしょうか。その背景には3つの構造的要因が存在します。
第1の要因は、同社の資産価値における英アーム(Arm Holdings)の圧倒的な比率です。公式決算資料によると、ソフトバンクグループの保有株式価値の大半をアーム株が占めており、米ナスダック市場におけるアームの株価乱高下が、そのまま東京市場のソフトバンクグループ株価へダイレクトに波及します。アームがAI半導体市場の期待感で買われれば連動して急伸し、ハイテク株全体の利確売りに押されれば同社株も引きずられて急落するメカニズムです。
第2の要因は、グローバルなマクロ経済動向、特に米国の金利情勢と為替(ドル円)の急変動です。保有資産の多くが米ドル建ての海外ハイテク企業である一方、有利子負債の一部は円建て・外貨建てが混在しています。利上げ局面や急激な円高局面では、投資先スタートアップ企業のバリュエーション低下や為替差損への警戒感から、市場で「暴落理由」として一斉に売り材料視される傾向があります。
第3の要因は、市場心理を揺さぶる自社株買いのアナウンスメント効果です。同社は過去にも株価が保有資産に対して大幅に割安(NAVディスカウントが拡大)となったタイミングで、数兆円規模の大型自社株買いを決断してきました。この発表があるたびに株価は力強くリバウンドしますが、買い付け枠の終了が近づくと再び上値が重くなるという需給サイクルを繰り返しています。
孫正義氏が描くAI・ASI革命の全貌|アームの業績と投資先ポートフォリオ
決算説明会や公式会見の場で、孫正義氏は「人類の知能の1万倍に達するASI(人工超知能)の実現」を幾度となく宣言し、同社の全リソースをAIインフラとプラットフォームに集中させる姿勢を鮮明にしています。かつて中国のアリババ集団への投資で巨万の富を築いた同社は、完全に「AI関連銘柄の世界的ハブ」へと変貌を遂げました。
現在、ソフトバンクグループの命運を握るポートフォリオの中核は以下の陣容で構成されています。
- アーム(Arm Holdings):スマートフォン向けCPU設計で9割以上のシェアを誇り、データセンター向けAIアクセラレータやエッジAI向け半導体設計へ急速に事業領域を拡張。高利益率なロイヤリティ収入とライセンス収入が業績を牽引。
- ソフトバンク・ビジョン・ファンド(SVF1/SVF2):AI関連の有力ユニコーン企業や生成AI基盤モデル開発企業(OpenAI関連など)への厳選投資を推進。過去の過剰投資からポートフォリオの再編・スリム化が完了。
- 国内通信子会社ソフトバンク(9434):安定したキャッシュフロー(年間配当収入)を生み出し、親会社の巨額な成長投資と利払い負担を支える強固な防壁。
孫正義氏の手記や公の場での発言を検証すると、単にファンドとしてキャピタルゲインを得るだけでなく、「自社がAI革命の黒幕(プラットフォーマー)になる」という強い執念が伝わってきます。アームの半導体IPを基軸に、データセンター、電力インフラ、ロボティクスを垂直統合するプロジェクトが水面下で進行しており、これが市場の長期的な成長期待を強固に支えています。
【データ徹底比較】主要指標と投資指標から見るソフトバンクグループの現在地
ソフトバンクグループの企業価値を測る際、一般的な製造業や商社と同じ「PER(株価収益率)」を当てはめるのは適切ではありません。投資会社の純利益は投資先の株価変動によって毎期数兆円単位で激しくブレるため、プロの市場関係者はNAV(時価純資産価値)とLTV(純有利子負債比率)を最重要データとして追跡します。
| 項目 | 詳細・数値データ(直近水準) | 一般的な基準・市場平均 | 編集部の見解・評価 |
|---|---|---|---|
| NAV(時価純資産) | 約25兆円〜30兆円規模(アーム株価により変動) | 保有株価値-調整後純負債 | 時価総額との間に30〜40%程度のディスカウントが存在。 |
| LTV(純負債比率) | 10%〜15%前後で推移 | 会社目標:通常時25%未満(有事35%) | 財務健全性の規律は厳格に守られており、破綻リスクは極めて低い。 |
| 配当利回り | 約0.4%〜0.6%(年間配当44円程度) | プライム市場平均:約2.0%〜2.5% | 配当重視の銘柄ではない。成長投資と自社株買いに資本を集中。 |
| 手元流動性資金 | 約3兆円〜4兆円規模を維持 | 社債償還2年分以上の現金を確保 | 不測の市場急落時にも新規投資や自社株買いを発動できる余力あり。 |
一般に知られていない盲点とネットの誤解|「NAVディスカウント」の罠と真実
株式投資コミュニティやSNS上で頻繁に見られるのが、「保有資産(NAV)に対して株価が4割もディスカウントされているから、ソフトバンクグループの株は絶対に割安だ」という短絡的な意見です。しかし、この言説には市場構造上の大きな盲点が隠されています。
コングロマリット・ディスカウント(複合企業ゆえの株価割引)やホールディング・カンパニー・ディスカウントは、世界中の投資会社で恒常的に発生する現象です。投資家が「アーム株を直接買えるのに、なぜわざわざ経費や税金コスト、不透明な未上場株を抱える持株会社経由で買わなければならないのか」と考えるため、一定のディスカウント(通常20〜40%)がつくのは市場の合理的判断といえます。
もう一つの典型的な誤解は、国内通信子会社のソフトバンク(9434)との混同です。「ソフトバンクは高配当だから新NISAの成長投資枠で買おう」と考えて親会社(9984)を購入し、配当金の少なさや株価の急激な下落に驚く初心者が後を絶ちません。両社はビジネスモデルもリスク特性も完全に別物です。
加えて、投資家の間で定期的に話題となる「株式分割」の可能性についても冷静な視点が必要です。株価水準によっては単元(100株)購入に100万円近くの資金が必要となり、個人投資家の参入障壁となっていることから分割期待が囁かれますが、会社側は機関投資家との対話や流動性を総合的に勘案して慎重に判断する方針を崩していません。
【実態検証】市場関係者と個人投資家のリアルな声|掲示板・SNSのセンチメント
大手証券会社のアナリストレポートや市場関係者の証言を総合すると、目標株価の評価レンジは強気派と慎重派で大きく二極化しています。外資系証券のアナリストは「アームの業績成長力とAIインフラへの投資拡大を踏まえれば、NAVディスカウントの縮小とともに目標株価の上方余地は大きい」と強気姿勢を示す一方、国内系の一部リサーチ部門は「米ハイテク株の調整リスクや地政学リスクを考慮すればボラティリティへの警戒が不可欠」と指摘します。
個人投資家が集うSNSや掲示板の生の声・センチメントを検証すると、以下のような生々しい実態が浮き彫りになります。
- 長期保有・強気派の声:「孫正義のビジョンとアームの未来に賭けている。日々の数%の下げで手放す株ではない」「NAVディスカウントが50%近くまで開いた局面は絶好の買い場だった」
- 短期トレーダーの声:「日経平均が崩れる時の下落スピードが凄まじい。逆指値を徹底しないと一瞬で資金を削られる」「日米の金利発表や決算発表前後はポジションを落とすのが鉄則」
- 後悔・慎重派の声:「通信のソフトバンクと間違えて買ってしまい、毎日の乱高下で胃が痛い」「配当利回りが低いため、株価が停滞すると握り続けるのが精神的にきつい」
このように、市場では「圧倒的な成長期待」と「急激なドローダウンへの恐怖」が常にせめぎ合っており、確固たる投資戦略を持たずに参入した個人が振り落とされやすい環境が続いています。
【プロの結論】ソフトバンクグループの株は買い時か?向いている人・見送るべき人
投資行動心理学の観点から見ると、ソフトバンクグループ株は「投資家の欲望と恐怖を最も刺激しやすい銘柄」の典型です。SNSで他人が大きな利益を上げているのを見て飛びつく「FOMO(取り残される恐怖)」で購入すると、初動の調整局面でパニック売りに追い込まれる典型的な失敗パターンに陥ります。
客観的な財務指標と市場環境を踏まえた、明確な投資判断基準は以下の通りです。
【おすすめできる人(積極的に買いを検討できる条件)】
- AI・半導体市場の長期成長を確信している人:アームを軸としたエコシステムの拡大と、孫正義氏の投資眼にポートフォリオの一部を託したい投資家。
- 短期的な20〜30%の下落に耐えられる資金余力がある人:ボラティリティをリスクではなく「安値での買い増し機会」と捉えられる余裕資金での運用。
- NAVディスカウントの拡大局面を狙える人:時価総額がNAVに対して大幅にディスカウントされ、会社側が自社株買いを発表・検討する局面で逆張りエントリーができる人。
【慎重になるべき・見送るべき人(購入をおすすめできない条件)】
- 安定した配当金(インカムゲイン)を目的にしている人:配当利回りが低いため、高配当株を求めるなら通信子会社のソフトバンク(9434)や大手商社株を選ぶべきです。
- 株価の評価損を毎日チェックして精神的ストレスを感じる人:価格変動が激しいため、元本保全性や精神的安定を最優先する投資方針には馴染みません。
- 決算発表時の巨額な純損益のブレに耐えられない人:投資先株式の評価損益で最終赤字数兆円といった数字が出ることも珍しくなく、そうした業績の波に不安を覚える方には不向きです。
【ソフトバンク グループ の 株】に関するよくある質問(FAQ)
Q1:ソフトバンクグループ(9984)とソフトバンク(9434)の違いは何ですか?
A1:ソフトバンクグループ(9984)はアームやAIベンチャーへ出資する「戦略的投資持株会社」であり、株価はグローバルなハイテク株市場に連動します。一方、ソフトバンク(9434)はその傘下にある「国内通信事業会社(携帯電話・通信回線)」であり、高い配当利回りと安定した事業収益が特徴の内需株です。
Q2:株価の「買い時」を見極めるシグナルはありますか?
A2:有効なシグナルの一つは、同社が公表する「NAV(時価純資産価値)」に対する市場時価総額のディスカウント率が40%〜50%超まで拡大した局面です。また、経営陣による大型の「自社株買い」発表時や、米ハイテク株の過度な悲観売りが一巡したタイミングが買い場となりやすい傾向があります。
Q3:なぜ決算発表のたびに純利益が数兆円単位で大きく変動するのですか?
A3:同社は国際会計基準(IFRS)を採用しており、保有する上場・未上場投資先の株式価値の変動がそのまま「投資損益」として営業損益・最終損益に計上されるためです。事業の現金収入が枯渇したわけではなく、あくまで帳簿上の時価評価変動である点に留意する必要があります。
まとめ:今後の動向と失敗しないための判断基準
ソフトバンクグループの株は、単なる日本の大型株ではなく、世界のAI革命の最前線にポジションを取る「ハイレバレッジなグローバル投資ビークル」です。アームの圧倒的な成長力を武器に市場のリーダーシップを握り続けるポテンシャルは極めて高い一方、金利変動やハイテク株の地合いに大きく左右される宿命を背負っています。
今後の動向を追う上では、四半期ごとの決算発表で開示される「アームの業績推移」「NAVの増減」「LTV(純負債比率25%未満ルール)の健全性」、そして「自社株買いのアナウンス」を定点観測することが極めて重要です。ご自身のリスク許容度と投資期間を明確に定めた上で、相場の波に流されない合理的な投資判断を行ってください。