急騰したかと思えば突如として深掘りの急落を見せる——東証プライム上場の大阪チタニウムテクノロジーズ(5726)は、個人投資家の間で常に高い関心を集めながらも、その激しい値動きで市場を翻弄し続けています。2026年を迎えた現在も、世界の航空機サプライチェーンの再構築と地政学的力学の狭間で、神経質な値動きが続いています。
かつての急騰劇で市場の主役に躍り出た同社が、なぜこれほどまでに激しいボラティリティを示すのか。単なる仕手的な思惑買いにとどまらない、重工業セクター特有の構造的要因や決算の裏に潜む実態を、業界データと市場の生の声から解き明かします。
【徹底解明】大阪チタニウムの株価はなぜ乱高下するのか?
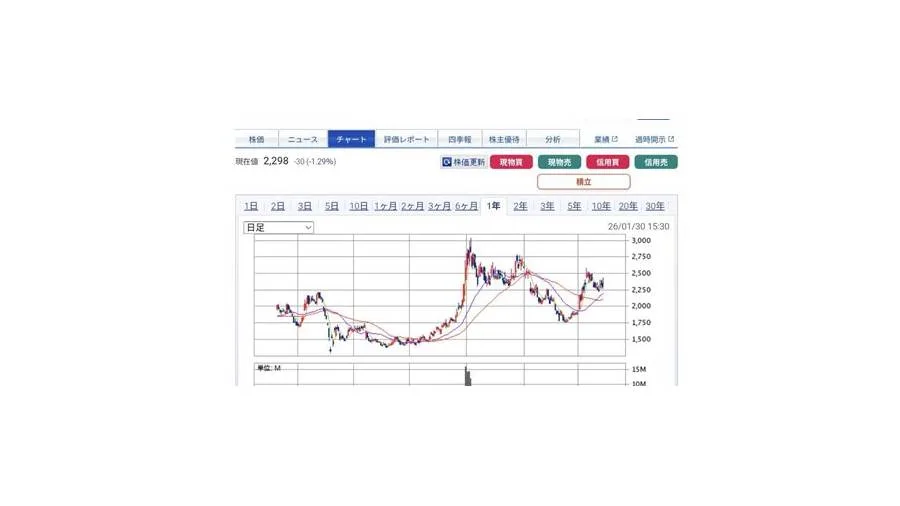
株式市場において、大阪チタニウムテクノロジーズの株価チャートは「ジェットコースター」に例えられます。この激しい乱高下を引き起こす最大の要因は、同社の中核事業である航空機向けチタンの極端な需要構造にあります。
チタンは「軽くて強く、熱や腐食に強い」という特性を持ち、特に最新鋭の旅客機(ボーイング787やエアバスA350など)の機体構造やエンジン部材に欠かせない金属です。しかし、高品質な航空機グレードのスポンジチタン需要を満たせるメーカーは世界でも極めて限られており、日本の大阪チタニウムテクノロジーズと東邦チタニウム、そしてロシアのVSMPOアビスマが長年市場を寡占してきました。
2022年のロシアによるウクライナ侵攻以降、欧米の航空機メーカーがロシア産チタンからの脱却を模索したことで、「日本勢への特需」という強烈な思惑が働き、株価は一時大相場を演じました。しかし、その後に待っていたのは手痛い調整でした。いわゆる大阪チタニウム暴落理由として市場関係者が指摘するのは、以下の3つの構造的要因です。
第1に、ボーイング需要影響のタイムラグです。米ボーイング社が度重なる品質トラブルやストライキ、当局による生産機数制限に見舞われた結果、サプライチェーン上流にある日本のチタンメーカーに対する発注スケジュールが幾度となく修正を余儀なくされました。「特需でフル稼働が続く」と見込んでいた市場の過度な期待は、生産正常化の遅れが報じられるたびに失望売りへと暗転しました。
第2に、製造コストの急激な変動です。スポンジチタンの製錬は「電気の缶詰」と呼ばれるほど莫大な電力を消費します。国内の電力料金高騰は同社の営業利益を直接圧迫し、トップライン(売上高)が伸びても利益が残りにくい体質を露呈させました。
第3に、信用取引の過熱と機関投資家の空売りです。急騰局面で個人投資家の信用買い残が積み上がった結果、悪材料が出た瞬間に追証回避の投げ売りが連鎖し、下げ足を加速させるスパイラルが幾度となく発生しています。
決算推移と業績データから読み解く収益構造のリアル
株価の将来性を占う上で、過去から現在に至る大阪チタニウム決算推移の把握は避けて通れません。同社の業績は、航空機産業の投資サイクルと連動して数年単位で「大赤字」と「歴史的最高益」を行き来する極端なシクリカルカーブを描きます。
航空機向けチタンの長期契約価格は、原料価格やエネルギーコストの上昇を反映するまでに一定の時間を要します。コスト転嫁の交渉が進展した期には利益率が急激に跳ね上がる反面、納入タイミングのずれ込みや減損処理が発生した期には、営業利益が前年比で半減することも珍しくありません。
これに付随して変動するのが大阪チタニウム配当利回りです。業績ピーク時には魅力的な増配を発表して利回りが跳ね上がりますが、収益が悪化すれば容赦のない減配や無配転落が待ち受けています。インカムゲイン目的で参入した投資家が、業績悪化に伴う「減配」と「株価下落」の二重苦に直面するリスクが常に潜んでいます。
同社を分析する上で欠かせないのが、国内唯一のライバルである東邦チタニウムとの比較です。両社の財務体質と事業ポートフォリオの違いを以下の表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 大阪チタニウムの主軸事業 | 高品質スポンジチタン(航空機向けが売上の過半) | 単一製品依存度は低めが望ましい | 航空業界の浮沈が業績に直結するハイリスク・ハイリターン構造 |
| 東邦チタニウム比較(事業構造) | 触媒用チタン、MLCC用ニッケル粉末など化成品が充実 | 素材メーカーの多角化モデル | 電子材料で収益の波を相殺できるため、業績の安定性は東邦が勝る |
| 株価変動率(ボラティリティ) | 年間騰落率が50%〜100%を超える局面が頻発 | プライム市場平均:15%〜25%程度 | 短期の値幅取りには極めて魅力的だが、長期保有の難易度は最上級 |
| 配当方針と利回り水準 | 業績連動型。高収益期は3.5%超、低迷期は無配〜1%台 | 東証プライム平均:約2.0%〜2.5% | 「配当利回りが高いから買う」という発想は減配リスクと隣り合わせ |
5726株価チャートの現在地|目標株価とアナリスト予想の乖離
日々の相場で売買判断を下す投資家にとって、5726株価チャートのトレンド分析は欠かせません。日足・週足チャートを紐解くと、25日移動平均線や75日移動平均線からの乖離率が一定水準を超えた局面で、強烈な平均回帰(自律反発・急反落)を起こす癖が見て取れます。
大手証券各社が提示する大阪チタニウム目標株価と市場価格との間には、しばしば大きなギャップが生じます。強気のアナリストは、2026年以降の新型旅客機の引き渡し増加と長期契約価格の引き上げを根拠に強気のレーティングを維持する一方、慎重派のアナリストは電力コストの再燃や生産リードタイムの遅延を懸念して中立以下のスタンスを崩しません。
公式発表資料や業界動向を総合した大阪チタニウム株価見通しにおいて、2026年後半に向けた最大のカタリストは以下の2点に集約されます。
- 国際航空需要と機体納入ピッチの完全回復:ボーイングおよびエアバスが抱える受注残高は歴史的高水準にあり、組み立て現場の正常化が進めば、高品質チタンの出荷量は確実に積み上がります。
- 高品位チタンの長期供給契約の更改:既存契約の満了に伴い、エネルギー高を反映した新価格への移行が進むかどうかが、営業利益率の本格回復を左右します。
【実態検証】大阪チタニウム掲示板反応と投資家心理の揺らぎ
株式市場の現場で何が起きているのかを知るには、数字だけでなく売買主体の心理を見つめる必要があります。Yahoo!ファイナンスやSNS上の大阪チタニウム掲示板反応を丹念に追跡すると、個人投資家の期待と焦燥が浮き彫りになります。
「航空機需要の爆発で今度こそ数倍になる」「ロシア産代替の恩恵を最も受けるのはここだ」といった威勢のいい強気論が飛び交う一方、決算発表翌日に売り気配から始まると、「また下方修正か」「機関の空売りに完全にハメられた」という悲鳴が投稿欄を埋め尽くします。
取材に応じた個人トレーダー(投資歴12年)は、現場の生々しい実感をこう語ります。
「チタンのテーマ性自体は本物なんです。脱炭素で軽量化が求められ、ロシア産も使えない。だからこそ『国策銘柄』として握りしめたくなる。しかし、ここは業績の波が激しすぎる。掲示板でみんなが強気になっている天井圏で飛びつき、株価が20%下がって耐えきれずに投げる。それを機関投資家のアルゴリズムに狩られ続けている個人が後を絶ちません」
掲示板の熱狂度がピークに達したタイミングが往々にして短期的な天井となり、悲観論が支配して商いが細った局面が反発の起点となる——まさに大衆心理の逆を行く典型的な相場環境が形成されています。
一般に知られていない盲点とネットの誤解
ネット上の投資情報やまとめ記事には、事実と異なる過度な単純化が散見されます。投資判断を誤らないために、以下の2つの盲点を直視する必要があります。
誤解1:「ロシア産排除だから日本勢の独占で業績は青天井」
ウクライナ情勢を受けて「欧米はロシア産チタンを一切使わなくなり、大阪チタニウムがすべて代替する」というシナリオが語られがちです。しかし現実はそれほど単純ではありません。
航空機部材のサプライチェーン変更には、厳格な品質認証(クオリフィケーション)が必要であり、実機への採用まで数年単位の歳月と膨大なコストを要します。加えて、欧州の一部では代替調達が追いつかず、例外的にロシア産への依存を段階的にしか減らせない現実もあります。脱ロシアの動きは中長期的な追い風ではあるものの、一朝一夕に劇的な利益増へ直結するわけではありません。
誤解2:「PERが下がったから割安、高配当だから長期放置で安心」
シクリカル銘柄における最大のトラップが「好業績ピーク時のバリュエーション」です。利益が過去最高に達した期は、見かけ上の予想PER(株価収益率)が10倍を割り込み、一見すると超割安銘柄に見えます。配当利回りも魅力的に映るでしょう。
しかし、素材セクターでは「低PER・高利回りの時期が相場の天井」であり、「赤字転落で高PER・無配に転落した時期が底値」となるケースが珍しくありません。一般的なディフェンシブ株や大型優良株と同じ感覚で「割安放置」を決め込むと、その後の業績悪化サイクルに巻き込まれ、逃げ場を失う危険性があります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
大阪チタニウムテクノロジーズは、投資家の適性によって「最高の稼ぎ頭」にも「資産を削る毒」にもなり得る両刃の剣です。自身の投資スタイルに照らし合わせた厳密なスクリーニングが大切です。
- 積極的に検討できる投資家(向いている人):
- 数週間から数ヶ月単位のスイングトレードで、テクニカル分析に基づいた売買ルールを徹底できる人
- 航空機の月次受注・納入機数データや、ボーイングのサプライチェーン動向を一次情報で追跡できるリサーチ力のある人
- 株価の20%〜30%のドローダウンにも動じず、明確な損切りラインを機械的に執行できるリスク許容度を持つ人
- エントリーを慎重に見送るべき投資家(おすすめできない人):
- 「新NISAで一生涯保有して配当金を受け取りたい」と考えている長期インカム志向の人
- 株価が下がると「いつか戻るだろう」と根拠のない塩漬けを選択してしまう人
- 日々の乱高下にストレスを感じ、本業や生活の平穏を乱されたくない人
【大阪チタニウムの株価】に関するよくある質問(FAQ)
Q1:過去に起きた大阪チタニウムの株価急落・暴落の主な引き金は何でしたか?
A1:主因は「期待先行の相場に対する現実の納入遅延」です。ボーイングの機体トラブルやサプライチェーンの混乱による調達計画の後ろ倒し、さらに国内の電気料金高騰によるマージン悪化が決算発表で表面化するたびに、失望売りと信用買いの追証投げが重なって急落を引き起こしました。
Q2:ライバルの東邦チタニウムとどちらを選ぶべきですか?
A2:投資目的によって分かれます。航空機需要の爆発力や高いボラティリティから得られるキャピタルゲインを最優先するなら大阪チタニウムテクノロジーズが適しています。一方、電子材料(触媒やMLCC向け)など多角化された事業による業績の安定性を求めるなら東邦チタニウムが有力な選択肢となります。
Q3:2026年以降の配当金は増える見通しですか?
A3:同社の配当は業績連動性が極めて高いため、航空機向けスポンジチタンの出荷量と価格転嫁が順調に進めば高水準の増配が期待できます。ただし、生産トラブルやコスト高が再燃した場合は減配リスクがあるため、配当金だけを目的とした投資は推奨されません。
まとめ:波乱相場を乗り切るための冷静な視点
大阪チタニウムテクノロジーズは、世界屈指の製錬技術を持ち、航空宇宙産業という人類のフロンティアを支える極めて魅力的な基幹企業です。脱ロシアという地政学的地殻変動は、同社の存在価値を中長期的に押し上げる確固たるドライバーであることに疑いはありません。
しかし、その技術的な優位性と、株式市場における短期的な値動きの激しさは全く別の問題です。激しい波乱を乗り切るためには、掲示板の熱狂や短絡的なテーマ性に流されることなく、航空機需要のリアルタイムデータとシクリカル銘柄特有のサイクルを冷静に見極める眼力が欠かせないです。