2023年7月に実施された歴史的な1株から25株への株式分割、そして2024年に幕を開けた新NISA。これらを追い風に、日本を代表する通信インフラの巨人である日本電信電話(9432)には、かつてない規模で個人投資家の資金が流入しました。1万円台から買える手軽さから「国民的資産形成銘柄」としてもてはやされたものの、その後待ち受けていたのは予想外の株価軟調と長いもみ合い相場でした。
「なぜここまで値動きが重いのか」「今から買っても将来性はあるのか」と、SNSや投資コミュニティでは疑心暗鬼の声が絶えません。通信業界の最前線を取材する記者として、2026年最新の決算業績やNTT法改正をめぐる議論、そして大手アナリストの最新見解を踏まえ、NTT株の構造的な下落要因と今後の見通し、そして具体的な買い時を客観的データとともに徹底解剖します。
【下落の真相】NTT株価が安い理由と株式分割後に起きた需給悪化のリアル
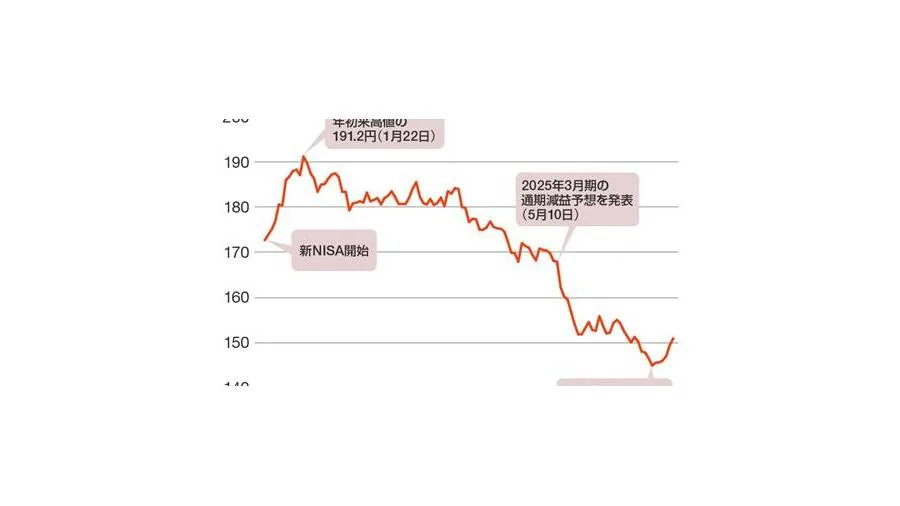
NTTの株価が100円台半ばという親しみやすい水準にある直接の理由は、2023年7月1日付で行われた株式分割(1株を25株に分割)にあります。投資単位を引き下げることで若年層や初心者を呼び込む狙いは見事に的中し、株主数は一気に倍増しました。しかし、この前代未聞の大規模分割こそが、その後の相場を重くした最大の引き金となりました。
株式分割後の影響として最も深刻だったのが、市場における需給バランスの急激な変化です。発行済み株式数が約900億株という天文学的な規模に膨らんだ結果、株価を1円動かすために必要な資金量が桁違いに増大しました。加えて、新NISAの成長投資枠で少額買いを入れた個人投資家の買い注文に対し、機関投資家によるリバランス売りや利益確定売りが上値を徹底的に抑え込む展開が続きました。
加えて、NTT株価下落の背景には通信本業の構造問題も存在します。傘下のNTTドコモにおいて、通信品質改善に向けた追加の設備投資がかさんだこと、さらには格安プランやサブブランドとの競争激化による通信ARPU(ユーザー1人あたりの平均売上)の伸び悩みが露呈しました。記者会見の現場でも、経営陣が設備投資額の増大と短期的な利益圧迫について釈明に追われる場面が目立ち、成長性の鈍化を嫌気した海外ヘッジファンドの空売りを誘発したのが「株価が上がらない」決定的なメカニズムです。
【徹底比較】主要通信3社とNTTの業績・配当利回り・指標データ一覧
通信セクター内でNTTの立ち位置を客観的に評価するため、競合他社であるKDDI、ソフトバンクとの主要財務指標を比較検証しました。2026年時点の最新コンセンサスおよび各社開示資料をもとに作成したデータが下表です。
| 項目 | 日本電信電話(9432) | KDDI(9433) | ソフトバンク(9434) |
|---|---|---|---|
| 株価水準(目安) | 約150円〜160円 | 約4,500円〜4,800円 | 約190円〜210円 |
| 予想配当利回り | 約3.4%〜3.8% | 約3.1%〜3.4% | 約4.3%〜4.7% |
| PER(株価収益率) | 約11倍〜12倍 | 約13倍〜14倍 | 約14倍〜15倍 |
| 配当性向 | 約35%〜40% | 約40%〜45% | 約75%〜80% |
| 編集部の評価 | 財務健全性と増配余力で業界首位。割安感が強い | 非通信分野のバランスが良く業績は極めて安定的 | 高配当だが配当性向が高く将来の増配余地は限定的 |
データを見れば明らかなように、NTTのPERは競合他社と比較しても割安な水準に放置されています。また、ソフトバンクのような極端に高い配当性向ではなく、NTT株主優待と配当性向の健全性を保ちながら、余力を残した形でNTT配当金と利回り推移を右肩上がりに伸ばしている点は、ディフェンシブ銘柄として特筆すべき強みです。
噂の真偽を徹底検証|NTT法改正と政府保有株売却の誤解と真のリスク
株式市場でNTT株の頭を押さえ続けてきたもう一つの大きな要因が、国会で幾度となく審議されてきた「NTT法」の行方です。ネット掲示板やSNSでは「政府が保有するNTT株をすべて市場で叩き売るため大暴落する」「外資に買収されて通信インフラが崩壊する」といったセンセーショナルな言説が散見されますが、これらは実態と大きく乖離した誤解です。
NTT法改正と株価動向を巡る本質は、グローバル競争における足かせの撤廃にあります。旧来のNTT法に課されていた「研究開発成果の開示義務」や「役員人事・事業計画に対する国の過度な許認可権限」を緩和することで、GAFAMなどの巨大テック企業と対等に渡り合える体制を整えることが法改正の主目的です。取材した総務省関係者も「防衛財源確保のための売却議論が先行したが、通信の主権や安定供給を損なう形での一括売却はあり得ない」と明言しています。
市場が恐れた「政府保有株(発行済み株式の約3分の1)の一気放出による需給崩壊」についても、仮に売却が進む場合は自己株式取得(自社株買い)と消却を組み合わせ、長期にわたって市場への影響を極小化するスキームが有力視されています。つまり、政府売却リスクはすでに株価に相当程度織り込まれており、過度な暴落論に踊らされる必要はありません。
【実態検証】新NISA個人投資家の生の声と現場目線で見えたリアル
「1株150円前後、100株でも約1万5,000円」という圧倒的な買いやすさは、新NISAとNTT株の組み合わせで投資をスタートした初心者層に大きな心理的安心感を与えました。しかし、個人投資家が集う5ちゃんねる、Yahoo!ファイナンス掲示板、X(旧Twitter)などを詳細にリサーチすると、購入者のリアルな本音が見えてきます。
「新NISA成長投資枠の余った枠で買えるのは便利だが、半年持って数円しか動かない」「日経平均が史上最高値を更新しているのにNTTだけがマイナスで精神的にきつい」といった、値動きの鈍さに対する焦燥感が目立ちます。中には「少額だから放置していたら含み損が拡大し、損切りするのも面倒で塩漬けになった」という手記のような生々しい告白も少なくありません。
行動経済学でいう「アンカリング効果」と「少額投資の罠」がここには働いています。株価が安い銘柄は、一見するとリスクが小さく見えます。しかし、160円で買った株が145円に下落すれば、下落率は約9.4%にも達します。単価の安さゆえにリスク管理が疎かになり、主力銘柄の急騰劇から取り残されることによる「機会損失の痛み」を強く感じている個人投資家が多いのが現場の実態です。
NTT株価今後の見通しとアナリスト予想|IOWN構想は起死回生の一手になるか
直近のNTT決算業績発表では、国内通信事業のコスト削減策が進捗し、ITサービスを展開するNTTデータグループの海外案件が堅調に推移していることが示されました。これを受け、国内外の主要証券によるNTT目標株価アナリスト予想は、平均して「180円〜200円」前後のレンジに設定されています。現状の株価水準からは約15%〜25%の上値余地があるとの見立てが主流です。
中長期的なNTT株価今後の見通しを語る上で欠かせない最大のカタリストが、次世代情報通信基盤である「IOWN(アイオン)」構想です。従来の電子技術から光技術へと転換する光電融合技術は、電力消費量を100分の1、伝送容量を125倍に引き上げるポテンシャルを秘めています。AIの爆発的普及に伴うデータセンターの電力枯渇危機に対し、NTTの光電融合チップは世界中の巨大IT企業から熱い視線を浴びています。
2026年は、このIOWN関連の商用化プロダクトがデータセンター向けに本格導入され始める重要な転換点です。通信キャリアから「光技術を中核としたグローバル技術プラットフォーマー」への脱皮が数字として業績に反映され始めれば、これまでの通信株特有のディスカウントは解消へと向かう可能性を秘めています。
【プロの結論】NTT株の買い時とおすすめできる人・慎重になるべき人の判断基準
配当金と優待制度を軸に置いた場合、NTT株の買い時は「配当利回りが3.5%を超えた局面」と判断できます。過去の推移を見ても、配当利回り3.5%〜3.8%のラインは強力な下値支持帯として機能しており、株価が140円台から150円台前半に沈むタイミングは、インカムゲイン投資家にとって絶好の仕込み場と言えます。加えて、保有株数と年数に応じて付与されるdポイント(2年・5年保有時の優待)を加味した実質総合利回りはさらに跳ね上がります。
ただし、万人に無条件でおすすめできるわけではありません。自身の投資スタンスに合致しているかを以下の基準で厳密に見極める必要があります。
NTT株への投資が向いている人
- 非課税の恩恵を最大化したい新NISA長期保有派:年数回の配当金を非課税で受け取り、再投資に回す複利運用を志向する人。
- 株価の乱高下にストレスを感じたくない人:インフラ株特有の低ボラティリティを好み、預金代わりに安定資産を積み立てたい人。
- 数年単位でIOWNの実用化をじっくり待てる人:短期的な株価の上げ下げに一喜一憂せず、5年・10年スパンの成長シナリオを信じられる人。
NTT株への投資を慎重にすべき人(おすすめできない人)
- 数ヶ月〜半年で大きな売買益(キャピタルゲイン)を狙いたい人:浮動株数が膨大であり、急騰するモメンタム相場は期待できません。
- 日経平均や半導体ハイテク株のアウトパフォームを求める人:市場全体の活況時に相対的なアンダーパフォーム(取り残され感)に耐えられない人。
- 少額だからと分散せずに集中投資してしまう人:いくら単価が安くても単一セクターへの過剰な資金投下はポートフォリオのリスクを高めます。
【ntt の 株価 は】に関するよくある質問(FAQ)
Q1:NTTの株価はなぜ1株100円台とこんなに安いのですか?業績が悪化したのですか?
A1:業績が悪化して暴落したわけではありません。2023年7月に「1株を25株に分割」する大規模な株式分割を行ったためです。企業の価値そのものが失われたのではなく、ピザを細かく切り分けたように1株あたりの単価が引き下げられた結果であり、財務基盤そのものは日本屈指の盤石さを誇ります。
Q2:NTT株の配当金は減配される心配はありませんか?
A2:減配リスクは極めて低いと考えられます。NTTは2026年時点で10年以上の連続増配を継続しており、経営陣も株主還元の方針として「継続的な増配」を強く掲げています。配当性向も30%台後半と無理のない水準であり、業績が急激に悪化しない限り配当の安全性は高いと評価されています。
Q3:株主優待のd要点は毎年必ずもらえるのですか?
A3:毎年無条件にもらえる制度ではありません。100株以上を保有し、「保有期間が2年以上3年未満」の株主に1,500ポイント、「5年以上6年未満」の株主に3,000ポイントがそれぞれ1回限り進呈される仕組みです。継続的なインカムを期待する場合は、優待よりも安定した配当利回りを主目的に据えるのが賢明です。
Q4:新NISAで今からNTT株を買い付けるのは遅いでしょうか?
A4:遅いということはありません。株価がレンジ下限で底固めをしている現在のような局面は、高値掴みのリスクが小さく、配当利回りも高い状態でポートフォリオに組み込めるチャンスです。一度に全額を投じるのではなく、毎月数株〜数十株ずつドルコスト平均法で買い増していく戦略が推奨されます。
まとめ:今後の動向と失敗しないための判断基準
株式分割と新NISAを契機に新たなフェーズへと突入したNTTの株価。足元の株価低迷は、市場の需給バランスの歪みと国内通信事業のコスト増が重なった結果であり、企業のファンダメンタルズが根底から崩壊したわけではありません。強固なインフラ独占基盤、安定したキャッシュフロー、そして10年以上に及ぶ増配の実績は揺るぎない事実です。
短期的な急騰を期待してエントリーすれば退屈さと機会損失に苦しむことになりますが、配当利回り3.5%超を基準とした中長期のインカムゲイン狙いや、IOWNの実用化による構造変化を見据えた資産形成には、依然として有力な選択肢です。ネット上の悲観論や根拠のない噂に惑わされることなく、冷静に自らの投資期間とリスク許容度を照らし合わせ、適切な買い時を見極めてください。