日本銀行がマイナス金利政策を解除して以降、金融政策の正常化が進められ、住宅ローン市場は「超低金利の恩恵を無条件に享受できた時代」から「金利上昇を明確に織り込んだ家計管理が求められる時代」へと劇的な転換を遂げました。かつて0.3%〜0.4%台の超低水準で競い合っていた変動金利も基準金利の引き上げに伴って底を打ち、将来の返済負担増に対する懸念が現実味を帯びています。
これからマイホームを購入する方や、すでに変動金利で数千万円のローンを抱えている方にとって最大の関心事は「10年後に金利はどこまで上がるのか」「家計は耐えられるのか」という点に尽きます。本稿では、日銀の金融政策決定会合における議論や最新の経済データを基に、10年後の金利動向、固定金利との損益分岐点、見落としがちな返済ルールの罠、そして後悔しないための具体的な家計防衛策までを徹底的に解明します。
【2026年最新動向】日銀利上げで住宅ローン金利はどう動いたか
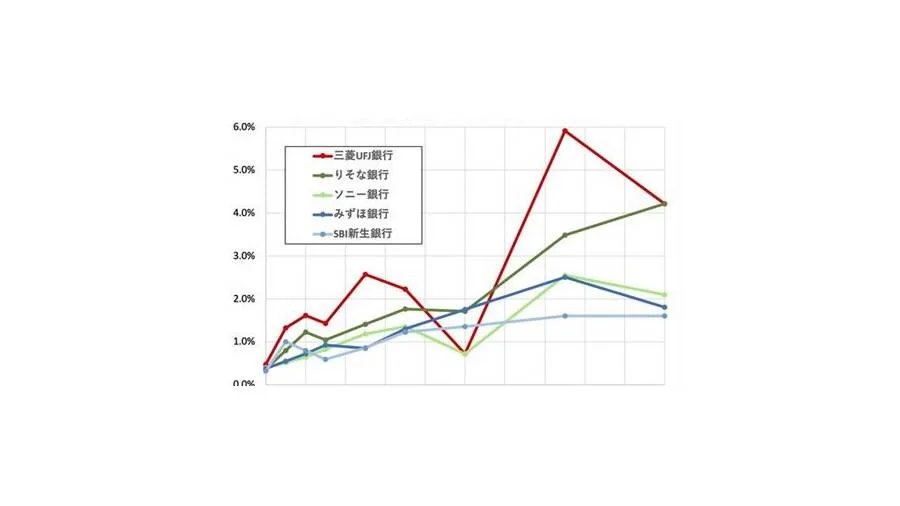
日本銀行によるマイナス金利解除以降、マイナス金利解除住宅ローン影響は段階的かつ確実に表面化しています。日本銀行の植田和男総裁は、物価と賃金の好循環を確認しながら追加利上げを慎重かつ着実に進める姿勢を幾度となく強調してきました。この日本銀行植田総裁発言の背景には、持続的な賃上げ基調とサービス価格の上昇があり、日本の金融環境は長年続いた「異次元緩和」からの脱却を果たしています。
この政策転換が真っ先に波及したのが、メガバンクやネット銀行が設定する「短期プライムレート(短プラ)」です。変動金利の基準となる短プラが引き上げられたことで、各行の優遇金利適用後の実行金利にも上昇圧力がかかり始めました。長らく「0.3%台〜0.4%台」という世界的に見ても極端な低水準に張り付いていた変動金利ですが、市場では「低金利の底打ち」が共通認識となっています。
一方で、長期金利(新発10年物国債利回り)に連動する住宅ローン固定金利推移は、日銀の国債買い入れ減額方針や市場の利上げ観測を先回りする形で、先行して上昇してきました。住宅金融支援機構が提供するフラット35金利動向を見ても、全期間固定型の金利水準は2020年代前半の底値圏から明確にレンジを切り上げており、借入者の間では「変動か固定か」の選択を巡る緊張感が高まっています。
住宅ローン金利予想|10年後の変動金利・固定金利はどこまで上がるのか
今後10年間を見通すにあたり、焦点となるのは住宅ローン金利上昇どこまで進むのかという到達点です。結論から言えば、日本の潜在成長率や財政状況、過度な金利上昇が国内経済に与える打撃を考慮すると、欧米のような5%を超える水準まで急騰する可能性は極めて低いとみられます。しかし、現在のような「1%未満」が恒久的に続く前提は完全に崩れ去りました。
経済見通しや市場コンセンサスを総合すると、10年後の金利シナリオは概ね以下の3つに集約されます。
- ベースシナリオ(確率60%):日銀の政策金利が1.0%〜1.5%程度で安定。変動金利(実行レート)は1.5%〜2.0%、固定金利は2.3%〜2.8%程度で推移。
- 高進シナリオ(確率25%):インフレ高止まりと円安進行により政策金利が2.0%超へ。変動金利は2.5%〜3.0%、固定金利は3.5%前後まで上昇。
- 低位停滞シナリオ(確率15%):世界的な景気後退や国内消費の低迷により利上げが中断。変動金利は0.8%〜1.2%、固定金利は1.8%〜2.0%程度に留まる。
こうした見通しを踏まえ、借入額4,000万円(35年返済・元利均等)を想定した住宅ローン返済額シミュレーションを比較検証してみましょう。
| 借入金利(全期間平均の想定) | 毎月返済額 | 総返済額(概算) | 編集部のリスク・損得評価 |
|---|---|---|---|
| 0.5%(超低金利時代) | 約103,900円 | 約4,364万円 | 過去の最低水準。今後の新規借入では再現困難。 |
| 1.5%(10年後ベース予想) | 約122,400円 | 約5,141万円 | 毎月+1.85万円、総額+約777万円の負担増。許容範囲の家庭が多い水準。 |
| 2.5%(10年後高進予想) | 約142,800円 | 約6,000万円 | 毎月+3.89万円、総額+約1,636万円。家計の収支見直しが必須。 |
| 3.5%(長期固定・高位) | 約165,300円 | 約6,943万円 | 初期から確定固定で組んだ場合の最悪シナリオ回避型。安心料としての差額大。 |
金利が1%上昇するだけで毎月の返済額は約1.8万円、35年トータルでは約770万円以上の差が生じます。これこそが日銀政策金利利上げ影響の本質であり、10年後の家計を左右する決定的なファクターとなります。
【実態検証】利用者の生の声と返済現場で見えた「変動金利神話」の揺らぎ
住宅購入者の約7割以上が変動金利を選択してきた日本の住宅ローン市場ですが、現場からは明らかに異なる空気感が漂い始めています。大手ポータルサイトの知恵袋や各種SNSの住宅コミュニティ、不動産売買の現場取材を通じて、利用者のリアルな声を集約しました。
2020年代初頭にペアローンでタワーマンションを購入した都内在住の30代共働き夫婦は、「0.4%台の金利で返済計画をギリギリまで組んでいたため、基準金利が0.25%上がっただけでも今後の教育費や管理費・修繕積立金の値上げと重なって重圧を感じる」と率直な胸の内を語っています。
ネット上の掲示板やSNSでは、以下のような意見が急速に増加しています。
- 「変動金利最強説を信じてフルローンを組んだが、ニュースを見るたびに胃が痛くなる」
- 「銀行から金利見直しの通知が届いて初めて、自分がどれだけ金利リスクを理解していなかったか痛感した」
- 「周りのFPは『まだ大丈夫』と言うが、10年後に2%を超えたら本当に家計が破綻する」
「過去30年間金利が上がらなかったのだから、これからも上がらない」という一種の現状維持バイアスに囚われていた借入者が、「金利のある世界」の到来によって強い警戒心を抱き始めている様子が鮮明に浮かび上がっています。
一般に知られていない盲点|「5年・125%ルール」と未払利息の罠
変動金利を選択した人の多くが安心材料として挙げるのが、変動金利5年ルール125パーセントルールです。しかし、この仕組みは「返済額が増えない魔法の盾」ではなく、単なる「支払いの先送りに過ぎない」という冷徹な事実を正しく把握している人は驚くほど少数です。
多くの主要銀行(※ネット銀行など一部除外あり)で採用されているこのルールには、以下の厳格な制約が存在します。
- 5年ルール:金利がどれだけ上昇しても、5年間は毎月の返済額を変更しない。
- 125%ルール:6年目に返済額を見直す際も、従来の返済額の1.25倍(25%増)を上限とする。
家計のキャッシュフローが急激に破綻するのを防ぐという意味では極めて有益なセーフティネットですが、ここに最大の落とし穴があります。金利が急上昇した場合、毎月の返済額の中で「利息の支払割合」が膨らみ、「元金の返済割合」が圧縮されます。さらに金利が上がると、毎月の返済額を利息額が上回ってしまう住宅ローン未払利息リスクが発生します。
未払利息が発生すると、毎月真面目に返済を続けているにもかかわらずローン元金が1円も減らないばかりか、未払い分の利息が将来に繰り延べられます。そして最終返済期日(35年目など)に、残った元金と未払利息の一括返済を求められるという最悪のシナリオに直面することになります。
「返済額が変わっていないから安心」と放置していると、水面下で元金が滞留し、10年後・15年後に取り返しのつかない負債として顕在化する危険性があるのです。
変動金利から固定金利への借り換えはありか?損益分岐点の見極め方
金利上昇局面において常に議論されるのが、変動金利から固定金利借り換えの是非です。「金利が上がり始めたから、今のうちに固定金利へ逃げるべきか」という相談が金融窓口に殺到していますが、感情論での決断は大きな損失を招くリスクがあります。
現在の市場において、変動金利(約0.6%〜0.8%)と全期間固定金利(約1.8%〜2.2%)の間には、依然として約1.2%〜1.5%前後の金利差(スプレッド)が存在します。今すぐ固定金利に借り換えた場合、その瞬間から毎月の返済額は確実に跳ね上がります。
損益分岐点を検証する上で基準となるのは、「金利上昇のスピードと幅」です。例えば、借入残高3,500万円・残期間30年のケースで試算すると、今後5年以内に変動金利が1.5%以上上昇し、その後も高水準を維持し続けるシナリオでなければ、現時点で固定金利へ借り換える経済的メリットは得られにくい構造になっています。
固定金利への借り換えが正当化されるのは、「経済的な損得」ではなく「金利変動のストレスから完全に解放されたいという精神的平穏」を最優先する場合、あるいは「これ以上の金利上昇が起きたら確実に家計が破綻するギリギリの借入を行っている場合」に限られます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
金利環境の激変期において、自身がどちらの金利タイプを選択すべきか、あるいは維持すべきかの明確な判断基準を提示します。
▼ 変動金利を維持・選択して良い人
- 借入額が年収倍率の5倍以内、または手元資金(金融資産)に十分な余力がある。
- 金利が2%〜3%まで上昇しても、生活水準を落とさずに返済を継続できる家計バッファがある。
- 金利上昇時に一括または一部繰り上げ返済を行い、元金を大幅に圧縮できる資金計画が立っている。
- 行動経済学で言う「損失回避バイアス」に惑わされず、金利動向を定期的にモニタリングできる。
▼ 固定金利(または固定期間選択型)を検討すべき人
- 借入額が年収倍率の7〜8倍近くに達しており、毎月の返済額が1〜2万円上がるだけで家計が立ち行かなくなる。
- 教育費のピークや定年退職が今後10年〜15年以内に迫っており、返済額の不確実性を完全に排除したい。
- 毎日のニュースで金利や日銀の動向を見るたびに強い精神的不安やストレスを感じてしまう。
【住宅ローン金利予想 10年後】に関するよくある質問(FAQ)
Q1:10年後に変動金利がバブル期のような5%〜8%まで急上昇する可能性はありますか?
A1:可能性は極めて低いと考えられます。バブル期とは異なり、現在の日本経済は少子高齢化と低成長構造の中にあります。急激な大幅利上げは国内企業の設備投資を冷え込ませ、巨額の国債を抱える国の利払い負担を爆発させるため、日銀が無理な急利上げを行う余地は極めて限定的です。現実的な上限目途は2%台半ばから3%程度とみる専門家が大半です。
Q2:これから新規借入をする場合、2026年の現時点では変動と固定のどちらが正解ですか?
A2:一概にどちらかが絶対の正解とは言えません。「手元資金を残して資産運用や繰り上げ返済で対応できるリスク耐性」があるなら変動金利の低利率メリットを活かすのが有利です。一方、「将来の支出計画を1円単位で確定させ、一切の金利リスクを背負いたくない」場合はフラット35などの全期間固定金利を選ぶのが賢明です。
Q3:5年ルール・125%ルールが適用されない銀行があると聞きましたが本当ですか?
A3:本当です。主に一部のネット銀行(ソニー銀行、新生銀行、PayPay銀行など)では、5年ルールや125%ルールを採用せず、金利上昇の翌月や数カ月後からダイレクトに返済額へ反映する仕組みをとっています。その分、未払利息が発生しないというメリットもありますが、急な返済額増加に対応できる資金管理が必須となります。ご自身の契約内容を必ず金銭消費貸借契約書で再確認してください。
まとめ:10年後を見据えた住宅ローン戦略の鉄則
住宅ローン金利の10年後予想において最も本質的な教訓は、「金利の未来を完璧に当てることは誰にもできないが、金利が上がったときの備えは今日からできる」ということです。
「変動金利が安いから」という理由だけで安易に借入限界までローンを組む時代は終わりました。変動金利を選択する場合は、金利差によって浮いた浮動資金を浪費せず、確実に貯蓄や運用に回して「繰り上げ返済用バッファ」を形成しておくことが不可欠です。万が一金利が2%台へと急上昇した際にも、元金を一気に減らす余力さえあれば、未払利息のリスクを完全に無力化できます。
住宅ローンは30年以上に及ぶ長い付き合いとなる金融商品です。市場の予測に一喜一憂するのではなく、金利上昇が起きた際の家計シミュレーションをあらかじめ行い、確固たる防衛ラインを敷いておくことこそが、10年後も笑顔で暮らすための唯一絶対の道筋です。