公的年金は「65歳から受け取るもの」という認識が広く定着していますが、条件を満たす一部の世代には、60歳から64歳までの間に国から支給される公的給付が存在します。それが「特別支給の老齢厚生年金」です。昭和の年金制度改正に伴う激変緩和措置として設けられた仕組みですが、自身が対象であるにもかかわらず「年金はまだ先の話」「自分は対象外だ」と思い込み、権利を放置しているケースが後を絶ちません。
年金の請求は完全な「自己申告制」であり、国や年金事務所が自動的に口座へ現金を振り込んでくれるわけではありません。受け取る権利が生じてから一定期間が経過すると、受給権そのものが消滅してしまう厳格なルールも存在します。手遅れになって数百万円単位の年金を失う前に、制度の全貌と生年月日による受給基準、確実な受給に向けた実務知識を網羅して解説します。
【受給資格を総点検】あなたは該当する?生年月日早見表と必須要件
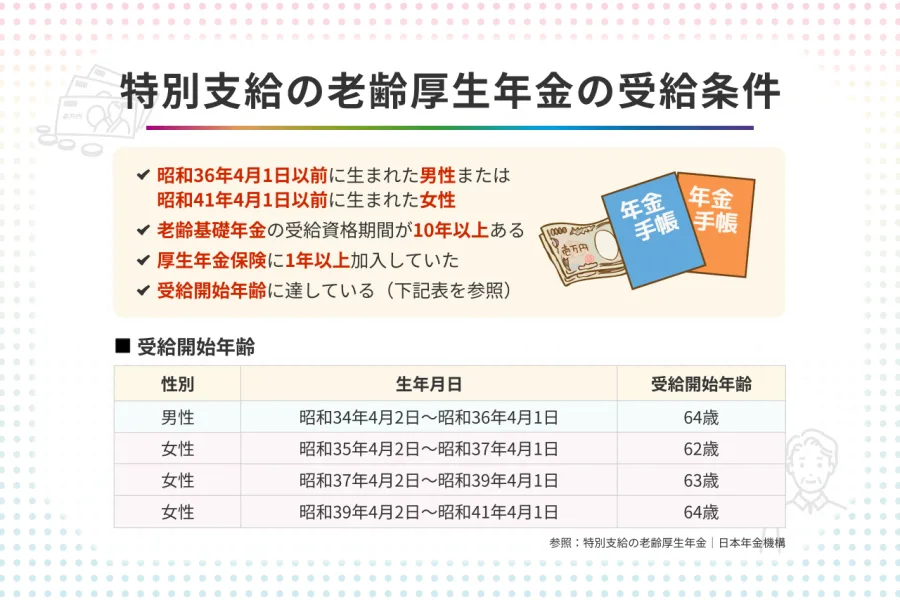
「自分は対象者なのか」という疑問に対する答えは、法律が定めた明確なボーダーラインによって一律に決まります。特別支給の老齢厚生年金を受け取るには、以下の3つの条件をすべてクリアしなければなりません。
第1に、公的年金全体の受給資格期間(保険料納付済期間や免除期間など)が原則10年以上あること。第2に、会社員や公務員として勤務した厚生年金保険 加入期間1年以上を満たしていること。そして第3に、生年月日に応じて設定された受給開始年齢に到達していることです。
かつて年金支給は60歳開始でしたが、法改正により段階的に引き上げられてきました。この移行期において、まず基礎年金相当の「定額部分」が段階的に廃止され、現在は給与額と勤務期間に連動する「報酬比例部分」のみが支給対象となっています。かつて存在した定額部分 支給要件はすでに男性・女性ともに過去の制度フェーズとなり、現在の焦点は報酬比例部分 支給開始年齢が自身の特別支給の老齢厚生年金 生年月日とどう合致しているかにあります。
| 性別 | 生年月日区分 | 受給開始年齢(報酬比例部分) | 編集部の見解・実務上の着眼点 |
|---|---|---|---|
| 男性 | 昭和28年4月2日〜昭和30年4月1日 | 61歳 | 制度移行の初期段階(すでに本則65歳給付へ移行済) |
| 男性 | 昭和30年4月2日〜昭和32年4月1日 | 62歳 | すでに65歳到達。未請求の場合は時効完成リスクに直面 |
| 男性 | 昭和32年4月2日〜昭和34年4月1日 | 63歳 | 時効5年のカウントダウンが進行中。即時確認が必須 |
| 男性 | 昭和34年4月2日〜昭和36年4月1日 | 64歳 | 男性最後の対象世代。65歳本則移行前の請求漏れに警戒 |
| 女性 | 昭和33年4月2日〜昭和35年4月1日 | 61歳 | 男性より5年遅れで進行。過去分の請求権保持者多数 |
| 女性 | 昭和35年4月2日〜昭和37年4月1日 | 62歳 | 定年退職や再雇用期に重なる。請求手続きの遅延に注意 |
| 女性 | 昭和37年4月2日〜昭和39年4月1日 | 63歳 | 受給待機および直近受給層。案内通知の確認が急務 |
| 女性 | 昭和39年4月2日〜昭和41年4月1日 | 64歳 | 女性の最終対象世代。これから受給を迎える最重要ターゲット |
上記の表が示す通り、男性は昭和36年4月2日以降生まれ、女性は昭和41年4月2日以降生まれから完全に「65歳受給開始」へ一本化され、この特別支給は一切受け取れません。しかし、該当世代であれば「請求するだけで国から支払われる正当な金銭」です。昭和30年代後半から40年代初頭生まれの女性層は、まさに今が受給の分岐点となっています。
【金額計算シミュレーション】実際いくらもらえる?年金額の算出ロジック
「特別支給の老齢厚生年金では、具体的にいくら振り込まれるのか」という疑問に対し、受給額は現役時代の給与水準と厚生年金加入月数によって算出されます。特別支給の老齢厚生年金 金額計算の基本式は、65歳以降に受け取る報酬比例部分の計算式と全く同一です。
計算の土台となるのは、平成15年(2003年)3月以前の加入期間に対する「平均標準報酬月額×7.125/1000×加入月数」と、平成15年4月以降の「平均標準報酬額(賞与を含む)×5.481/1000×加入月数」の合計値です。物価変動や現役世代の手取り賃金の変動を反映する再評価率が乗じられ、最終的な年金額が確定します。
目安として、大卒後に会社員として平均年収500万円前後で35年間勤務した一般的な会社員の場合、報酬比例部分の年額はおよそ100万円〜120万円程度(月額約8万〜10万円)となります。もし受給開始年齢が63歳からであれば、65歳になるまでの2年間で累計200万円〜240万円前後を受け取れる計算です。
パート勤務などで厚生年金の加入期間が短く、加入月数が10年程度といったケースでも、年額15万円〜30万円ほどが支給されます。「少額だから面倒」と放置するにはあまりに大きな金額であり、老後資金形成における貴重なキャッシュフローとなります。
【実態検証】「緑の封筒」を放置して後悔?現場で見えた請求手続きの罠
年金事務所の相談ブースや社会保険労務士の相談現場で頻繁に聞かれるのが、「通知が届いていたのは知っていたが、年金は65歳からだと思って引き出しの奥にしまい込んでいた」という後悔の声です。
受給権が発生する生年月日の3か月前になると、日本年金機構から被保険者の自宅へ日本年金機構 緑の封筒が送付されます。この封筒の中には、受給者の基礎年金番号やこれまでの年金加入記録があらかじめ印字された「年金受給権者請求書」が同封されています。
ここで最大の落とし穴となるのが、年金受給権者請求書 提出期限のルールです。法律上、請求書は「受給権が発生する誕生日の前日」以降でなければ年金事務所に提出・受理されません。3か月前に届いたからといってすぐに返送しても書類は返戻され、逆に「誕生日が過ぎてから出そう」と考えているうちに失念してしまうケースが多発しています。
添付書類として戸籍謄本や世帯全員の住民票、受け取り口座の通帳コピーなどを揃える必要があります。マイナンバーがすでに日本年金機構に収録されている場合は住民票などの提出を省略できるケースが増えていますが、配偶者加給年金の判定などがある場合は詳細な証明書が大切です。受給開始年齢の誕生月を迎えたら、速やかに特別支給の老齢厚生年金 請求手続きを完結させることが鉄則です。
一般に知られていない盲点|「働きながら受給」と「時効5年」の壁
受給対象者が最も直面しやすい現実的な障壁が、定年再雇用や嘱託勤務で仕事を続けている場合の取り扱いです。いわゆる特別支給の老齢厚生年金 働きながら受け取る際の「在職老齢年金」の仕組みが関係します。
厚生年金に加入しながら給与を得ている場合、毎月の給与(総報酬月額相当額)と特別支給の老齢厚生年金の月額の合計が、在職老齢年金 支給停止基準である「50万円」を超えると、超過額の2分の1に相当する年金額が支給停止となります。給与が高額であるほど年金はカットされ、全額停止となるケースも珍しくありません。
しかし、ここで極めて危険な勘違いが生じます。「どうせ全額支給停止になるから請求しなくていい」と放置してしまうミスです。支給停止になるかどうかは日本年金機構が毎月判定するため、請求手続きを行わなければ「受給権の確認」そのものが完了しません。将来給与が下がったり退職したりした瞬間に年金を受け取るためにも、請求書自体の提出は必須です。
さらに恐ろしいのが特別支給の老齢厚生年金 時効5年の壁です。国民年金法および厚生年金保険法において、年金を受ける権利は「基本権」として保護される一方、各月の年金を受け取る「支分権」は支払い期節から5年を経過した時点で時効消滅します。60歳や62歳で発生していた受給権を「65歳になってからまとめて請求すればいい」と放置した場合、請求が遅れた月数分の年金は国庫に没収され、1円も取り戻せなくなります。
繰り上げ受給のデメリットと混同するな!損をしないための制度峻別
年金相談の現場でシニア層を躊躇させる最大の要因が、「60代前半で年金をもらうと、65歳以降の年金が一生涯減額されてしまうのではないか」という誤認です。これは本則給付の「繰上げ受給」と「特別支給」の混同に起因します。
本来65歳から受け取る老齢基礎年金や老齢厚生年金を60〜64歳に前倒しする制度を繰上げ受給と呼び、1か月早めるごとに0.4%(最大24%)が生涯減額されます。これが世間一般に知られる繰り上げ受給 デメリットです。これに対し、特別支給の老齢厚生年金は「その年齢で受け取ることが国によって最初から決められている給付」であるため、受給しても65歳以降の本来の年金額は1円も減額されません。
デメリットが存在しない給付であるにもかかわらず、繰上げ受給の減額リスクを恐れて受給をためらうのは純粋な機会損失です。ただし注意点として、特別支給を受給している期間中に「老齢基礎年金だけを前倒しで繰上げ受給する」選択をした場合、その基礎年金部分は生涯減額の対象となります。特別支給の老齢厚生年金単体を受け取る分には、将来の減額リスクは一切ありません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学の観点から見ると、人間には「よく理解できない手続きを先送りにしてしまう」現状維持バイアスが強く働きます。公的年金の複雑な用語体系がその心理的ハードルを押し上げ、数百万の無受給を生み出す温床となっています。特別支給の老齢厚生年金に対する向き合い方は、個々の就労状況によって以下のように明確化されます。
【無条件で直ちに請求すべき人】
すでに退職している人、自営業やフリーランスへ移行した人、または再雇用後の月給と賞与の合計を月割りした額が35万円未満の人です。在職老齢年金の支給停止に抵触しない、あるいは一部停止にとどまるため、給付の恩恵をダイレクトに享受できます。65歳本則給付への影響もないため、請求を遅らせる理由は一切ありません。
【支給停止の確認と時効管理を最優先すべき人】
役員報酬や高い給与を維持しており、月収と年金の合計が確実に50万円を大幅に超える人です。「年金が全額止まるから」と放置せず、請求書を一度年金事務所に提出して権利を確定させておく必要があります。定年延長や役員退任など、収入環境が激変した瞬間にスムーズな給付開始を実現するためのセーフティネットとなるためです。
【特別支給の老齢厚生年金】に関するよくある質問(FAQ)
Q1:昭和36年生まれの男性ですが、もうすぐ65歳になります。過去の特老厚は今からでも受け取れますか?
A1:請求可能です。昭和35年4月2日〜昭和36年4月1日生まれの男性は64歳から受給権が発生しています。年金の請求権は発生から5年で順次時効にかかりますが、65歳前後の時点であれば受給権発生から1年前後しか経過していないため、遡及して全額を受け取ることができます。65歳の年金請求書を提出する際に、特別支給分の未払い請求も年金事務所で併せて行ってください。
Q2:会社員として月収40万円で働いています。特別支給の老齢厚生年金は全額カットされますか?
A2:全額カットにはなりません。在職老齢年金の支給停止基準は「総報酬月額相当額+年金月額」が50万円を超えた場合です。例えば年金月額が8万円、毎月の給与(直近1年の賞与の1/12を含む)が40万円の場合、合計48万円となり50万円を下回るため、年金は全額支給されます。給与明細だけでなく直近1年間の賞与額を含めて計算する必要があります。
Q3:日本年金機構から届いた「緑の封筒」を紛失してしまいました。どうすればいいですか?
A3:封筒や同封の用紙を紛失しても受給権が消えるわけではありません。最寄りの年金事務所の窓口で紛失の旨を伝えれば、その場で新たな年金請求書を発行してもらえます。窓口へ行く際は、マイナンバーカードや運転免許証などの本人確認書類と、年金振込先に指定する預金通帳を持参してください。
まとめ:受給漏れゼロへ向けた確実なアクションプラン
特別支給の老齢厚生年金は、国の年金財政健全化に向けた引き上げプロセスの中で、旧制度と新制度の狭間に置かれた世代へ認められた正当な移行給付です。受給資格があるにもかかわらず手続きを行わないことは、自ら資産を放棄していることと同義です。
手元に「ねんきん定期便」や「緑の封筒」がある方は、直ちに記載されている生年月日と年金加入記録を確認してください。受給資格の有無に少しでも疑問がある場合は、最寄りの年金事務所へ相談予約を入れるか、ねんきんダイヤルへ問い合わせを行い、自身の大切な受給権を確実に保護してください。