売上は伸びているはずなのに、なぜか手元に利益が残らない――。中小企業や個人事業主、店舗経営の現場で繰り返されるこの悲鳴の根本原因は、売上とコストの均衡点である「損益分岐点」を正確に把握できていない点にあります。人件費や原材料費の高騰が続く現在の事業環境において、どんぶり勘定での経営は致命的な資金ショートを招くリスクを孕んでいます。
利益がプラスマイナスゼロになる境界線を知ることは、守りのコスト削減だけでなく、攻めの価格決定や設備投資の勝算を見極めるための絶対条件です。本記事では、財務の専門知識がない方でも即座に自社の数字を算出できるよう、決定的な公式の解説からエクセルでの実践手順、現場で役立つ経営判断指標まで徹底的に解き明かします。
【超入門】損益分岐点の計算方法と決定的な公式|誰でも3分で理解できる仕組み
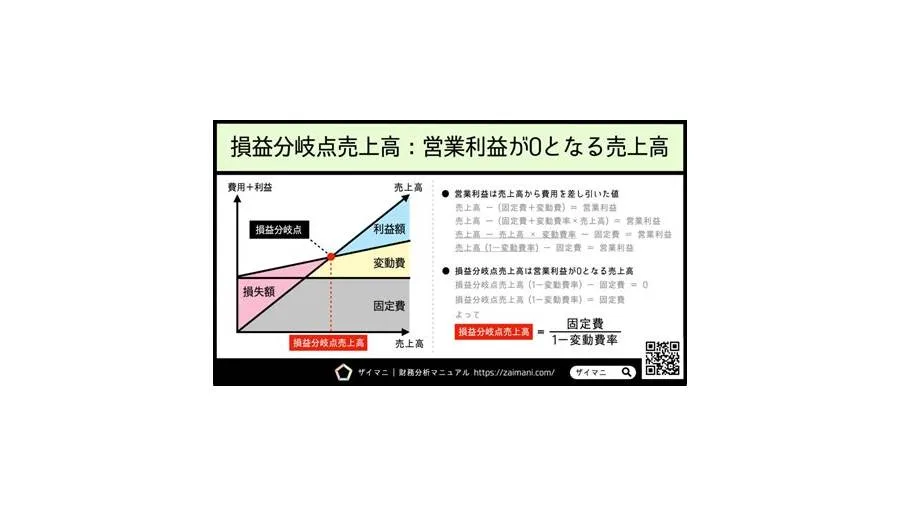
損益分岐点(Break-Even Point: BEP)とは、売上高と総費用(固定費+変動費)が完全に釣り合い、利益がゼロになる売上規模を指します。このラインを下回れば「赤字」、上回れば「黒字」となり、事業の生存境界線を示す最重要データです。
損益分岐点の計算を難しく感じる原因の多くは、専門用語の混同にあります。まずは以下の3つの公式を押さえるだけで、自社の分岐点売上高を明快に導き出すことができます。
まず押さえるべきは、売上から変動費を引いた「限界利益」と、その割合を示す限界利益率計算式です。
- 限界利益 = 売上高 − 変動費
- 限界利益率 = 限界利益 ÷ 売上高 = 1 − 変動費率
- 変動費率公式 = 変動費 ÷ 売上高
これらを用いて、最終的な損益分岐点売上高を導き出します。
- 損益分岐点売上高 = 固定費 ÷ 限界利益率 (または「固定費 ÷ (1 − 変動費率)」)
具体例で見てみましょう。月間の固定費が200万円、売上高が500万円で変動費が200万円の事業があると仮定します。
変動費率は「200万円 ÷ 500万円 = 0.4(40%)」、限界利益率は「1 − 0.4 = 0.6(60%)」です。公式に当てはめると「200万円 ÷ 0.6 = 約333.3万円」となります。つまり、この事業は月商333.4万円以上を売り上げなければ赤字に転落するという事実が明白になります。
【基礎データ】固定費と変動費の正しい分け方|損益計算書の見方と固変分解の手法
損益分岐点を正しく算出できるかどうかは、損益計算書見方を理解し、費用を固定費と変動費に正しく仕分ける「固定費変動費分解(固変分解)」にかかっています。
固定費は「売上の増減にかかわらず一定して発生する費用」、変動費は「売上の増減に比例して増減する費用」です。一般的な勘定科目の分類基準を整理した以下の比較表で確認してください。
| コスト分類 | 主な勘定科目 | 性質と増減の連動性 | 実務上の注意点・分析視点 |
|---|---|---|---|
| 固定費 | 役員報酬・正社員給与、地代家賃、減価償却費、リース料、保険料、広告宣伝費(月額契約分) | 売上がゼロでも毎月必ず発生する | 一度膨らむと削減に痛みを伴う。削減できれば分岐点を恒久的に引き下げる効果がある。 |
| 変動費 | 仕入高・材料費、外注費、販売手数料、発送運賃、パート・アルバイトの超過勤務手当 | 販売量や生産高にほぼ正比例して増加する | 仕入れ先の見直しや歩留まり改善で率を下げると、売上増加時の利益レバレッジが向上する。 |
| 準固定費・準変動費(混合費) | 水道光熱費(基本料+従量料)、通信費、車両維持費、派遣人件費 | 基本部分+売上連動部分が混在する | 実務では「勘定科目法」でどちらか一方に割り切るか、過去実績から回帰分析等で按分する。 |
実務においては、厳密な回帰分析(最小二乗法)を用いずとも、まずは勘定科目ごとに固定費か変動費かをルール決めする「勘定科目法」で分類するだけで十分な精度が得られます。重要なのは、毎期同じ基準で定点観測を続けることです。
【経営判断指標】損益分岐点比率と安全余裕率の求め方|企業の倒産耐性を測定する
損益分岐点売上高を算出したら、次に活用すべき重要指標が経営分析指標の中核を担う「損益分岐点比率」と「安全余裕率」です。自社の体質がどれほど不況や売上減に強いかを客観的に評価できます。
損益分岐点比率は、実際の売上高に対する損益分岐点の割合です。
- 損益分岐点比率 =(損益分岐点売上高 ÷ 現在の売上高)× 100(%)
この比率が低ければ低いほど、少ない売上で黒字化できる「筋肉質な収益構造」であることを示します。一般的には80%以下が優良企業の基準、90〜100%は黄色信号、100%超は構造的赤字状態と判定されます。
一方、表裏一体の指標である安全余裕率求め方は以下の通りです。
- 安全余裕率 =(現在の売上高 − 損益分岐点売上高)÷ 現在の売上高 × 100(%)
- または 100% − 損益分岐点比率
例えば安全余裕率が25%であれば、「売上が25%減少しても赤字には転落しない」というバッファーの広さを意味します。値下げキャンペーンの実行可否や、新規採用時の許容リスクを判断する極めて実践的なモノサシとなります。
加えて、単なるトントンではなく「営業利益を毎月100万円確保したい」という場合は、目標売上高計算へと発展させます。
- 目標売上高 =(固定費 + 目標利益)÷ 限界利益率
「いくら売れば目標利益に届くか」を逆算することで、営業目標や現場のKPIに直結した現実的な行動計画が策定できるようになります。
【実務手順】損益分岐点のエクセル計算とグラフ作成ステップ
日常的なシミュレーションには、損益分岐点エクセル計算のシートを作成しておくのが最も効率的です。数式とグラフの構築ステップを整理しました。
最初に、エクセルのセルに以下の基本データを入力します。
- セルB1:売上高(例:10,000,000)
- セルB2:変動費(例:4,000,000)
- セルB3:固定費(例:3,600,000)
- セルB4:限界利益(計算式:
=B1-B2) - セルB5:限界利益率(計算式:
=B4/B1) - セルB6:損益分岐点売上高(計算式:
=B3/B5) - セルB7:損益分岐点比率(計算式:
=B6/B1) - セルB8:安全余裕率(計算式:
=1-B7)
視覚的にステークホルダーへ説明する際は、損益分岐点グラフエクセルの作成が効果的です。
売上高を0円から1,500万円程度まで100万円刻みで並べたデータテーブルを作成し、「売上線(X=Y)」「固定費線(横一文字)」「総費用線(固定費+変動費)」の3本の折れ線グラフ(散布図)を描画します。売上線と総費用線が交差するポイントが損益分岐点となり、右に広がる領域が純利益、左に広がる領域が損失であることが一目で伝わります。
【実態検証】飲食店損益分岐点に見る現場のリアルと陥りがちな罠
理論上の計算式が正しくても、現場では思わぬ落とし穴に直面します。特に飲食店損益分岐点の管理においては、多くの店舗が「見かけ上の限界利益」に惑わされ、赤字を垂れ流すケースが後を絶ちません。
都内で居酒屋チェーンを展開する元店長の手記によると、現場では次のような実態が語られています。
「フード原価30%で限界利益率70%だと喜んでいたが、忙しくなるにつれてアルバイトの残業や廃棄ロスが跳ね上がった。机上の計算では月商400万円で黒字のはずが、実際には500万円売っても赤字。原因は、人件費の一部が売上に連動する変動費化していたことと、仕入れの歩留まり悪化を計算に入れていなかったことにあった」
飲食業では、食材費(Food)と人件費(Labor)を合算した「FLコスト比率」を売上の55〜60%以内に抑えることが鉄則とされます。人件費をすべて「固定費」として扱ってしまうと、シフト増に伴う変動コストを見落とし、損益分岐点の計算が根底から狂ってしまいます。
一般に知られていない盲点とネットの誤解
ネット上の簡易解説記事でよく見られる「とにかく固定費を削れば損益分岐点が下がり、会社は安全になる」という言説には重大な死角があります。
固定費である「優秀なコア人材の給与」や「効果的なマーケティング費」を一律に削減すると、製品・サービスの品質低下や集客力の減退を招きます。その結果、売上減少スピードがコスト削減スピードを上回り、限界利益率そのものが悪化してかえって損益分岐点比率が悪化する「縮小均衡の罠」に陥る事例が頻発しています。
真の改善策は、固定費を安易に切ることではなく、無駄な変動費の圧縮(サプライチェーンの再交渉や歩留まり改善)によって「限界利益率そのものを引き上げる」、あるいは付加価値を高めて「客単価を上げる」アプローチであることを知っておく必要があります。
【プロの結論】経営判断における損益分岐点の活用基準
行動経済学において指摘される「サンクコスト効果(過去の投資に引きずられ撤退できない心理)」を断ち切る上でも、損益分岐点は冷徹な羅針盤となります。事業や施策ごとに、以下の基準で導入・見直しを判断してください。
【今すぐ損益分岐点分析を徹底すべき対象】
- 固定費比率が高いビジネス:店舗型ビジネス、SaaS・サブスクリプション、製造業など。追加売上がほぼ純利益に直結するため、分岐点超えの戦略が勝敗を分ける。
- 価格改定(値上げ・値下げ)を検討している企業:値下げ時にどれだけの追加数量が必要か、値上げ時に何%の顧客離脱まで耐えられるかを逆算できる。
【過信に注意すべき・別指標を優先すべき対象】
- 完全受託・単発コンサルティング等:固定費が極小で変動要素(稼働工数)が支配的な業態。この場合は損益分岐点よりも「時間あたり限界利益(チャージレート)」を指標とすべきである。
【損益 分岐 点 計算 方法】に関するよくある質問(FAQ)
Q1:個人事業主やフリーランスでも損益分岐点を計算する意味はありますか?
A1:極めて重要です。事業主自身の生活費や社会保険料を「固定費」として組み込むことで、年間で最低いくら売り上げなければ生活が破綻するかという「最低受注目標」が正確に把握できるようになります。
Q2:損益分岐点売上高を最も手っ取り早く下げる方法はどれですか?
A2:最も即効性があるのは「限界利益率の改善」です。商品・サービスの単価アップや仕入れ原価の適正化を行うと、売上数量を増やさずとも分岐点売上高を劇的に引き下げることができます。
Q3:損益計算書(P/L)の営業利益ベースと経常利益ベース、どちらで計算すべきですか?
A3:本業の稼ぐ力を測る場合は「営業損益」ベース、借入金の支払利息を含めた会社全体の生存ラインを測る場合は「経常損益」ベースで計算します。借入依存度が高い企業は経常利益ベースでの算出が必須です。
まとめ:今後の動向と失敗しないための判断基準
原材料価格や人件費の流動性が高まっている現在、損益分岐点は一度計算して終わりにする静止画ではなく、月次・四半期ごとにアップデートし続ける「動態データ」として捉えるべきです。
「固定費 ÷ 限界利益率」というシンプルな公式の背後にある、費用の実態と利益構造の歪みに目を配ること。そして、安全余裕率を定期的にチェックしながら、攻めの投資と守りのコスト管理の舵取りを行うことこそが、激変の時代を勝ち抜く確かな基盤となります。