即席麺の世界的パイオニアとして圧倒的なブランド力を誇る日清食品ホールディングス(銘柄コード2897)。食料品セクター屈指のディフェンシブ銘柄として長年個人投資家から絶大な支持を集めてきましたが、市場では値動きの激しさに戸惑う声が少なくありません。「安定企業のはずが、なぜこれほど株価が乱高下するのか」「急落局面は買い時なのか、それとも下落トレンドの始まりなのか」と、投資判断に頭を抱えるケースが目立ちます。
相次ぐ価格改定による消費者の購買行動の変化、グローバル市場における成長スピードの再評価、そして原材料費や物流コストの高止まりなど、同社を取り巻く事業環境は大きな転換点を迎えています。本稿では、日清食品ホールディングスの株価が変動する決定的な背景を暴き、業績動向、配当金や人気の株主優待、主要な財務指標を徹底調査。最新の市場評価を踏まえた今後の見通しと最適な投資スタンスを浮き彫りにします。
【株価変動の深層】日清食品ホールディングスの株価が乱高下する決定的な理由
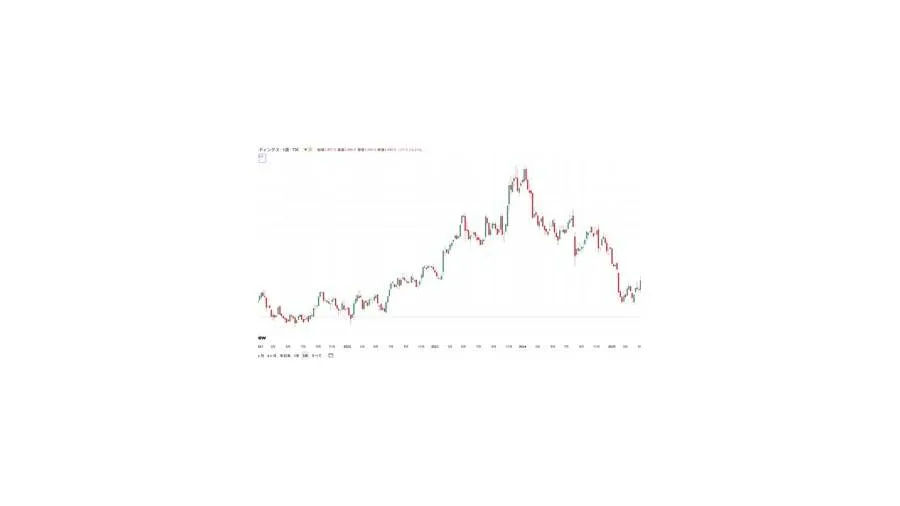
日清食品ホールディングスの株価が時に市場関係者の予想を超えて大きく揺れ動く背景には、複数の構造要因が複雑に絡み合っています。最大の要因として挙げられるのが、日清食品値上げの影響による販売数量の増減と採算性のシーソーゲームです。小麦やパーム油などの原材料価格、包装資材、エネルギーコストの高騰を受け、同社は主力製品の価格改定を段階的に実施してきました。「カップヌードル」や「チキンラーメン」などの強力なブランド力により、一定の値上げ浸透には成功したものの、消費者の節約志向の高まりから一時的な買い控えやPB(プライベートブランド)商品へのシフトが発生し、国内即席麺事業の数量回復ペースが市場予想を下回る局面が見られました。
もう一つの決定的な要因は、グローバル展開における日清食品海外事業売上のモメンタム変化です。同社は北米、欧州、中国・アジア地域を重要戦略拠点と位置づけ、高付加価値なプレミアム即席麺の拡販を進めてきました。しかし、現地インフレに伴う個人消費の減速や現地競合とのシェア争い、為替レートの急激な変動が四半期ごとの業績にダイレクトに波及しています。特に機関投資家が重視する海外成長ストーリーにわずかでも陰りが見えると、将来予測を引き下げる売り注文が集中し、日清食品株価下落理由の引き金となってきました。
加えて、四半期ごとの日清食品HD決算発表において、コンセンサス予想と会社計画の乖離に対する市場の反応が極めて先鋭化している点も見逃せません。ディフェンシブ銘柄ゆえに「どんな環境でも着実に増益を達成する」というプレミアム評価が株価に織り込まれていた分、営業利益の進捗が市場の期待値に届かないだけで、失望売りが先行して過度な下落圧力がかかるメカニズムが形成されています。
【指標徹底比較】日清食品HDの財務データ・PER・PBRと目標株価の現在地
日清食品ホールディングス(銘柄コード2897)の投資価値を測る上で、現在のバリュエーションが食品セクター平均や競合他社と比較してどのような水準にあるのかを客観データから検証します。
| 分析項目 | 日清食品HDの数値指標 | 東証プライム・食料品平均 | アナリスト・専門家の視点 |
|---|---|---|---|
| 予想PER | 約18倍〜22倍前後で推移 | 約16倍〜18倍 | 高い海外展開力とブランド価値が評価され、セクター平均を上回るプレミアムを維持。 |
| 実績PBR | 約1.8倍〜2.3倍 | 約1.2倍〜1.5倍 | 東証の要請する1倍を大きく超え、資本効率の高さと無形資産の強さを反映。 |
| 配当利回り | 約1.8%〜2.3% | 約2.2%〜2.7% | 高配当銘柄とは言えないものの、後述の優待利回りと合算した実質利回りで評価される。 |
| 自己資本比率 | 55%以上(堅牢な財務基盤) | 約45%〜50% | 手元資金が豊富で不況耐性が極めて高く、M&Aや設備投資への機動力も十分。 |
| 目標株価コンセンサス | 主要証券各社の平均:概ね強気〜中立 | — | 海外プレミアム市場の開拓スピードを巡り、アナリスト間で目標株価に一定の乖離が存在。 |
日清食品PER・PBRの推移を見ると、成長期待が先行した局面ではPER25倍近辺まで買われる一方、決算の伸び悩みが伝わると18倍前後まで売られるなど、評価の振れ幅が大きいことが分かります。大手証券アナリストが提示する日清食品目標株価のレンジは、直近の利益成長率をどう織り込むかによって強気派と慎重派で分かれており、これが株式市場での方向感の定まりにくさにつながっています。
【株主還元を検証】日清食品HD株主優待と配当金推移の真実
個人投資家が同社株を長期保有する最大の動機となっているのが、充実した株主還元策です。特に日清食品HD株主優待は、食品関連の優待銘柄の中でもトップクラスの人気を誇ります。
優待内容は、保有株式数および継続保有期間に応じて贈呈される自社グループ製品(即席麺、チルド・冷凍食品、菓子、シリアル製品など)の詰め合わせや、公式キャラクター「ひよこちゃん」のオリジナル限定ノベルティグッズです。普段スーパーやコンビニで見かける定番商品だけでなく、通販限定品や話題の「完全メシ」シリーズなどがバランスよく詰め合わされており、投資家ファミリー層からの満足度が極めて高い点が特徴です。権利確定月(3月末・9月末など※単元・保有期間条件あり)の前には、優待目当ての権利取り買いが株価を押し上げる傾向も見られます。
一方、インカムゲインの基盤となる日清食品配当金推移についても、同社は安定配当と業績連動のバランスを重視した基本方針を掲げています。近年の利益拡大に伴い、増配基調を維持しており、株主還元へのコミットメントは明確です。現在の日清食品配当利回りは2%前後の水準にとどまるため、インカム狙いの単体で見れば飛び抜けた高利回りとは言えませんが、「配当+自社製品優待」を合算した総合利回りで捉えると、長期保有におけるインセンティブは強固に保たれています。
【実態検証】投資家と消費者の生の声から見えるブランド力のリアル
株式市場での売買動向やSNS、投資コミュニティの生の声を調査すると、日清食品ホールディングスに対する極めてリアルな評価と懸念が浮き彫りになります。
消費現場におけるユーザーの声を見ると、「1食数百円のカップヌードルは、物価高の中でも手軽に得られる贅沢として依然として買い続けている」「新フレーバーやコラボ商品の企画力が他社より圧倒的で、ついつい手が伸びる」といった熱狂的な支持が根強く存在します。一方で、「スーパーの特売価格が以前より上がり、日常的なまとめ買いはPB商品に切り替えた」「完全メシは栄養バランスが良くて魅力的だが、日常食にするには価格がやや高め」というシビアな家計防衛意識も確認されています。
株式掲示板や個人投資家のコミュニティでは、「優待箱が届く楽しみがあるため、多少の株価下落では手放す気にならない」「決算発表直後に大きく売られたタイミングこそが絶好の仕込み場だった」という長期ホールド派の意見が多く見られます。対照的に、短期トレード派からは「ボラティリティが予想以上に高く、値上げ後の数量減データに市場が過敏に反応しすぎるため、ディフェンシブ株と思って入ると火傷する」という警戒感も投稿されています。ブランドに対する絶対的な信頼感と、足元の業績モメンタムに対する冷徹な市場評価が二極化しているのが現場の実情です。
一般に知られていない盲点とネットの誤解
日清食品ホールディングスへの投資を検討する際、ネット上で散見される誤った前提や見落とされがちな盲点を整理しておく必要があります。
第1の誤解は、「食品株=国内の内需株だから景気後退期や為替リスクに完全無傷である」という思い込みです。現在の日清食品グループは、売上高・利益ともに海外比率が大きく上昇しており、実質的にはグローバル消費財企業の性質を帯びています。そのため、円高進行時には海外利益の円換算額が目減りし、現地の景気減速や原材料相場の急変がダイレクトに連結業績へ影響を及ぼします。「内需の盾」だけで株価が守られるわけではない点に注意が必要です。
第2の盲点は、「値上げが完了すれば自動的に利益率が改善し株価も一直線に上昇する」という単純化されたシナリオです。食品メーカーの値上げは、原材料コストの上昇分を相殺するための防衛策であるケースが多く、値上げ直後は一時的に販売数量が落ち込む「数量減の谷」が発生します。この谷を新商品の投入や広告宣伝、海外プレミアム戦略でいかに早期に埋められるかが業績回復の分水嶺であり、値上げ発表そのものが即座に株価上昇の特効薬になるわけではありません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
市場の構造的変化と財務ファンダメンタルズを踏まえ、日清食品ホールディングス株への投資が適している層と、慎重な姿勢が求められる層の明確な判断基準を提示します。
▼日清食品HD株が向いている投資家:
- 長期的な優待・配当取りを目指す人:自社製品詰め合わせの株主優待を楽しみつつ、数年単位の増配トレンドと企業成長をじっくり享受したい個人投資家。
- 強力なブランド堀(Economic Moat)を重視する人:即席麺市場における圧倒的なシェア、圧倒的な商品開発力とマーケティング力を信じ、一時的な株価調整を押し目買いの好機と捉えられる人。
- グローバル成長を取り込みたい人:アジア・欧米における即席麺の消費拡大とプレミアム化の波に長期で乗りたい人。
▼慎重になるべき・見送りを検討すべき投資家:
- 短期での大幅なキャピタルゲインを狙う人:PER20倍前後のバリュエーション水準から急激な大化けを期待するのは構造的に難しく、短期の値動きに振り回されるリスクがある。
- 4%以上の高配当利回りのみを追求する人:配当利回り単体では約2%水準であるため、純粋な高配当株ポートフォリオを構築したい場合には資金効率が見劣りする。
- 決算発表時の価格変動リスクを取りたくない人:四半期決算ごとの市場期待値とのズレによるボラティリティをストレスに感じる人。
総合的に見て、日清食品株価買い時を見極める上では、決算後の過度な失望売りによってPERが過去のレンジ下限(17〜18倍近辺)まで叩き売られた局面や、テクニカル的な下値支持線に到達したタイミングを狙うのが王道の戦略と言えます。
【日清食品ホールディングスの株価】に関するよくある質問(FAQ)
Q1:日清食品ホールディングスの銘柄コードと主要市場は?
A1:銘柄コードは「2897」で、東京証券取引所のプライム市場に上場しています。
Q2:株価が急落した時の主な原因は何ですか?
A2:主な下落要因は、四半期決算発表における営業利益の進捗が市場コンセンサスを下回った場合や、国内の値上げによる一時的な販売数量の減少、原材料・エネルギー費用の高騰、海外主要市場(北米・中国など)での成長減速懸念が表面化した際に見られます。
Q3:株主優待を受け取るための条件と内容はどのようなものですか?
A3:一定株数以上(基準株数や保有年数条件あり)を権利確定日に保有している株主を対象に、カップヌードルやチキンラーメンをはじめとする自社グループ製品の詰め合わせや限定キャラクターグッズなどが年1〜2回贈呈されます。詳細な条件は最新の公式IR情報をご確認ください。
Q4:配当金はいつ頃支払われますか?
A4:通常、期末配当金は株主総会後の6月下旬頃、中間配当を実施する場合は12月上旬頃に支払われます。
Q5:今後の株価見通しを左右する最大の注目要点は何ですか?
A5:国内における「完全メシ」をはじめとする高付加価値・高単価商品の定着状況と、米欧・新興国市場におけるプレミアム即席麺の売上成長率、そして為替相場や原材料コストの落ち着きに伴う営業利益率の改善度合いが最大の焦点となります。
まとめ:日清食品HDの未来を見据えた賢い投資判断に向けて
日清食品ホールディングス(2897)は、単なる国内の即席麺メーカーにとどまらず、食のイノベーションとグローバル展開を推進する強力な事業基盤を備えています。短期的には価格改定に伴う消費動向の揺らぎや決算ごとの期待値ギャップによって株価が乱高下する場面があるものの、その強固なブランド力と財務の健全性は依然として食品セクター随一のクオリティを誇ります。
日々の株価のノイズに過剰に惑わされることなく、PER・PBRなどの客観的指標、配当金推移、そして海外事業の成長軌道を冷静に見つめることが肝要です。市場の過度な悲観によって株価が調整した局面こそ、同社の持つ本質的な競争優位性を割安に手に入れるチャンスになり得ます。ご自身の投資目的やリスク許容度と照らし合わせながら、納得のいく投資判断を下してください。