日興アセットマネジメントが運用する「グローバル・ヘルスケア&バイオ・ファンド(愛称:健次郎)」は、2000年の設定以来、日本の投資信託市場において医療・バイオ関連ファンドの代表格として長く知られてきました。しかし、長期保有している投資家や新規参入を検討している方の間では、近年の基準価額の激しい乱高下や高止まりする信託報酬に対して、疑問や不安を抱く声も少なくありません。
肥満症治療薬(GLP-1受容体作動薬)の爆発的普及やAI創薬の社会実装、さらには大手製薬企業の特許切れ(パテントクリフ)問題など、世界のヘルスケア産業は歴史的な転換期を迎えています。本記事では、健次郎の最新運用データ、組入銘柄の構成比、掲示板やSNSでのリアルな口コミを徹底取材し、今後の見通しと投資判断の基準を論理的に解き明かします。
【2026年最新】グローバル・ヘルスケア&バイオ・ファンド(愛称健次郎)の基本スペックと現在地
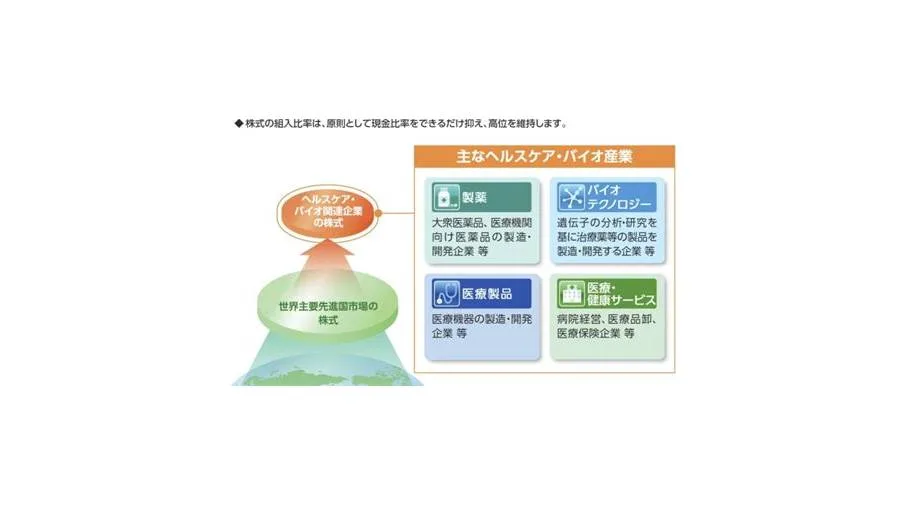
「グローバル・ヘルスケア&バイオ・ファンド」は、主に米国のウエリントン・マネージメント・カンパニーによる綿密な企業調査に基づき、世界のヘルスケア・バイオ関連株式へ選別投資を行うアクティブ型投資信託です。「健次郎」という親しみやすい愛称で販売窓口を広げ、メガバンクや大手証券会社を通じてシニア層から中堅投資家まで幅広く保有されてきました。
本ファンドの最大の特徴は、単なる医薬品メーカーだけでなく、ゲノム編集、バイオインフォマティクス、医療機器、ヘルスケアサービスまでを網羅したポートフォリオを構築している点にあります。しかし、長期的な運用成績を評価する上では、運用管理費用(信託報酬)や購入時手数料といったトータルコストの実態を冷静に把握しておく必要があります。
| 項目 | ファンド詳細データ | 一般的な投信相場 | 編集部の見解・評価 |
|---|---|---|---|
| 運用会社 / 助言会社 | 日興アセットマネジメント / ウエリントン | 大手委託会社各社 | ヘルスケア分野で定評あるウエリントンのリサーチ力を活用 |
| 信託報酬(年率・税込) | 年1.98%程度 | インデックス型:0.1〜0.5% アクティブ型:1.2〜1.8% |
テーマ型の中でも高水準。年2%近い超過リターンを生む設計が必須 |
| 購入時手数料(上限) | 3.30%(税抜3.0%) | ネット証券ではノーロード主流 | 対面窓口での購入は初期負担が重いため、ノーロード取扱窓口の選択が賢明 |
| 主な投資対象 | 世界各国の医薬品・バイオテック・医療関連株 | 全世界株式(MSCI ACWI等) | 個別企業の臨床試験(治験)成否や薬価政策による価格変動リスクが高い |
基準価額の推移と下落の真相|医薬品・バイオ関連株動向から読み解く背景
「グローバル・ヘルスケア&バイオ・ファンドの基準価額がなぜ大きく下落した時期があるのか」という疑問は、保有者の間で最も多く交わされるテーマです。基準価額の変動要因を分析すると、マクロ経済環境とセクター固有の構造変化が浮き彫りになります。
第1の要因は、世界的な金利サイクルとバイオテック企業のバリュエーション調整です。新興バイオ企業は、収益化までに莫大な研究開発費と年数を要するため、金利上昇局面では将来キャッシュフローの現在価値が割り引かれ、株価が急落しやすい宿命を持っています。米国の利上げ期においては、中小型バイオ株全般が強い逆風にさらされ、ファンドのパフォーマンスを押し下げました。
第2の要因は、医薬品業界における主力薬の特許切れ(パテントクリフ)と二極化です。ブロックバスター(大型新薬)の特許失効に直面したメガファーマは、後発医薬品(ジェネリック)やバイオシミラーの台頭により減収リスクを抱えました。一方で、糖尿病・肥満症領域で圧倒的シェアを握ったイーライリリーやノボノルディスクのように時価総額を急拡大させた勝者と、開発の遅れた企業との間で株価の明暗が極端に分かれました。
日興アセットマネジメントの月次レポート等の分析によると、健次郎は市場平均に対してアクティブな銘柄選別を行うため、ポートフォリオ内の特定銘柄における治験の遅延や薬価引き下げ圧力の影響をダイレクトに受ける局面が見られます。これが、市場インデックス(S&P500や全世界株式)と乖離して基準価額が調整した主因です。
組入銘柄と最新構成比の真相|メガファーマと新興バイオの選別動向
ファンドの将来性を左右するのは、組み入れられている銘柄群の質とバランスです。ウエリントン・マネージメントは、強固なバランスシートを持つメガファーマと、破壊的なイノベーションを秘めた中小型バイオテックを組み合わせる戦略を採用しています。
現在の主要構成銘柄において注目すべきは以下の3領域です。
- 代謝性疾患・肥満症治療薬のリーダー企業:GLP-1製剤を中心に、心血管疾患や慢性腎臓病への適応拡大を進めるトップ企業への配分。
- がん免疫療法および抗体薬物複合体(ADC):次世代のがん治療薬としてM&Aが活発化している領域の有力パイプライン保有企業。
- 中枢神経系(CNS)疾患・希少疾患:アルツハイマー病治療薬や遺伝子治療薬の開発で先行するスペシャリティファーマ。
地域別配分では米国市場が7割以上を占めており、米ドル円の為替レート変動が基準価額に与える影響は無視できません。円安局面では為替差益がリターンを押し上げる一方、急激な円高局面では米ドル建て資産の目減りが直撃するリスクを常に内包しています。
分配金実績と利回りの罠|投資信託ネットの反応と掲示板の口コミ・評価
投資信託掲示板やSNS上における健次郎の評判を検証すると、評価が大きく2つに分かれています。
好意的な意見としては、「高齢化社会の進展という不可逆なトレンドに乗れる」「メガファーマだけでなく有望バイオをプロが厳選してくれるため個別株より安心」といった構造的成長への期待が目立ちます。世界人口の高齢化と新興国の所得向上に伴う医療費支出の増大は、中長期的なファンダメンタルズとして強固です。
一方で、厳しい指摘が集まっているのが分配金の実績とトータルリターンの関係です。過去の分配金実績において、相場環境が悪い局面でも分配金が支払われた結果、基準価額が削られる「元本払戻金(特別分配金)」、いわゆるタコ足分配に陥っていた時期への不満が散見されます。
投資コミュニティでの議論を整理すると、以下の点が指摘されています。
- 「毎月の分配金利回りだけを見て購入した初心者が、元本割れを起こして後悔している」
- 「信託報酬が約2%引かれるため、横ばい相場では着実に資産が目減りしていく」
- 「S&P500ヘルスケア・セクターETF(XLV)などの低コスト商品と比較して、コストに見合う超過リターンが出ているか疑問」
分配金の表面利回りに惑わされず、「基準価額の騰落+受け取った分配金」の合算であるトータルリターンで実績を精査するリテラシーが求められています。
一般に知られていない盲点とネットの誤解
ネット上の情報には、「バイオ株は新薬が出れば何十倍にもなるから買い」「ヘルスケアはディフェンシブだから暴落時にも無敵」という極端な二元論が溢れています。しかし、ここには投資家が見落としがちな2つの重大な盲点が存在します。
盲点1:「ヘルスケア=ディフェンシブ」という錯覚
一般に製薬株は景気後退に強いディフェンシブセクターとされますが、それはジョンソン・エンド・ジョンソンやファイザーのような巨大企業に限った話です。新興バイオテクノロジー企業は、売上高がほぼゼロのまま研究開発費を垂れ流すグロース株(ハイリスク・ハイリターン)であり、金融市場の引き締めやリスクオフ局面ではハイテク株以上に売り叩かれます。健次郎はこの両方を内包しているため、純粋なディフェンシブ資産としては機能しません。
盲点2:AI創薬ブームの恩恵と薬事承認の厳しさ
「生成AIによって創薬期間が劇的に短縮され、バイオファンドは爆発的に成長する」という期待が広がっています。確かにリード化合物の探索効率は飛躍的に向上しましたが、最終的なヒトへの安全性と有効性を確かめる臨床試験(第I相〜第III相)やFDA(米食品医薬品局)の承認プロセスをスキップできるわけではありません。時間とコストを要する本質的な構造は変わっておらず、過度な短期期待は禁物です。
【プロの結論】行動経済学と市場構造から導く「向いている人・おすすめできない人」
行動経済学の観点から見ると、ヘルスケア・バイオ株投資は「プロスペクト理論」の罠に最も陥りやすい領域です。「画期的な新薬で一発逆転があるかもしれない」という過大評価(宝くじ効果)によって高値掴みをし、下落局面では「いつか新薬が出る」と信じて損切りができず、高額な信託報酬を払い続けるケースが後を絶ちません。
こうした構造的要因とリスク特性を踏まえ、本ファンドへの投資判断基準を提示します。
▼本ファンドをおすすめできない人
- コスト意識が高くインデックス投資を主軸に置いている人:信託報酬年約2%は複利効果を大きく阻害します。同等のテーマであれば低コストETF等の検討が合理的です。
- 基準価額の短期的な乱高下に耐えられない人:治験結果や薬価改定のニュースで年率20〜30%の上下動が起こり得ます。
- 資産形成の初期段階にある人:コア資産としては値動きが特殊すぎるため、まずは全世界株式やS&P500で土台を作るべきです。
▼本ファンドの活用が向いている人
- すでに十分なコア資産(インデックス投信等)を築いた中上級者:サテライト戦略としてポートフォリオの5〜10%程度をヘルスケア・イノベーションに配分したい人。
- ウエリントン社の綿密なアクティブ運用力に価値を感じる人:メガファーマの知財防衛力と有望バイオのM&A先回り買いをプロに一任したい人。
- 数年単位のドローダウンを許容し、10年以上のメガトレンドに賭けられる人。
【グローバル ヘルス ケア & バイオ ファンド】に関するよくある質問(FAQ)
Q1:愛称の「健次郎」と「グローバル・ヘルスケア&バイオ・ファンド」は同じものですか?
A1:はい、全く同じファンドです。「グローバル・ヘルスケア&バイオ・ファンド」が正式名称であり、「健次郎」は日興アセットマネジメントが個人投資家向けに設定した愛称です。販売会社やレポートによって表記が異なる場合がありますが、同一の商品を指します。
Q2:NISA(少額投資非課税制度)の成長投資枠で購入することはできますか?
A2:多くの金融機関でNISAの「成長投資枠」の対象商品としてラインナップされています。ただし、つみたて投資枠では購入できません。また、取扱いの有無や手数料体系(ノーロードか否か)は金融機関(ネット証券か対面金融機関か)によって異なるため、口座を開設している窓口での確認が必要です。
Q3:基準価額が下がっている場合、今すぐ損切りすべきですか?それとも保有を続けるべきですか?
A3:ポートフォリオ全体における比率と保有目的によって判断が分かれます。保有資産の大半を占めている場合は、リスク過多であるため低コストインデックス投信へのリバランスを検討すべきです。一方、サテライト枠として中長期のバイオイノベーションや製薬M&Aの波を待てる余力がある場合は、一過性の下げ相場で狼狽売りせず、次の金利低下局面や新薬承認サイクルを見据えて保有を継続する選択肢もあります。
まとめ:今後の動向と失敗しないための判断基準
グローバル・ヘルスケア&バイオ・ファンド(健次郎)は、世界の高齢化と医療技術革新という長期的なメガトレンドを的確に捉えた老舗ファンドです。ウエリントン・マネージメントの調査力に裏打ちされた銘柄選定力は、新薬開発の勝ち組を拾い上げる上で一定の強みを持っています。
しかし、年率約2%に達する信託報酬と購入時手数料の重さ、そしてバイオテック特有の高いボラティリティは、保有し続ける上で避けて通れないハードルです。「テーマ型ファンドは資産全体のアクセント(サテライト)として位置付ける」という基本原則を崩さず、自身の許容リスクと照らし合わせた上で、冷静な投資判断を下すことが成功への鍵となります。